Bancos con Fondo de Garantía de Depósitos: qué debes saber
Antes de depositar tus ahorros en cualquier entidad, ya sea un banco tradicional o un neobanco, conviene confirmar que está adherida a un Fondo de Garantía de Depósitos (FGD) válido dentro de la Unión Europea. En este artículo repasamos qué fondo respalda a cada una de las principales entidades analizadas en esta web, y cómo puedes verificarlo tú mismo.
Qué es el Fondo de Garantía de Depósitos (recordatorio rápido)
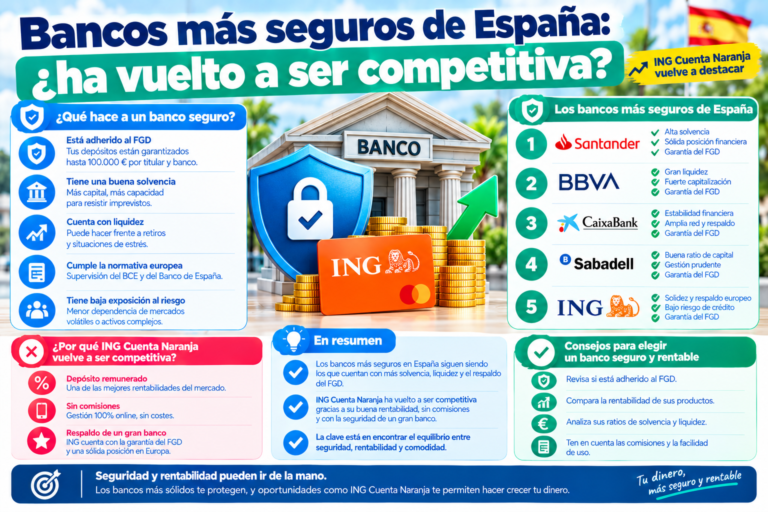
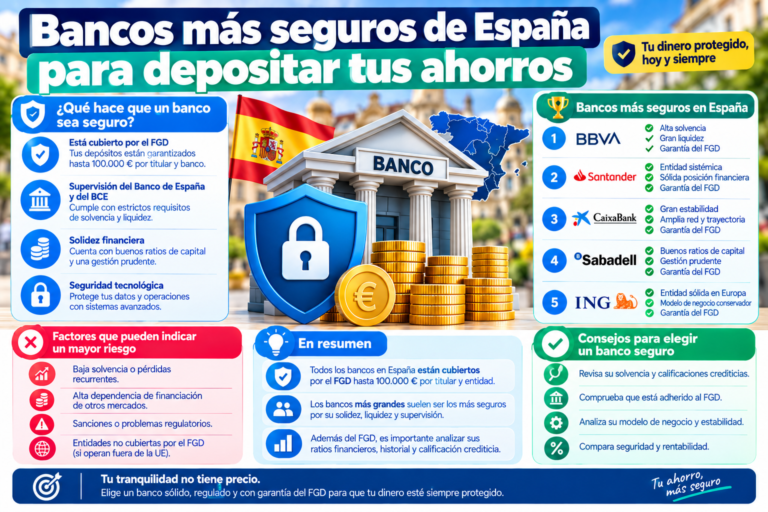
El FGD protege hasta 100.000€ por depositante y entidad en caso de quiebra bancaria, con la misma cobertura legal en todos los países de la Unión Europea, aunque gestionado por el organismo correspondiente al país de origen de cada entidad. Puedes consultar la explicación completa de su funcionamiento en nuestro artículo «Fondo de Garantía de Depósitos: qué cubre realmente».
Fondo de Garantía de Depósitos de cada entidad analizada en esta web
| Entidad | País del Fondo de Garantía de Depósitos |
|---|---|
| B100, Openbank, MyInvestor, EBN Banco, Pibank, WiZink, Ibercaja, Bankinter, ING* | España |
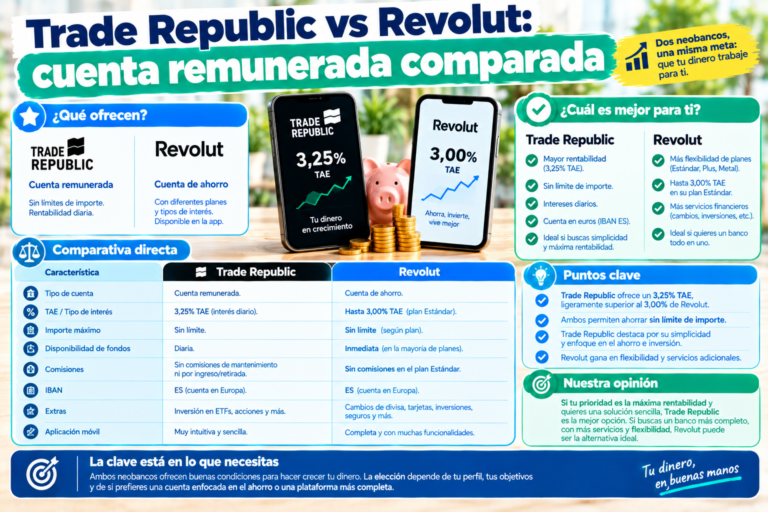
| Trade Republic | Alemania |
| Revolut | Lituania |
| Renault Bank | Francia |
| bunq | Países Bajos |
| Ferratum / Multitude Bank | Malta |
| Novum Bank | Malta |
| Miraltabank | Portugal |
*ING opera en España bajo el Fondo de Garantía de Depósitos de los Países Bajos, no de España, a pesar de su fuerte presencia comercial en el mercado español.
Cómo verificar tú mismo el Fondo de Garantía de Depósitos de una entidad
- Busca en la web oficial de la entidad, generalmente en la sección de condiciones legales, información precontractual o pie de página, donde suele indicarse expresamente el fondo de garantía correspondiente.
- Revisa el Documento de Información Normalizada del Depositante (DIND), un documento que todas las entidades bancarias europeas están obligadas a entregar al abrir una cuenta, donde se especifica claramente el fondo de garantía aplicable.
- Consulta el registro de entidades del Banco de España, especialmente si operas con una entidad extranjera que presta servicios en España en régimen de libre prestación de servicios.
¿Por qué ING tiene el Fondo de Garantía de Depósitos de otro país?
Es un caso frecuentemente citado porque genera cierta sorpresa: aunque ING tiene una fuerte presencia comercial en España desde hace más de 25 años, su matriz es neerlandesa (ING Bank N.V.), por lo que opera en España como sucursal de la entidad holandesa, y por tanto está adherida al Fondo de Garantía de Depósitos de los Países Bajos, no al español. Esto no reduce el nivel de protección legal para el depositante (sigue siendo 100.000€ por depositante), pero es un buen ejemplo de que la percepción de «banco español» no siempre coincide con el país del fondo de garantía real.
¿Cambia algo en la práctica el país del FGD?
Como hemos explicado en el artículo dedicado a este tema, el nivel de protección legal es idéntico en toda la Unión Europea. Las diferencias prácticas, en el hipotético caso de una quiebra, estarían en:
- El idioma y el organismo concreto encargado de gestionar la devolución del dinero garantizado.
- Los plazos exactos de tramitación, aunque armonizados a nivel europeo dentro de unos márgenes similares.
¿Qué pasa si una entidad NO está adherida a ningún FGD?
Esto sería una señal de alarma importante. Cualquier entidad que capte depósitos del público en la Unión Europea debe estar adherida a un sistema de garantía de depósitos como requisito para operar legalmente como banco. Si una plataforma no bancaria (por ejemplo, algunas fintech que operan como entidades de dinero electrónico, no como bancos con licencia propia) no ofrece esta protección, es fundamental entenderlo antes de depositar cantidades relevantes, ya que el régimen de protección puede ser distinto (normalmente basado en la segregación de fondos, no en el FGD).
Preguntas frecuentes
¿Todos los neobancos de esta web están protegidos por un FGD? Sí, todas las entidades analizadas en profundidad en esta web (Trade Republic, Revolut, MyInvestor, Openbank, B100, bunq, EBN Banco, Pibank, WiZink, Renault Bank) operan con licencia bancaria europea y están adheridas a un Fondo de Garantía de Depósitos.
¿Es peor tener el FGD de otro país que el español? No en términos de protección legal. La diferencia es principalmente de percepción y de procedimiento práctico en un hipotético caso de reclamación, no de nivel de cobertura.
¿Cómo sé si una fintech no bancaria protege mi dinero? Debes verificar si opera como entidad de dinero electrónico (EDE) o de pago, en cuyo caso el régimen de protección se basa en la segregación de fondos en cuentas separadas, distinto al FGD bancario. Revisa siempre la documentación legal de la plataforma antes de depositar cantidades relevantes.
¿Puedo tener 100.000€ protegidos en cada entidad aunque el FGD sea de distintos países? Sí, la cobertura de 100.000€ se aplica de forma independiente por cada entidad, sin importar el país del fondo de garantía correspondiente a cada una.
Este artículo tiene carácter informativo. Fecha de última actualización: 28 de agosto de 2026.