Cómo elegir banco para tus ahorros: 7 factores clave
Con decenas de bancos y neobancos compitiendo por captar tu ahorro, elegir dónde depositar tu dinero puede resultar abrumador. Más allá de fijarse solo en el número más grande de TAE anunciado, existen otros factores igual de importantes que conviene comparar. Aquí te explicamos los 7 más relevantes.
1. La TAE real aplicable a tu saldo concreto
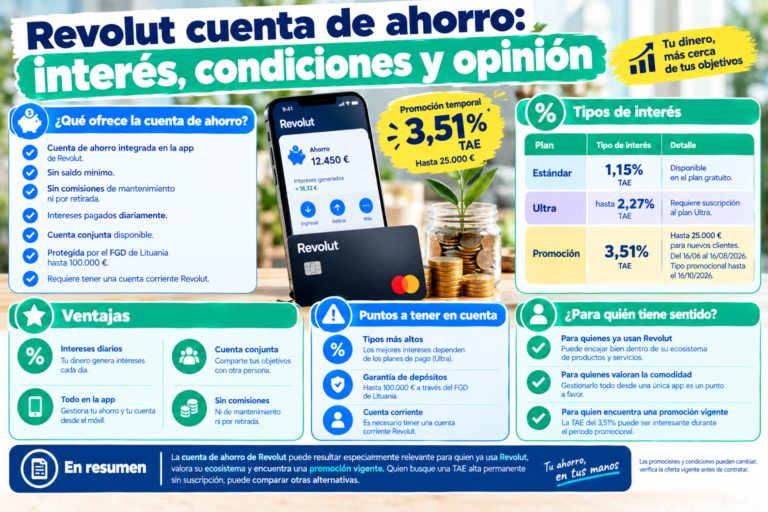
No basta con mirar el porcentaje anunciado: hay que comprobar si existe un límite de saldo remunerado, y calcular el interés en euros sobre la cantidad que realmente vas a depositar. Como hemos visto en varios artículos de esta web, una TAE del 5% limitada a 10.000€ puede generar menos dinero en términos absolutos que una TAE del 2,5% sin límite, si tu saldo supera esa cifra.
2. Si la oferta es promocional o estructural
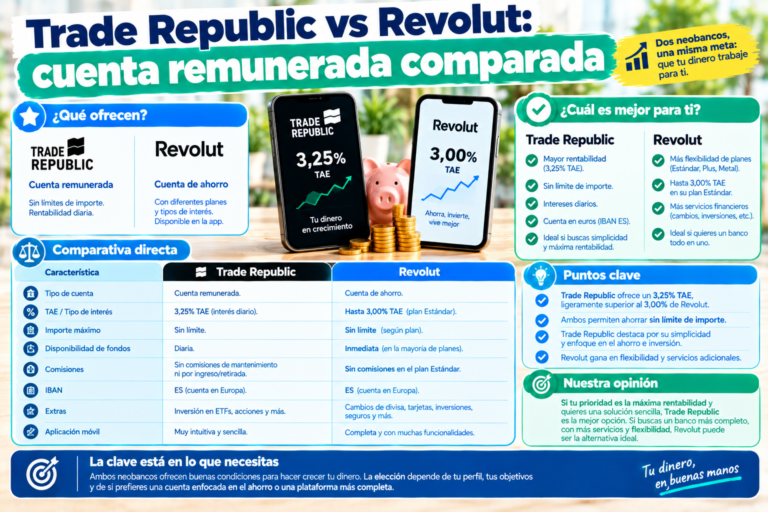
Distingue siempre entre un tipo fijo y estable (como el de Trade Republic, ligado a los tipos del BCE sin fecha de caducidad) y una promoción temporal para nuevos clientes (como las de Revolut o MyInvestor, con fechas concretas de inicio y fin). Ambas pueden ser buenas opciones, pero requieren una estrategia distinta: con una promoción, debes anotar la fecha de finalización para revisar tus opciones a tiempo.
3. Los requisitos para mantener el tipo
Algunos bancos exigen nómina domiciliada, otros piden activar Bizum, domiciliar recibos, o incluso invertir una cantidad mensual mínima. Antes de contratar, asegúrate de que puedes y quieres cumplir esos requisitos de forma sostenida, no solo en el momento de la apertura.
4. La liquidez que necesitas
Si existe alguna posibilidad de necesitar el dinero antes de un plazo determinado, una cuenta remunerada (liquidez total) es más adecuada que un depósito a plazo fijo, especialmente si este no permite cancelación anticipada. Si, en cambio, tienes certeza de no necesitar el capital durante un periodo concreto, un depósito puede ofrecer una rentabilidad superior.
5. La seguridad y el fondo de garantía de depósitos
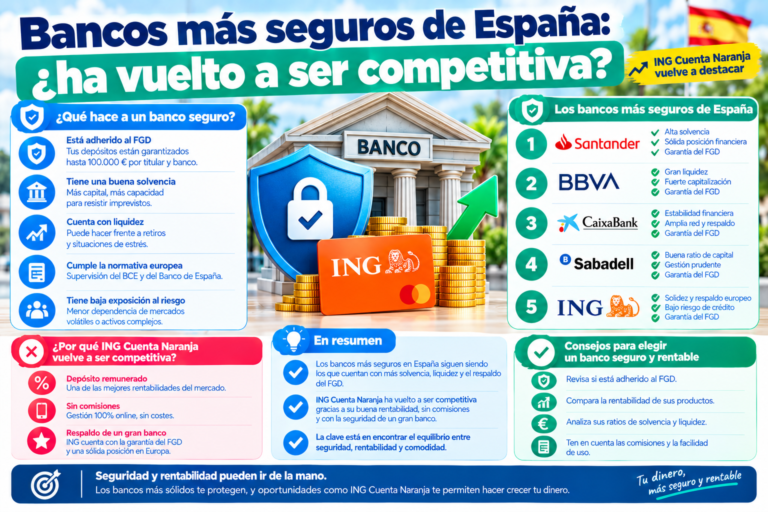
Todas las entidades reguladas en la Unión Europea ofrecen la misma protección legal (100.000€ por depositante), independientemente del país de origen del Fondo de Garantía de Depósitos. Si te preocupa especialmente la solvencia relativa de la entidad, puedes consultar rankings como el ratio CET1, aunque para importes por debajo de 100.000€ esto tiene un impacto práctico limitado en tu seguridad real.
6. Las comisiones y la letra pequeña
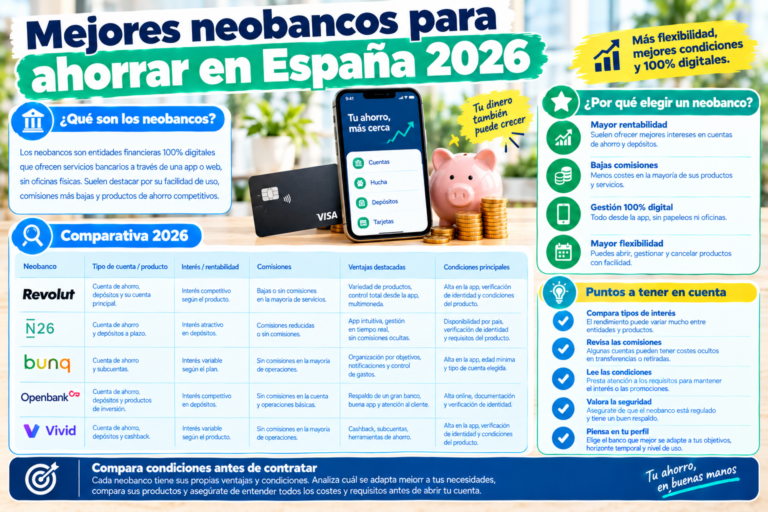
Verifica si existen comisiones de mantenimiento, de transferencia, o penalizaciones por no cumplir ciertos requisitos mínimos. La mayoría de neobancos y muchas cuentas remuneradas de banca tradicional analizadas en esta web no tienen comisiones, pero siempre conviene confirmarlo antes de contratar, revisando el documento de información normalizada de la cuenta.
7. La experiencia de uso y el servicio post-contratación
Más allá de la rentabilidad, valora aspectos como la calidad de la app, la facilidad para hacer transferencias, el soporte al cliente disponible (chat, teléfono, oficina física) y las opiniones de otros usuarios en plataformas como Trustpilot o Google Play. Una diferencia de unas décimas de TAE puede no compensar una mala experiencia de usuario si tienes algún problema con tu dinero.
Checklist resumido para comparar ofertas
| Factor | Pregunta clave |
|---|---|
| TAE real | ¿Cuánto generaría en euros sobre mi saldo concreto? |
| Tipo de oferta | ¿Es fija o promocional? ¿Cuándo termina? |
| Requisitos | ¿Puedo cumplirlos de forma sostenida? |
| Liquidez | ¿Necesito el dinero disponible en cualquier momento? |
| Seguridad | ¿Está adherida a un Fondo de Garantía de Depósitos de la UE? |
| Comisiones | ¿Hay algún coste oculto en la letra pequeña? |
| Experiencia de uso | ¿Tiene buenas opiniones y un soporte adecuado? |
Cómo aplicar estos factores según tu situación
- Si tu prioridad es la máxima rentabilidad sin condiciones, prioriza el factor 1 y 3, buscando cuentas sin requisitos ni límites de saldo bajos.
- Si tienes un patrimonio elevado, presta especial atención a los factores 1 (límite de saldo) y 5 (repartir entre entidades para maximizar cobertura del FGD).
- Si valoras la tranquilidad por encima de todo, prioriza el factor 5 (solvencia y garantía) y el 7 (experiencia de usuario), aunque implique renunciar a algunas décimas de rentabilidad.
- Si tu ahorro tiene un uso previsto a corto plazo, el factor 4 (liquidez) debe pesar más que la búsqueda de la TAE más alta posible.
Preguntas frecuentes
¿Cuál es el factor más importante al elegir banco para ahorrar? No hay un único factor universal: depende de tu situación. Para la mayoría de ahorradores con saldos moderados, la combinación de TAE real, ausencia de requisitos complicados y buena experiencia de usuario suele ser el equilibrio más razonable.
¿Debo elegir siempre la TAE más alta del mercado? No necesariamente, si eso implica asumir requisitos que no puedes cumplir de forma sostenida, o renunciar a liquidez que podrías necesitar. La mejor opción es la que mejor se ajusta a tu situación concreta, no siempre la de mayor porcentaje anunciado.
¿Compensa tener varias cuentas en distintos bancos? En muchos casos sí, especialmente para aprovechar los límites de saldo con tipo alto de cada oferta y maximizar la cobertura del Fondo de Garantía de Depósitos si tu patrimonio total es elevado.
¿Cómo puedo verificar la solvencia de un banco antes de decidir? Puedes consultar el ratio CET1 de la entidad en los informes de transparencia de la Autoridad Bancaria Europea (EBA), o revisar rankings especializados que recopilan esta información periódicamente.
Este artículo tiene carácter informativo. Fecha de última actualización: 28 de agosto de 2026.