Bancos más seguros de España para depositar tus ahorros
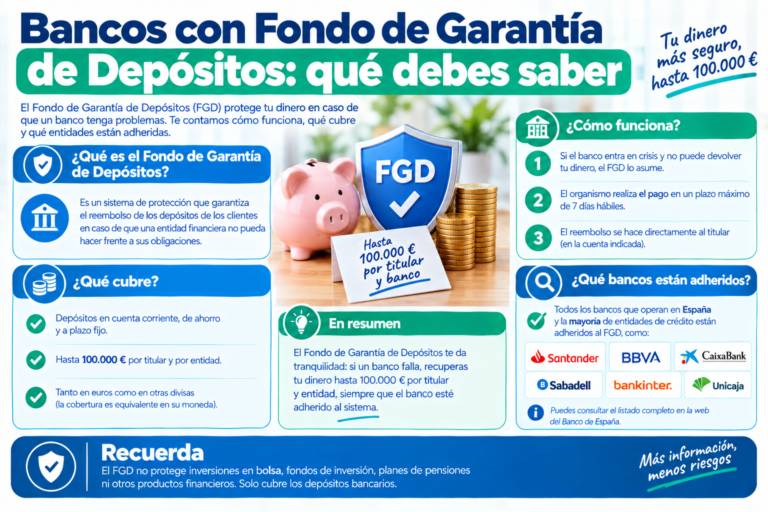
Cuando se trata de depositar los ahorros de toda una vida, muchas personas priorizan la seguridad de la entidad por encima incluso de la rentabilidad ofrecida. Aunque el Fondo de Garantía de Depósitos protege hasta 100.000€ en cualquier entidad adherida (española o europea), es comprensible querer saber qué bancos son objetivamente más sólidos. En este artículo explicamos cómo se mide la solvencia bancaria y qué entidades españolas destacan en 2026.
Cómo se mide la solvencia de un banco: el ratio CET1
El indicador de referencia para medir la solvencia bancaria es el CET1 (Common Equity Tier 1), que representa el capital de máxima calidad de un banco expresado como porcentaje de sus activos ponderados por riesgo. Cuanto más alto es este ratio, mayor es el «colchón» que tiene la entidad para absorber pérdidas inesperadas sin poner en riesgo la devolución de los depósitos de sus clientes.
Según la Autoridad Bancaria Europea (EBA), un CET1 superior al 12% se considera un nivel saludable, mientras que los reguladores exigen un mínimo de entre el 4,5% y el 7% para considerar solvente a una entidad.
Ranking de bancos españoles por solvencia (ratio CET1)
Según los datos más recientes del Ejercicio de Transparencia de la EBA y de fuentes especializadas del sector, los bancos españoles con mayor ratio de solvencia se sitúan entre el 16% y más del 25%, destacando especialmente:
- Banca March
- Laboral Kutxa
- Banco Mediolanum
- Kutxabank (con un CET1 en torno al 19,68%, significativamente por encima de la media europea del 16,33%)
- Unicaja
- Ibercaja
Los grandes bancos sistémicos (BBVA, Santander, CaixaBank) mantienen ratios algo inferiores a estas entidades más pequeñas, aunque suficientemente holgados para cumplir con creces los requisitos regulatorios, situándose BBVA en torno al 13% de CET1.
Ratings de las agencias de calificación
Además del CET1, las agencias internacionales de rating (Fitch, Moody’s, S&P) evalúan la capacidad de un banco para devolver su deuda y soportar tensiones de mercado, con escalas que van desde AAA (máxima seguridad) hasta niveles de alto riesgo de impago. Estos ratings, junto con el CET1, ofrecen una visión complementaria de la fortaleza de cada entidad, y suelen estar disponibles públicamente en los informes anuales de cada banco y en las propias webs de las agencias calificadoras.
¿Importa realmente la solvencia si mi dinero está protegido por el FGD?
Esta es una pregunta legítima: si el Fondo de Garantía de Depósitos protege hasta 100.000€ en cualquier entidad adherida, ¿por qué preocuparse por la solvencia? Hay dos razones principales:
- Tranquilidad y evitar molestias. Aunque el FGD garantiza la devolución del dinero, un proceso de resolución bancaria implica trámites, plazos de espera y cierta incertidumbre temporal, incluso si el resultado final es la recuperación íntegra del capital garantizado. Elegir una entidad más solvente reduce (aunque no elimina del todo) la probabilidad de tener que pasar por ese proceso.
- Importes superiores a 100.000€. Para quien tiene un patrimonio por encima de ese límite en una sola entidad, la solvencia de esa entidad concreta cobra más relevancia, ya que el excedente no estaría cubierto por el FGD en caso de quiebra.
Bancos más seguros según reconocimiento público y trayectoria
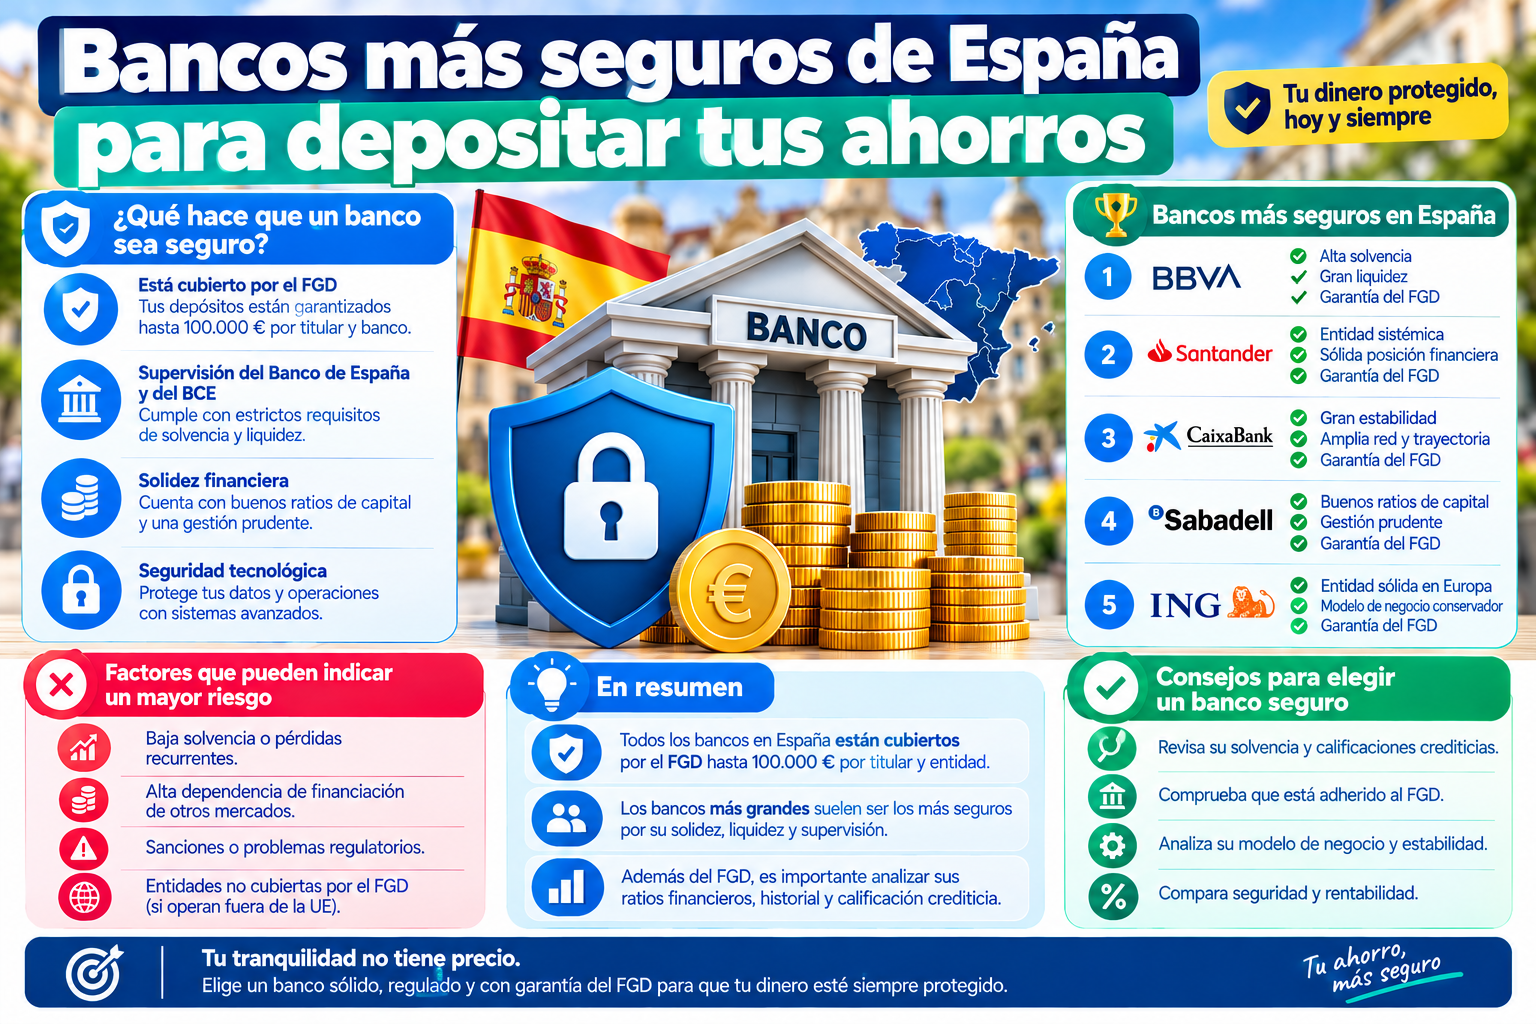
Más allá del CET1 puro, varias fuentes del sector coinciden en señalar como especialmente seguros, por combinación de solvencia y adhesión al Fondo de Garantía de Depósitos español, a entidades como:
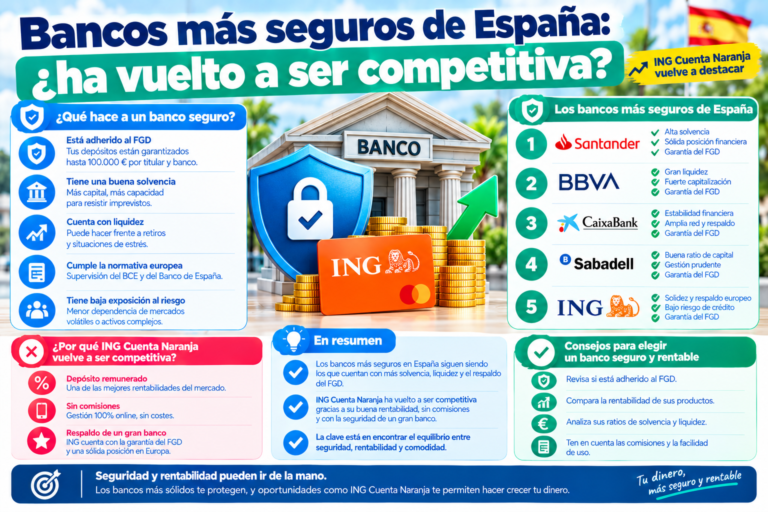
- CaixaBank, el mayor banco de España por volumen de activos y red de oficinas.
- Santander, con fuerte diversificación internacional.
- BBVA, con un CET1 sólido en torno al 13% y estricta supervisión del Banco Central Europeo.
- Bankinter, reconocido habitualmente por su gestión prudente del riesgo.
- Banco Sabadell, con una trayectoria que se remonta a 1881 y un perfil de gestión de riesgos considerado prudente por el sector.
- Banco Mediolanum, destacado por su modelo de negocio centrado en el asesoramiento financiero y su bajo nivel de riesgo crediticio.
¿Los neobancos son menos seguros que la banca tradicional?
No necesariamente. Los neobancos analizados en esta web (Trade Republic, Revolut, MyInvestor, Openbank, B100) operan con licencia bancaria europea y están sujetos a los mismos requisitos regulatorios de solvencia y a la misma protección del Fondo de Garantía de Depósitos que la banca tradicional. La diferencia está más en la trayectoria y el tamaño (los grandes bancos tradicionales llevan más décadas operando y gestionan volúmenes de activos mucho mayores) que en el nivel de protección legal para el ahorrador particular.
Recomendaciones prácticas
- Para importes por debajo de 100.000€, la protección del FGD hace que la elección de entidad pueda basarse principalmente en rentabilidad y comodidad, sin que la solvencia relativa entre entidades adheridas suponga una diferencia práctica relevante en términos de seguridad legal.
- Para importes superiores a 100.000€, prioriza repartir el capital entre varias entidades, idealmente combinando algunas de las de mayor solvencia según el ranking CET1.
- Consulta periódicamente los rankings de solvencia, ya que estos datos se actualizan con cada informe de transparencia de la EBA (habitualmente semestral o anual).
Preguntas frecuentes
¿Cuál es el banco más solvente de España en 2026? Según el ratio CET1, entidades como Banca March, Laboral Kutxa, Kutxabank y Banco Mediolanum destacan con los niveles más altos, entre el 16% y más del 25%.
¿Es más seguro un banco con mayor CET1? En términos de capacidad para absorber pérdidas, sí. Un CET1 más alto indica un mayor colchón de capital frente a posibles crisis, aunque esto no cambia el nivel de protección legal del FGD para el depositante, que es el mismo (100.000€) en cualquier entidad adherida.
¿Los bancos pequeños o menos conocidos son más arriesgados? No necesariamente. Como muestra el ranking de solvencia, algunas entidades menos conocidas por el gran público (Banca March, Laboral Kutxa) presentan ratios de solvencia superiores a los de algunos grandes bancos sistémicos.
¿Dónde puedo consultar el CET1 actualizado de un banco concreto? En los informes de transparencia de la Autoridad Bancaria Europea (EBA), publicados periódicamente, así como en los informes anuales y de resultados que cada entidad hace públicos.
Este artículo tiene carácter informativo. Fecha de última actualización: 28 de agosto de 2026.