Bancos más seguros de España: ¿ha vuelto a ser competitiva?
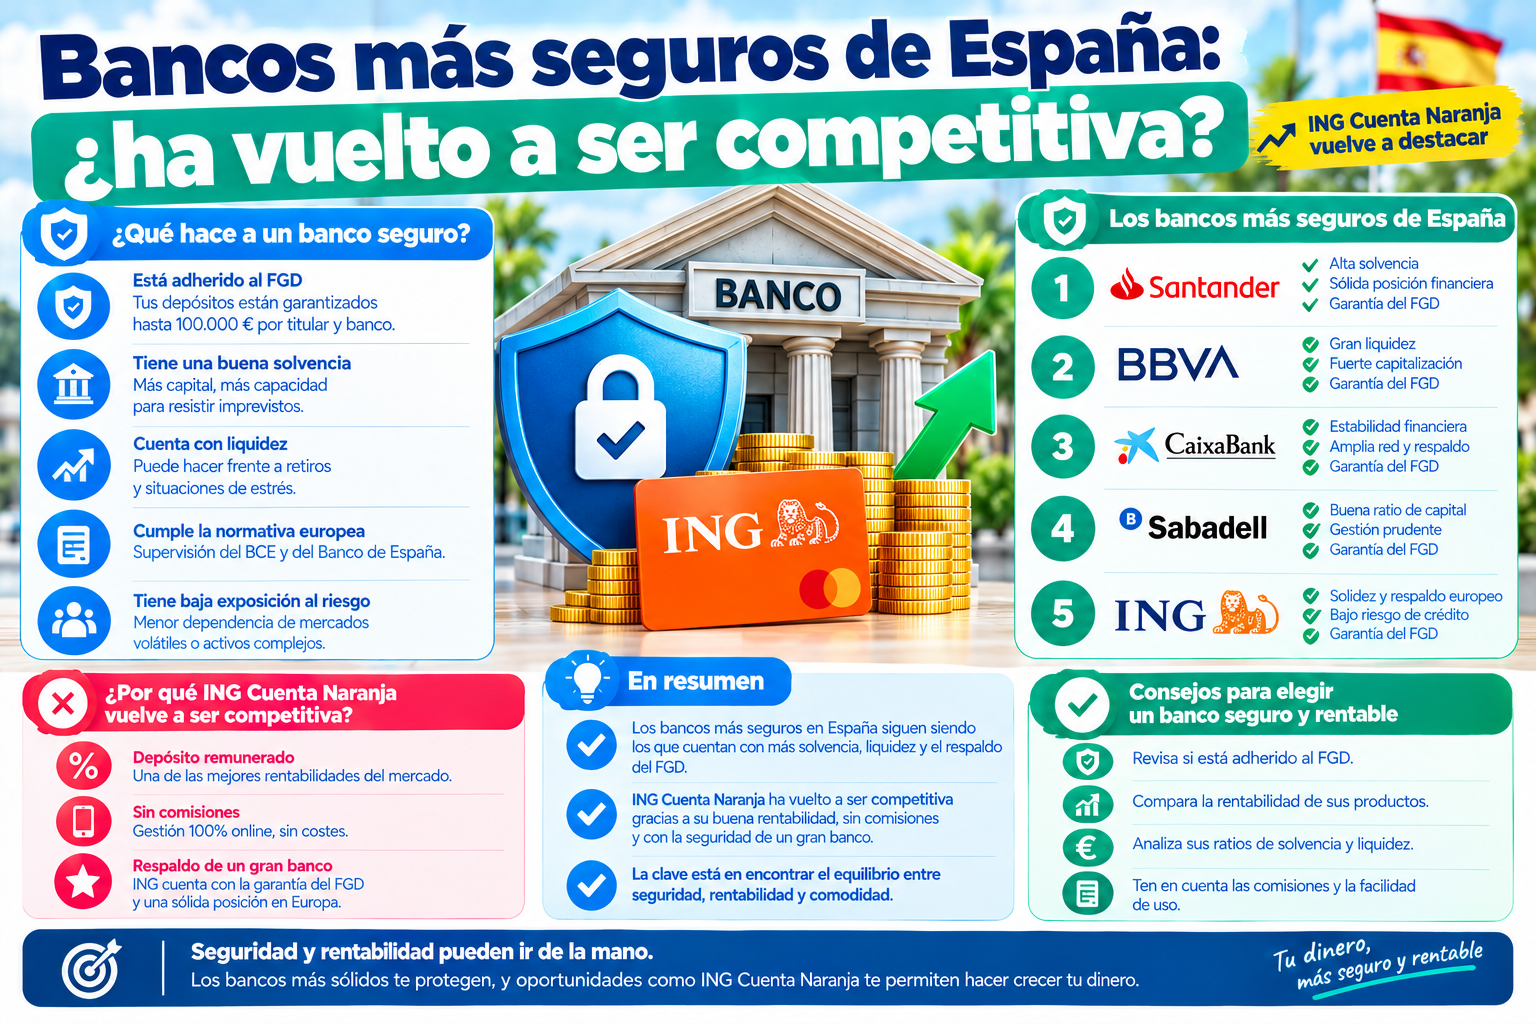
La Cuenta Naranja de ING fue durante años una referencia del ahorro remunerado en España, pionera en popularizar este tipo de producto entre el gran público. Con la irrupción de neobancos y las ofertas agresivas de nómina de la banca tradicional, su atractivo relativo se redujo, pero ING sigue manteniendo una oferta a tener en cuenta, especialmente gracias a su Depósito Bienvenida. Analicemos si ha vuelto a ser competitiva en 2026.
Ficha resumen de la Cuenta Naranja
| Característica | Detalle |
|---|---|
| TAE sin nómina | 0,30% |
| TAE con Cuenta Nómina ING activa | 1,00% |
| Requisito para el 1% | Nómina, pensión o ingresos recurrentes de al menos 700€/mes + Bizum activado |
| Depósito Bienvenida (nuevos clientes) | 3% TAE durante 90 días |
| Saldo máximo remunerado | Hasta 5.000.000€ |
| Comisiones | Ninguna |
| Liquidación de intereses | Mensual (cálculo diario) |
| Operativa | Cuenta puramente de ahorro; no permite domiciliar recibos ni nómina directamente |
| Garantía de depósitos | FGD Países Bajos, hasta 100.000€ |
La Cuenta Naranja «estándar»: una TAE modesta
Sin ninguna vinculación adicional, la Cuenta Naranja ofrece actualmente un 0,30% TAE, una cifra bastante discreta comparada con el resto de opciones analizadas en esta web. Sobre un saldo de 10.000€ mantenido durante un año, esto generaría apenas unos 30€ brutos, muy por debajo de lo que ofrecen alternativas como Trade Republic (3,04%) o B100 (2,50%) sin ningún requisito.
Con Cuenta Nómina ING: sube al 1% TAE
Si domicilias tu nómina, pensión o ingresos recurrentes de al menos 700€/mes en la Cuenta Nómina de ING, y activas Bizum, la TAE de tu Cuenta Naranja asociada sube al 1%. Aunque supone una mejora notable frente al 0,30% estándar, este 1% TAE sigue quedando por debajo de otras alternativas del mercado que no exigen domiciliar nómina en absoluto (como Trade Republic o Bankinter, con un 2,5%-3,04% TAE sin condiciones).
El Depósito Bienvenida: la oferta más atractiva de ING en 2026
El principal reclamo de ING para nuevos clientes es su Depósito Bienvenida, exclusivo para quien abre su primera Cuenta Naranja: ofrece un 3% TAE durante 90 días (3 meses), una rentabilidad notablemente superior a la de la propia Cuenta Naranja estándar. Es una opción interesante para rentabilizar un importe puntual a corto plazo, aunque implica inmovilizar el dinero durante ese trimestre, a diferencia de la Cuenta Naranja, que mantiene liquidez total en todo momento.
Importante: la Cuenta Naranja no es una cuenta operativa completa
Un matiz que conviene tener claro: la Cuenta Naranja está pensada exclusivamente como cuenta de ahorro, no permite domiciliar recibos ni nómina directamente, ni lleva tarjeta asociada. Para la operativa del día a día, ING ofrece productos distintos como la Cuenta NoCuenta (una cuenta corriente sin comisiones, sin nómina, que además incluye una Cuenta Naranja asociada al 0,30% TAE) o la Cuenta Nómina (que requiere domiciliar ingresos y da acceso al 1% TAE en la Naranja vinculada).
Comparativa de las TAE de ING según el producto
| Producto | TAE |
|---|---|
| Cuenta Naranja (sin nómina) | 0,30% |
| Cuenta Naranja (con Cuenta Nómina ING) | 1,00% |
| Depósito Bienvenida (nuevos clientes, 90 días) | 3,00% |
Ventajas de ING
- Sin comisiones en ninguno de sus productos de ahorro.
- Trayectoria consolidada: más de 25 años operando en España, con una app muy bien valorada (en torno a 4,8 en Google Play según reseñas recientes).
- Sin límite práctico de saldo remunerado (hasta 5.000.000€, un tope que en la práctica no afecta a ningún ahorrador particular).
- Depósito Bienvenida atractivo para nuevos clientes, con una TAE muy superior a la media del mercado en depósitos a 3 meses.
Puntos a tener en cuenta
- La TAE estándar (0,30%) es de las más bajas entre las cuentas comparadas en esta web, quedando muy lejos de las mejores ofertas sin condiciones.
- Incluso con nómina (1%), sigue por debajo de alternativas sin nómina como Trade Republic o Bankinter.
- La Cuenta Naranja no es operativa por sí sola: necesitas combinarla con una Cuenta NoCuenta o Cuenta Nómina para tener una operativa bancaria completa en ING.
¿Para quién tiene sentido la Cuenta Naranja de ING en 2026?
- Nuevos clientes que quieran aprovechar el Depósito Bienvenida al 3% TAE a 90 días, especialmente si tienen un importe que no van a necesitar durante ese trimestre.
- Clientes ya vinculados a ING con Cuenta Nómina activa, para quienes el 1% TAE en su ahorro complementario supone una mejora sin necesidad de abrir cuenta en otra entidad.
- Quien prioriza la app y la trayectoria de ING por encima de maximizar la TAE, valorando la comodidad de un banco muy consolidado en España.
Para quien busca exclusivamente la máxima rentabilidad sin condiciones, existen actualmente alternativas más competitivas en el mercado, analizadas en el resto de artículos de esta web.
Preguntas frecuentes
¿Compensa domiciliar mi nómina en ING solo por la Cuenta Naranja? Probablemente no, ya que el 1% TAE resultante sigue estando por debajo de otras cuentas remuneradas que no exigen ningún tipo de nómina, como Trade Republic o Bankinter.
¿Puedo usar la Cuenta Naranja como mi cuenta corriente principal? No, es una cuenta puramente de ahorro. Para la operativa diaria necesitas la Cuenta NoCuenta o la Cuenta Nómina de ING.
¿Qué pasa cuando terminan los 90 días del Depósito Bienvenida? El capital y los intereses generados pasan a tu Cuenta Naranja, que seguirá remunerándose al tipo estándar correspondiente (0,30% o 1% según tengas o no Cuenta Nómina).
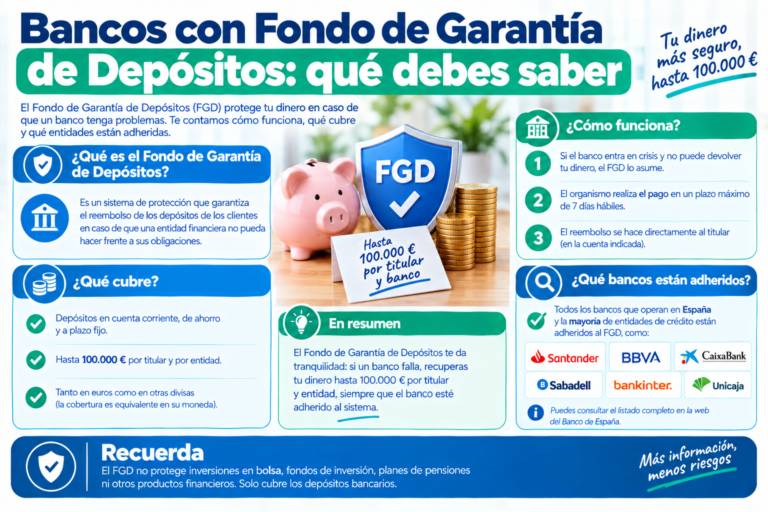
¿Es segura ING para mis ahorros? Sí, está supervisada por el Banco de España y el Banco Central Europeo, y adherida al Fondo de Garantía de Depósitos de los Países Bajos, con la misma protección de 100.000€ por depositante que cualquier entidad española.
Este artículo se actualiza mensualmente. Fecha de última verificación: 28 de agosto de 2026.