Depósito a plazo fijo a 12 meses: dónde conseguir el mejor interés
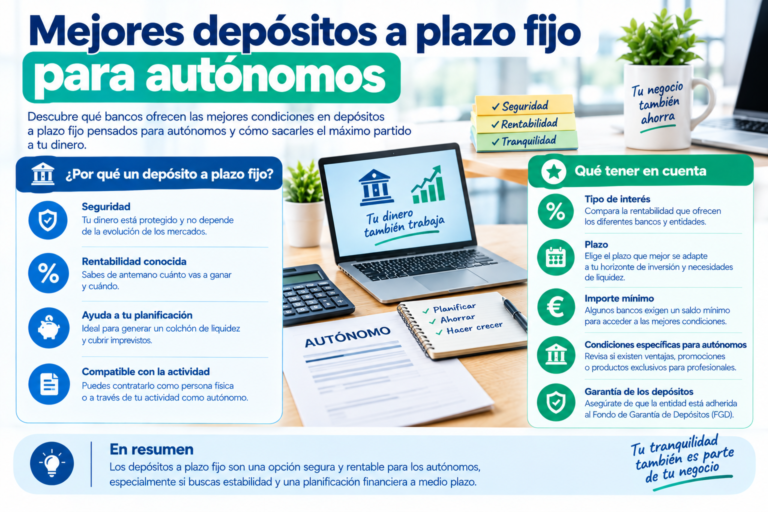
El depósito a 12 meses es, con diferencia, el plazo más contratado en España: ofrece un equilibrio razonable entre rentabilidad y disponibilidad, ya que a diferencia de plazos más largos, el dinero vuelve a estar libre en un año, momento en el que se puede revisar si conviene renovar, cambiar de entidad o mover el ahorro a otro producto. En agosto de 2026 hay varias ofertas competitivas para este plazo concreto.
Comparativa de depósitos a plazo fijo a 12 meses (agosto 2026)
| Entidad | TAE | Importe mínimo | Importe máximo | Solo para dinero nuevo | Garantía de depósitos |
|---|---|---|---|---|---|
| Deutsche Bank España | 3,25% | 10.000 € | 300.000 € | Sí | FGD España |
| Ferratum (Multitude Bank) | 3,20% | Consultar | Consultar | Consultar | FGD Malta |
| EBN Banco (depósito combinado) | 3,20% | Consultar | Consultar | Consultar | FGD España |
| Self Bank | 2,75% | 6.000 € | Consultar | No especificado | FGD España |
| Cetelem | 2,75% | 1 € | 250.000 € | No | FGD España |
| Mano Bank (vía Raisin) | 3,40% | Consultar | Consultar | Consultar | FGD variable según origen |
Datos verificados en fuentes especializadas a fecha de actualización de este artículo. Revisa siempre las condiciones vigentes antes de contratar, ya que las TAE a 12 meses cambian con frecuencia.
La mejor opción según tu perfil
Si tu ahorro supera los 10.000 € y viene de otra entidad: Deutsche Bank
Con un 3,25% TAE, es de las opciones más rentables del ranking a 12 meses, aunque limitada a dinero nuevo (no aplica sobre saldo que ya tuvieras en la entidad) y con un importe mínimo de 10.000 €.
Si prefieres empezar con cualquier cantidad, incluso pequeña: Cetelem
Con un 2,75% TAE desde solo 1 € de importe mínimo y hasta 250.000 €, es una de las opciones más accesibles y flexibles del mercado, sin exigir un capital inicial elevado.
Si buscas la TAE más alta sin importar el origen del banco: Mano Bank / Ferratum
Contratados normalmente a través de plataformas como Raisin, estos bancos digitales europeos ofrecen algunas de las TAE más altas del ranking a este plazo (hasta 3,40% en el caso de Mano Bank), con la garantía del fondo de depósitos correspondiente a su país de origen.
¿Por qué elegir 12 meses y no otro plazo?
El plazo de 12 meses suele ser el punto de equilibrio preferido por la mayoría de ahorradores porque:
- Es lo suficientemente largo como para conseguir una TAE claramente superior a la de una cuenta remunerada sin condiciones.
- Es lo suficientemente corto como para no comprometer el dinero durante varios años, algo relevante si el Banco Central Europeo continúa recortando tipos y prefieres tener la opción de renegociar condiciones dentro de un año.
- La mayoría de comparadores y entidades concentran aquí sus mejores ofertas de «dinero nuevo», por lo que suele ser el plazo con más competencia entre bancos y, por tanto, mejores condiciones para el cliente.
Qué pasa al vencimiento del depósito
Al cumplirse los 12 meses, la entidad suele contactar al cliente antes del vencimiento para informar de las opciones disponibles: renovar el depósito (normalmente a las condiciones vigentes en ese momento, que pueden ser distintas a las iniciales), transferir el capital más los intereses a la cuenta asociada, o contratar un nuevo depósito con otras condiciones. Es importante no dejar que el depósito se renueve automáticamente sin revisar si las nuevas condiciones siguen siendo competitivas frente a otras ofertas del mercado en ese momento.
Preguntas frecuentes
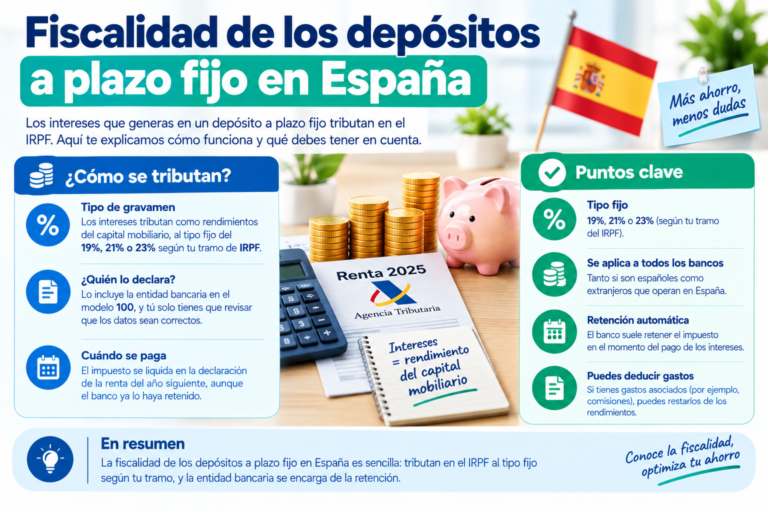
¿Cuánto generarían 20.000 € en el mejor depósito a 12 meses de agosto 2026? Con Deutsche Bank al 3,25% TAE, 20.000 € generarían aproximadamente 650 € brutos en el año, unos 526 € netos tras aplicar la retención del 19%.
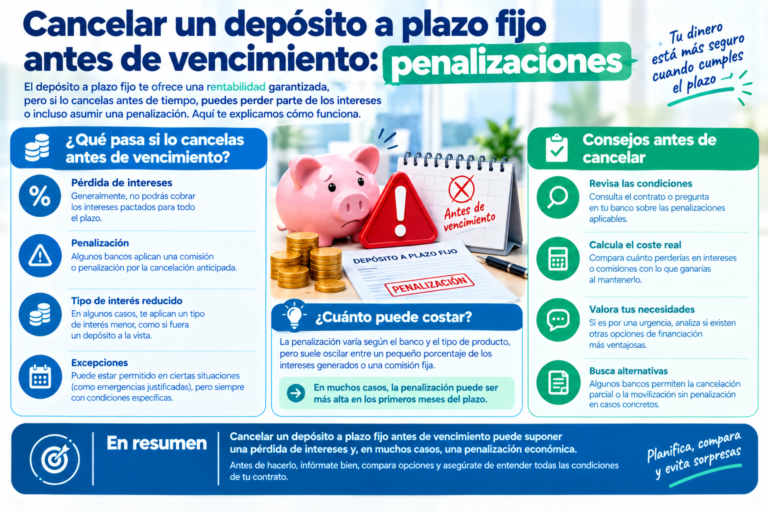
¿Puedo cancelar un depósito a 12 meses antes de que termine el plazo? Depende de la entidad. Algunas permiten la cancelación anticipada con penalización (pérdida total o parcial de los intereses generados), mientras que otras no la permiten en absoluto. Revisa esta condición antes de contratar si existe alguna posibilidad de necesitar el dinero antes del vencimiento.
¿Qué pasa si no hago nada al llegar el vencimiento? Depende de la política de cada entidad: algunas renuevan automáticamente el depósito a las condiciones vigentes en ese momento (que pueden ser peores que las iniciales), mientras que otras transfieren el capital y los intereses a la cuenta asociada sin renovar. Revisa esta política antes de contratar.
¿Es mejor un depósito a 12 meses que uno a 24 o 36 meses? Depende de tu previsión sobre los tipos de interés. Si crees que el BCE seguirá bajando tipos, asegurar un tipo más alto a más largo plazo (24-36 meses) puede compensar. Si prefieres mantener más flexibilidad para revisar condiciones en menos tiempo, el plazo de 12 meses suele ser la opción más equilibrada.
Este artículo se actualiza mensualmente. Fecha de última verificación: 28 de agosto de 2026.