WiZink cuenta remunerada: análisis completo
Meta título SEO: Cuenta Remunerada WiZink 2026: TAE, Condiciones y Opinión Meta descripción: Analizamos la Cuenta de Ahorro de WiZink: TAE actual, condiciones con y sin Bizum, comisiones, depósitos asociados y para quién tiene sentido. URL sugerida: /comparativas-bancos/wizink-cuenta-remunerada/ Categoría: Comparativas de Bancos Palabra clave principal: WiZink cuenta remunerada Intención de búsqueda: Transaccional
Última actualización: 28 de agosto de 2026
WiZink, el banco español especializado históricamente en tarjetas de crédito y con más de 2 millones de clientes en España y Portugal, ha ido ampliando su oferta de productos de ahorro en los últimos años. Su Cuenta de Ahorro combina sencillez (sin comisiones, sin vinculaciones complejas) con una TAE que ha ido variando de forma notable a lo largo de 2026. En este análisis repasamos sus condiciones y qué debes tener en cuenta antes de contratarla.
Ficha resumen de la Cuenta de Ahorro WiZink
| Característica | Detalle |
|---|---|
| TAE base (sin condiciones) | Variable, revisar TAE vigente en el momento de contratar (ver nota de actualización) |
| TAE con Bizum activado (promoción detectada) | Hasta 2,50% TAE, más 200€ extra por domiciliar 2 recibos |
| Saldo mínimo remunerado | 1 € |
| Saldo máximo remunerado | Sin límite |
| Nómina domiciliada | No requerida |
| Comisiones | Ninguna |
| Domiciliaciones y adeudos | No permitidos en la cuenta de ahorro |
| Liquidación de intereses | Mensual |
| Programa de referidos | Hasta 700€ (50€ por amigo + 20€ extra si activa Bizum, máx. 10 amigos) |
| Garantía de depósitos | FGD España, hasta 100.000€ |
| Contratación | Solo online, a través de wizink.es |
⚠️ Importante: durante la investigación de este artículo se detectaron cifras de TAE distintas según la fuente y la fecha de la información (desde 0,50% hasta 2,50% con Bizum, pasando por valores intermedios en torno al 1,20%-1,60%), lo que indica que WiZink ha modificado su oferta varias veces a lo largo de 2026. Verificar la TAE exacta vigente directamente en wizink.es antes de publicar o actualizar este artículo.
Cómo ha evolucionado la oferta de WiZink en 2026
A diferencia de otras entidades de esta web con una oferta más estable, WiZink ha realizado varios ajustes a su Cuenta de Ahorro durante 2026, incluyendo al menos una subida general de la TAE base para todos sus clientes y, en paralelo, una promoción específica que permite alcanzar hasta el 2,50% TAE activando Bizum, con una bonificación adicional de 200€ por domiciliar dos recibos. Esta promoción concreta tenía como fecha límite el 30 de junio de 2026 según las fuentes consultadas, por lo que es posible que en el momento de leer este artículo ya haya sido sustituida por una nueva oferta con condiciones distintas.
Depósitos asociados: la otra pata del ahorro en WiZink
Además de la cuenta de ahorro, WiZink ofrece depósitos a plazo fijo con condiciones diferenciadas según el plazo y si el dinero es nuevo o no:
| Plazo | TAE aproximada | Condición |
|---|---|---|
| 12 meses | ≈ 2,05% | Disponible en general |
| 18 meses | ≈ 2,85% | Solo dinero nuevo |
| 25 meses | ≈ 2,10% | Disponible en general |
| 36 meses | ≈ 2,60% | Solo dinero nuevo |
Como ejemplo oficial de la propia entidad: un depósito de 30.000€ a 36 meses generaría una remuneración de 2.317,50€ brutos al finalizar el plazo, con liquidación de intereses trimestral. Para abrir cualquiera de estos depósitos, es necesario tener previamente la Cuenta de Ahorro WiZink, que actúa como cuenta de referencia.
Ventajas de WiZink
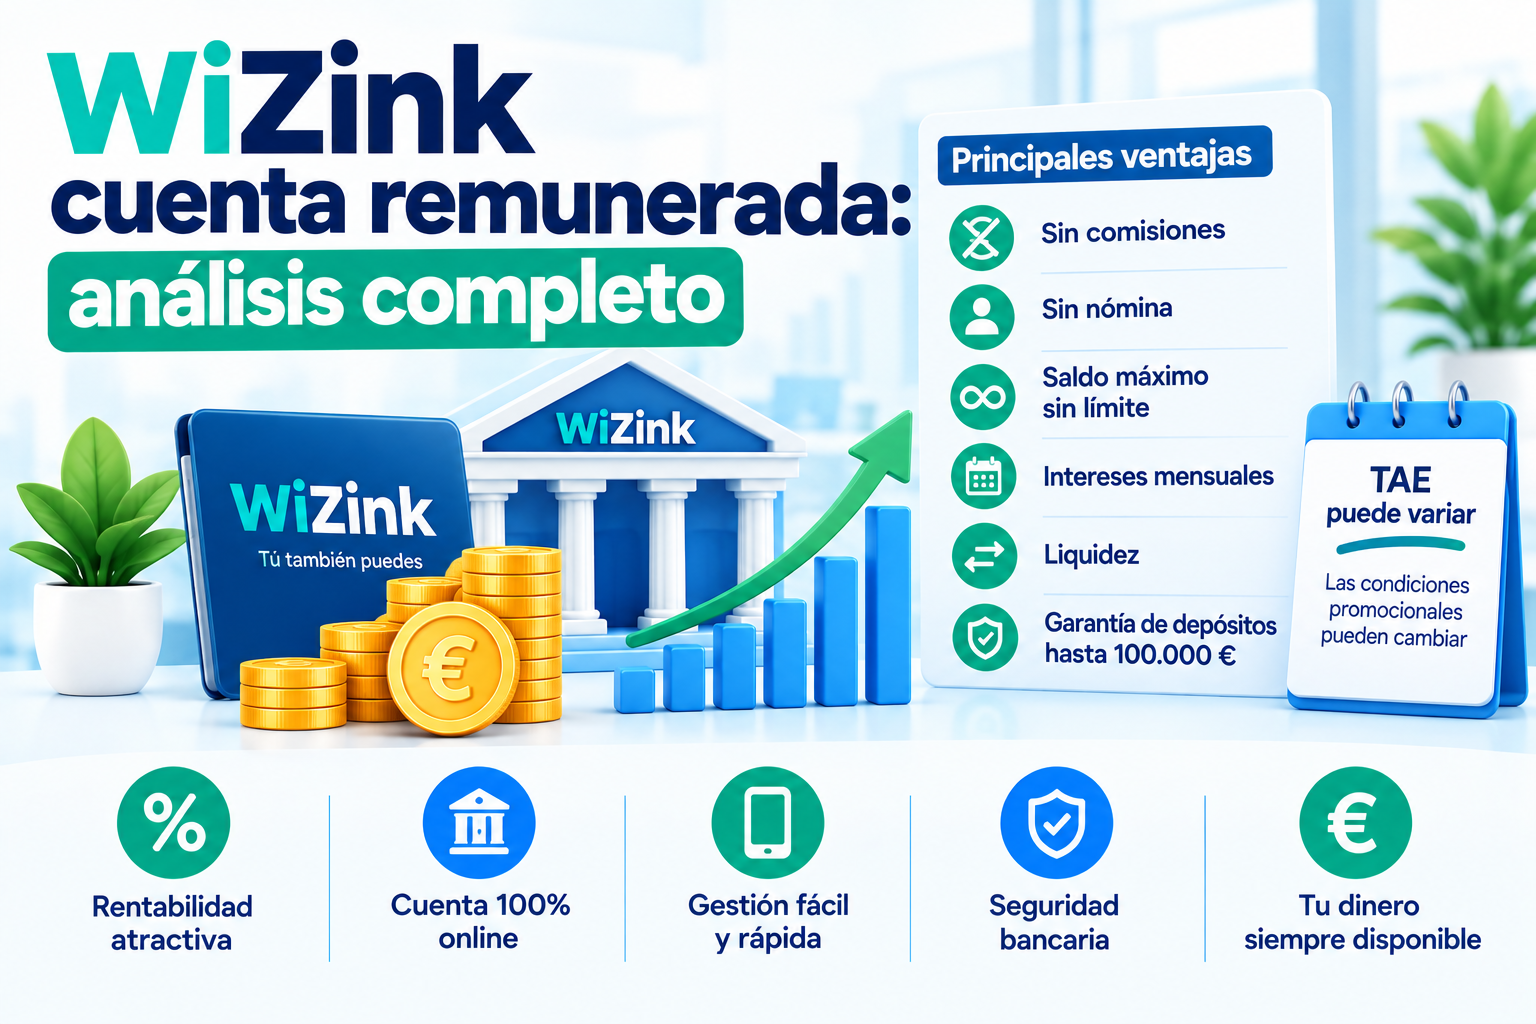
- Sin comisiones de ningún tipo, ni en la cuenta de ahorro ni en los depósitos asociados.
- Sin vinculaciones complejas: no exige nómina ni un número mínimo de operaciones para mantener la cuenta activa.
- Sin límite de saldo remunerado en la cuenta de ahorro, a diferencia de otras cuentas del mercado con topes de 10.000-70.000€.
- Entidad supervisada por el Banco de España, con más de dos millones de clientes y trayectoria consolidada en el sector financiero español.
Puntos a tener en cuenta
- La TAE ha variado bastante durante 2026, lo que dificulta comparar con certeza absoluta frente a competidores en un momento dado sin verificar la cifra exacta vigente.
- No permite domiciliaciones ni adeudos en la propia cuenta de ahorro, lo que la hace menos apta como cuenta corriente principal, a diferencia de otras cuentas remuneradas más completas (como Trade Republic u Openbank).
- Las mejores condiciones de los depósitos (18 y 36 meses) están reservadas para dinero nuevo, no aplicables sobre saldo que ya estuviera en la entidad.
¿Para quién tiene sentido la Cuenta de Ahorro WiZink?
Puede ser una opción razonable para quien:
- Busca una cuenta de ahorro sencilla, sin comisiones ni vinculaciones complejas, para aparcar dinero sin usarla como cuenta corriente del día a día.
- Ya es cliente de WiZink por sus tarjetas de crédito y prefiere centralizar también su ahorro en la misma entidad.
- Está dispuesto a activar Bizum y domiciliar un par de recibos para acceder a las mejores condiciones promocionales que la entidad ofrezca en cada momento.
Antes de decidirte, compara siempre la TAE vigente de WiZink en el momento concreto de tu consulta frente a otras opciones de esta web (como B100, Trade Republic u Openbank), dada la variabilidad detectada en su oferta a lo largo del año.
Preguntas frecuentes
¿Necesito domiciliar mi nómina para tener la Cuenta de Ahorro WiZink? No, no es un requisito en ningún caso. La TAE puede variar según si activas Bizum y domicilias recibos, pero nunca exige nómina.
¿Puedo usar la Cuenta de Ahorro WiZink como cuenta corriente principal? No es lo más recomendable, ya que no permite domiciliar recibos ni realizar adeudos directamente desde ella, a diferencia de cuentas remuneradas más completas de otras entidades.
¿Es segura WiZink? Sí, está supervisada por el Banco de España (y el Banco de Portugal para su operativa en ese país) y adherida al Fondo de Garantía de Depósitos de España, con la misma protección de 100.000€ por depositante que cualquier banco tradicional.
¿Compensa más la cuenta de ahorro o los depósitos de WiZink? Depende de tu necesidad de liquidez: los depósitos ofrecen una TAE más alta pero inmovilizan el dinero durante el plazo pactado, mientras que la cuenta de ahorro mantiene liquidez total con una TAE variable según la promoción vigente.
Este artículo se actualiza mensualmente para reflejar cambios en la TAE y condiciones de WiZink. Fecha de última verificación: 28 de agosto de 2026.