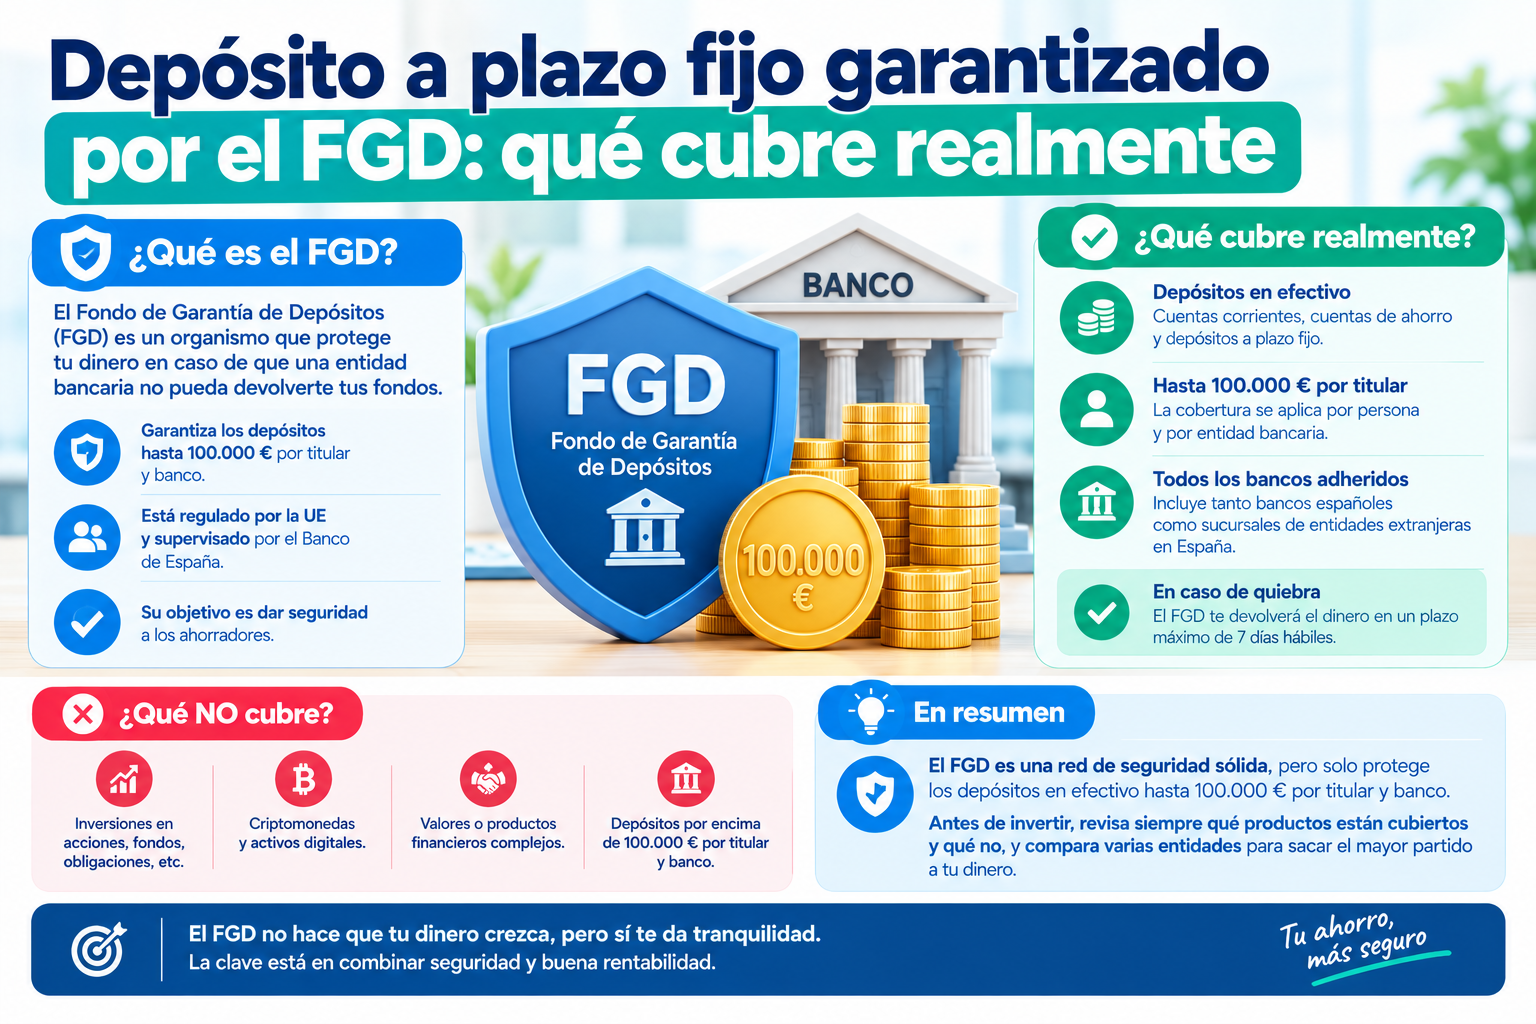
Depósito a plazo fijo garantizado por el FGD: qué cubre realmente
Es habitual leer en cualquier ficha de depósito o cuenta remunerada la frase «protegido por el Fondo de Garantía de Depósitos hasta 100.000 €», pero pocas veces se explica con detalle qué significa exactamente esta protección, en qué casos se activa, y qué ocurre si tienes dinero repartido entre varias cuentas o entidades. En esta guía lo explicamos con claridad.
Qué es el Fondo de Garantía de Depósitos
El Fondo de Garantía de Depósitos (FGD) es un mecanismo de protección al ahorrador, existente en todos los países de la Unión Europea (con la denominación y gestión concreta de cada país), cuyo objetivo es garantizar que los clientes de una entidad bancaria recuperen su dinero en caso de que dicha entidad quiebre o entre en un proceso de resolución. En España, el organismo responsable es el Fondo de Garantía de Depósitos de Entidades de Crédito (FGD), respaldado en última instancia por el Banco de España.
Cuánto cubre exactamente el FGD
La cobertura estándar en toda la Unión Europea es de 100.000 € por depositante y por entidad. Esto implica varios matices importantes:
- Es por depositante, no por cuenta. Si tienes varias cuentas o depósitos en el mismo banco (una cuenta corriente, una cuenta remunerada y un depósito a plazo fijo, por ejemplo), la cobertura de 100.000 € se aplica sobre la suma total de todo lo que tengas en esa entidad, no de forma independiente para cada producto.
- Es por entidad, no por marca comercial. Algunas marcas comerciales pertenecen al mismo banco o grupo bancario. Si dos «marcas» distintas operan bajo la misma licencia bancaria, la cobertura de 100.000 € se aplicaría conjuntamente sobre el total depositado en ambas, no de forma duplicada. Conviene verificar esto en cada caso, ya que no siempre es evidente a simple vista.
- Se aplica también a titulares conjuntos. En una cuenta con dos titulares, la cobertura puede llegar hasta 200.000 € (100.000 € por cada titular), según la normativa de cada fondo de garantía.
¿Qué pasa si tengo más de 100.000 € en una sola entidad?
El importe que supere los 100.000 € no estaría protegido por el FGD en caso de quiebra de la entidad. Es precisamente por este motivo que, para patrimonios elevados, la recomendación estándar es repartir el ahorro entre distintas entidades, de forma que ninguna concentre más de 100.000 € (o 200.000 € en caso de titularidad conjunta) del capital total del ahorrador.
El FGD no es solo español: cada país de la UE tiene el suyo
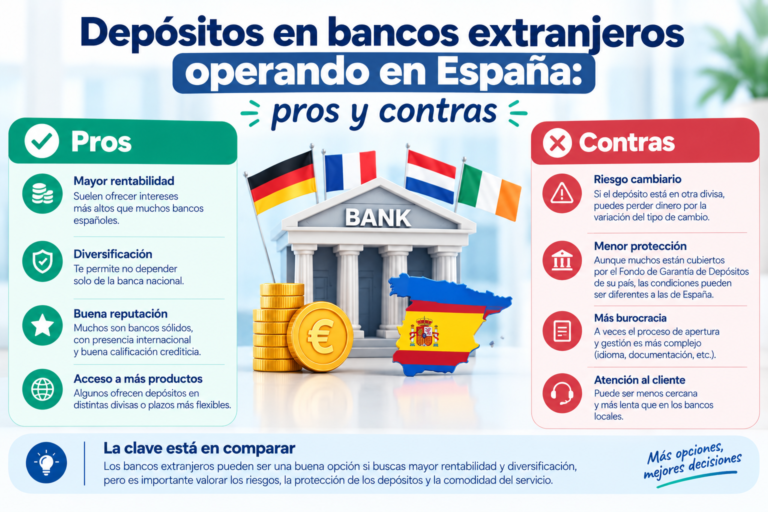
Uno de los aspectos que genera más dudas al comparar cuentas remuneradas y depósitos es que muchas de las mejores ofertas del mercado provienen de entidades con sede en otros países de la Unión Europea: Alemania (Trade Republic), Francia (Renault Bank), Malta (Ferratum, Novum Bank), Países Bajos (bunq, ING), Lituania (Revolut, SME Bank), Portugal (Miraltabank), entre otros.
En todos estos casos, la protección legal es equivalente: 100.000 € por depositante y entidad, garantizada por el fondo de garantía correspondiente al país de origen de la entidad, no por el español. La normativa europea (Directiva de Sistemas de Garantía de Depósitos) armoniza esta cobertura mínima en todos los estados miembros, por lo que el nivel de protección legal es el mismo independientemente del país.
¿Cambia algo en la práctica si el FGD es de otro país?
Aunque el nivel de protección es equivalente, sí pueden existir matices prácticos:
- Idioma y procedimiento de reclamación. En un hipotético caso de quiebra, el procedimiento de reclamación seguiría la normativa y los plazos del país correspondiente, lo que podría implicar gestionar el proceso en otro idioma o a través de un organismo extranjero.
- Plazos de devolución. La normativa europea establece plazos máximos armonizados para la devolución del dinero garantizado (habitualmente unos días laborables desde que se activa el mecanismo), aunque pueden existir pequeñas diferencias de gestión entre países.
- Percepción de riesgo. Aunque legalmente equivalente, algunos ahorradores prefieren, por tranquilidad personal, priorizar entidades con FGD español, especialmente para la parte de su ahorro que consideran más sensible (fondo de emergencia).
¿Qué NO cubre el Fondo de Garantía de Depósitos?
Es igualmente importante entender los límites de esta protección:
- No cubre productos de inversión con riesgo de mercado, como fondos de inversión, acciones, o la parte de un depósito estructurado o combinado vinculada a un fondo o cartera gestionada.
- No cubre pérdidas por bajada de tipos de interés ni por cualquier decisión legítima de la entidad de modificar sus condiciones para nuevos productos.
- No cubre el importe que supere los 100.000 € por depositante y entidad.
Cómo verificar si una entidad está realmente adherida a un FGD
Antes de depositar una cantidad relevante en cualquier entidad, especialmente si es poco conocida, es recomendable:
- Comprobar en la propia web de la entidad qué Fondo de Garantía de Depósitos la respalda.
- Verificar que la entidad tiene licencia bancaria válida en algún país de la Unión Europea (no todas las fintech son bancos con licencia propia; algunas operan como agentes o emisores de dinero electrónico, con un régimen de protección distinto).
- En caso de duda, consultar el registro de entidades del Banco de España o de la autoridad supervisora del país correspondiente.
Preguntas frecuentes
¿Es más seguro un banco español que uno alemán o maltés? Legalmente, la protección del capital (100.000 € por depositante y entidad) es la misma en todos los países de la Unión Europea. La diferencia práctica estaría en el procedimiento y el idioma de una hipotética reclamación, no en el nivel de protección.
¿Qué pasa si tengo 150.000 € en una sola cuenta remunerada? Los primeros 100.000 € estarían protegidos por el Fondo de Garantía de Depósitos; los 50.000 € restantes no tendrían esa protección en caso de quiebra de la entidad. Se recomienda repartir el capital entre varias entidades para evitar esta situación.
¿La cobertura de 100.000 € se aplica por cada producto o por el total en el banco? Se aplica sobre el total de todo lo que tengas en esa entidad (cuenta corriente, cuenta remunerada, depósitos, etc.), no de forma independiente para cada producto.
¿Los fondos monetarios o los depósitos estructurados están protegidos por el FGD? Los fondos monetarios, al ser productos de inversión, no están protegidos por el FGD. En los depósitos estructurados o combinados, solo la parte correspondiente al depósito tradicional cuenta con esta protección; la parte vinculada a un fondo o cartera gestionada no.
Este artículo tiene carácter informativo. Fecha de última actualización: 28 de agosto de 2026.