Depósitos estructurados: qué son y por qué tienen riesgo
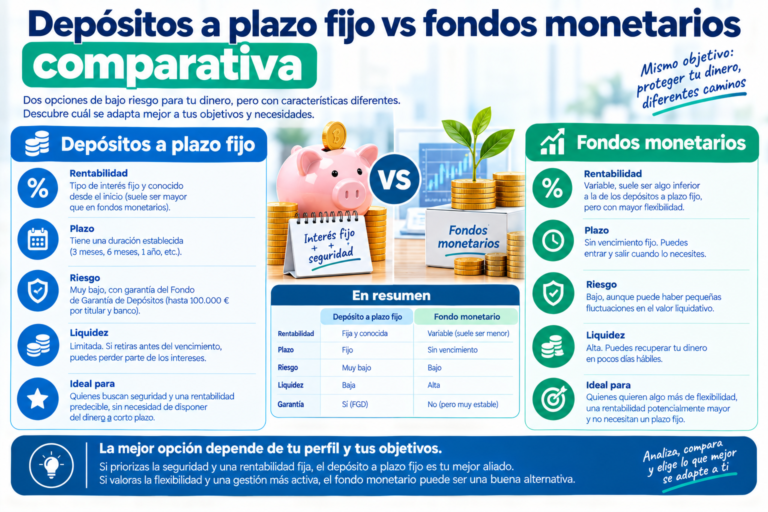
Es habitual que los bancos ofrezcan, junto a sus depósitos a plazo fijo tradicionales, otro producto con un nombre parecido pero un funcionamiento bastante distinto: el depósito estructurado. Aunque comparte la palabra «depósito» y suele garantizar el capital invertido, no es en absoluto lo mismo, y conviene entender bien sus diferencias antes de dejarse llevar por una TAE potencial más alta.
Qué es un depósito estructurado
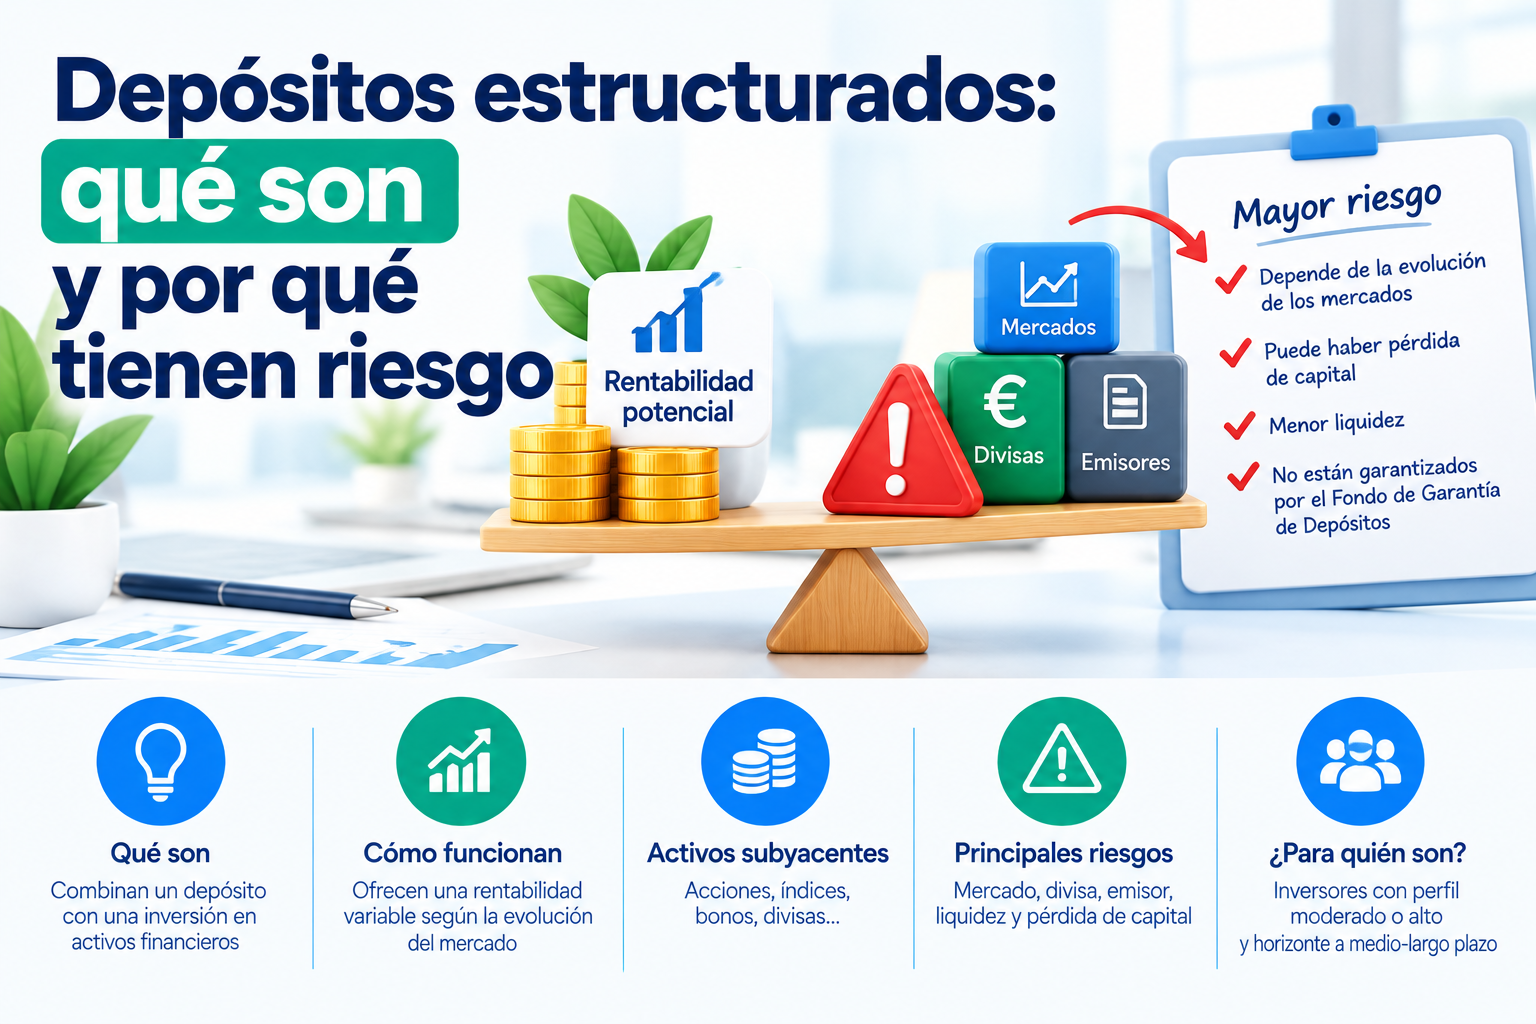
Un depósito estructurado es un producto de ahorro e inversión que combina un depósito a plazo tradicional con un componente cuya rentabilidad depende de la evolución de uno o varios activos subyacentes: un índice bursátil, una cesta de acciones, un fondo de inversión, o incluso una divisa. A diferencia de un depósito clásico, donde la TAE se conoce con certeza desde el momento de la contratación, en un depósito estructurado la rentabilidad adicional es variable y depende de cómo evolucione ese activo de referencia durante el plazo pactado.
La diferencia clave: qué está garantizado y qué no
Este es el punto que genera más confusión entre los ahorradores:
- El capital invertido suele estar garantizado. Al vencimiento, el banco debe devolver el importe depositado inicialmente, salvo casos muy concretos de productos con capital parcialmente garantizado (menos habituales y dirigidos a perfiles de inversión más avanzados).
- La rentabilidad adicional NO está garantizada. A diferencia de un depósito tradicional, donde sabes desde el primer día cuánto vas a ganar, en un depósito estructurado el rendimiento extra depende de si se cumplen las condiciones ligadas al activo subyacente. En el peor de los escenarios, es posible no obtener ninguna rentabilidad adicional, recuperando únicamente el capital invertido al cabo de varios meses o años.
Esta es la razón por la que, aunque el capital está protegido, los depósitos estructurados se consideran productos de mayor complejidad y riesgo que un depósito a plazo fijo tradicional: el «riesgo» no es perder dinero, sino no ganar la rentabilidad esperada, e incluso no ganar nada en absoluto, a pesar de haber tenido el dinero inmovilizado durante todo el plazo.
Depósito estructurado vs depósito a plazo fijo tradicional
| Depósito a plazo fijo | Depósito estructurado | |
|---|---|---|
| Rentabilidad | Fija y conocida desde el inicio | Variable, depende del activo subyacente |
| Capital garantizado | Sí, siempre | Generalmente sí, pero conviene confirmarlo en cada caso |
| Rentabilidad garantizada | Sí | No, puede ser cero |
| Complejidad | Baja | Media-alta |
| Indicador de riesgo (escala 1-6 del sector) | 1/6 | Superior a 1/6, según el producto |
| Perfil recomendado | Cualquier ahorrador | Inversor con perfil moderado o agresivo, con conocimientos financieros básicos |
Existe también una variante intermedia: los depósitos combinados
Algunas entidades, como EBN Banco, comercializan lo que se conoce como depósitos combinados: productos que integran un depósito tradicional (con rentabilidad fija y conocida) junto a un fondo de inversión independiente. A diferencia del depósito estructurado puro, aquí ambas partes funcionan de forma separada, lo que permite al ahorrador tener claro qué parte de su dinero está generando un interés fijo garantizado y qué parte está expuesta a la evolución de un fondo con su propio nivel de riesgo.
Qué revisar antes de contratar un depósito estructurado
- ¿Está garantizado el 100% del capital, o solo una parte? La mayoría de depósitos estructurados comercializados en España garantizan el capital completo, pero siempre conviene confirmarlo, ya que existen variantes con menor garantía.
- ¿Cuál es el activo subyacente y cómo se calcula la rentabilidad? Un índice bursátil conocido (como el Ibex 35 o el Eurostoxx 50) es más fácil de entender que una cesta compleja de varios activos con condiciones específicas.
- ¿Cuál es el escenario más pesimista? En el peor de los casos, ¿recuperas solo el capital sin ningún interés, o existe una rentabilidad mínima garantizada?
- ¿Permite cancelación anticipada? Al tratarse de un producto ligado a la evolución de mercados, la cancelación antes del vencimiento suele ser aún más restrictiva que en un depósito tradicional.
- Indicador de riesgo del producto. Por normativa, estos productos deben mostrar un indicador de riesgo en una escala del 1 (menor riesgo) al 6 (mayor riesgo); un depósito tradicional suele situarse en el nivel 1, mientras que un depósito estructurado se sitúa en niveles superiores.
¿Para quién tiene sentido un depósito estructurado?
Puede tener sentido para un ahorrador con un perfil moderado que:
- Ya tiene cubierto su fondo de emergencia en productos sin riesgo (cuenta remunerada o depósito tradicional).
- Entiende y acepta que la rentabilidad adicional no está garantizada, y que en el peor escenario solo recuperará el capital invertido, sin haber generado ningún interés durante todo el plazo.
- Busca una alternativa con mayor potencial de rentabilidad que un depósito tradicional, sin llegar a asumir el riesgo de perder el capital que sí existe en productos de inversión pura (acciones, fondos de renta variable).
No suele ser recomendable para quien busca simplicidad, previsibilidad total, o para el ahorro destinado a un fondo de emergencia, donde un depósito o cuenta remunerada tradicional resultan más adecuados.
Fiscalidad de los depósitos estructurados
La parte de rendimiento generada por un depósito estructurado tributa igual que cualquier otro rendimiento del capital mobiliario o, según cómo esté estructurado el producto, como ganancia patrimonial, dentro de la base del ahorro del IRPF. Dada la complejidad de estos productos, conviene revisar con la propia entidad o con un asesor fiscal cómo se declara exactamente el rendimiento obtenido en cada caso concreto.
Preguntas frecuentes
¿Puedo perder dinero con un depósito estructurado? En la inmensa mayoría de los casos comercializados en España, el capital invertido está garantizado al 100%, por lo que no perderías el dinero depositado. Lo que sí puede ocurrir es no obtener ninguna rentabilidad adicional si el activo subyacente no evoluciona favorablemente.
¿Son peligrosos los depósitos estructurados? No son «peligrosos» en el sentido de poner en riesgo el capital, ya que suelen estar protegidos por el Fondo de Garantía de Depósitos hasta 100.000 € igual que un depósito tradicional. Son, eso sí, más complejos, y su rentabilidad real puede acabar siendo muy inferior a la esperada si el mercado no acompaña.
¿Es lo mismo un depósito estructurado que un depósito combinado? No exactamente. Un depósito combinado (como los que ofrece EBN Banco) integra un depósito tradicional y un fondo de inversión como productos independientes, mientras que en un depósito estructurado puro la rentabilidad adicional está directamente ligada, mediante una fórmula, a la evolución de un activo subyacente.
¿Necesito conocimientos de inversión para contratar uno? Se recomienda tener al menos unos conocimientos básicos de los mercados financieros y entender bien el escenario pesimista del producto antes de contratarlo, dada su mayor complejidad frente a un depósito tradicional.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni recomendación de inversión. Fecha de última actualización: 28 de agosto de 2026.