Mejores depósitos a plazo fijo para autónomos
Muchos autónomos mantienen un colchón de tesorería para cubrir el pago trimestral de IVA, la cuota de autónomos o posibles imprevistos de facturación irregular. Ese dinero, mientras no se utiliza, puede generar algo de rentabilidad en un depósito a plazo fijo, siempre que se elija bien el plazo según la previsión de necesidad de liquidez. En este artículo repasamos las mejores opciones y, sobre todo, un matiz importante: algunas entidades aplican condiciones distintas (y más favorables) para autónomos que para asalariados.
Un matiz importante: condiciones específicas para autónomos
Algunas entidades bancarias, al exigir requisitos como domiciliar una nómina para acceder a la TAE más alta de sus productos de ahorro (incluidos depósitos vinculados a cuentas remuneradas), reducen ese umbral para el colectivo de autónomos, reconociendo que sus ingresos no siempre llegan en forma de nómina tradicional. Por ejemplo, hemos detectado entidades que exigen una nómina domiciliada de 900 €/mes para asalariados, pero reducen ese requisito a solo 275 €/mes para autónomos, equiparando el ingreso mensual mínimo a su realidad de facturación. Antes de descartar una oferta por no tener nómina tradicional, conviene comprobar siempre si existe una condición alternativa específica para autónomos.
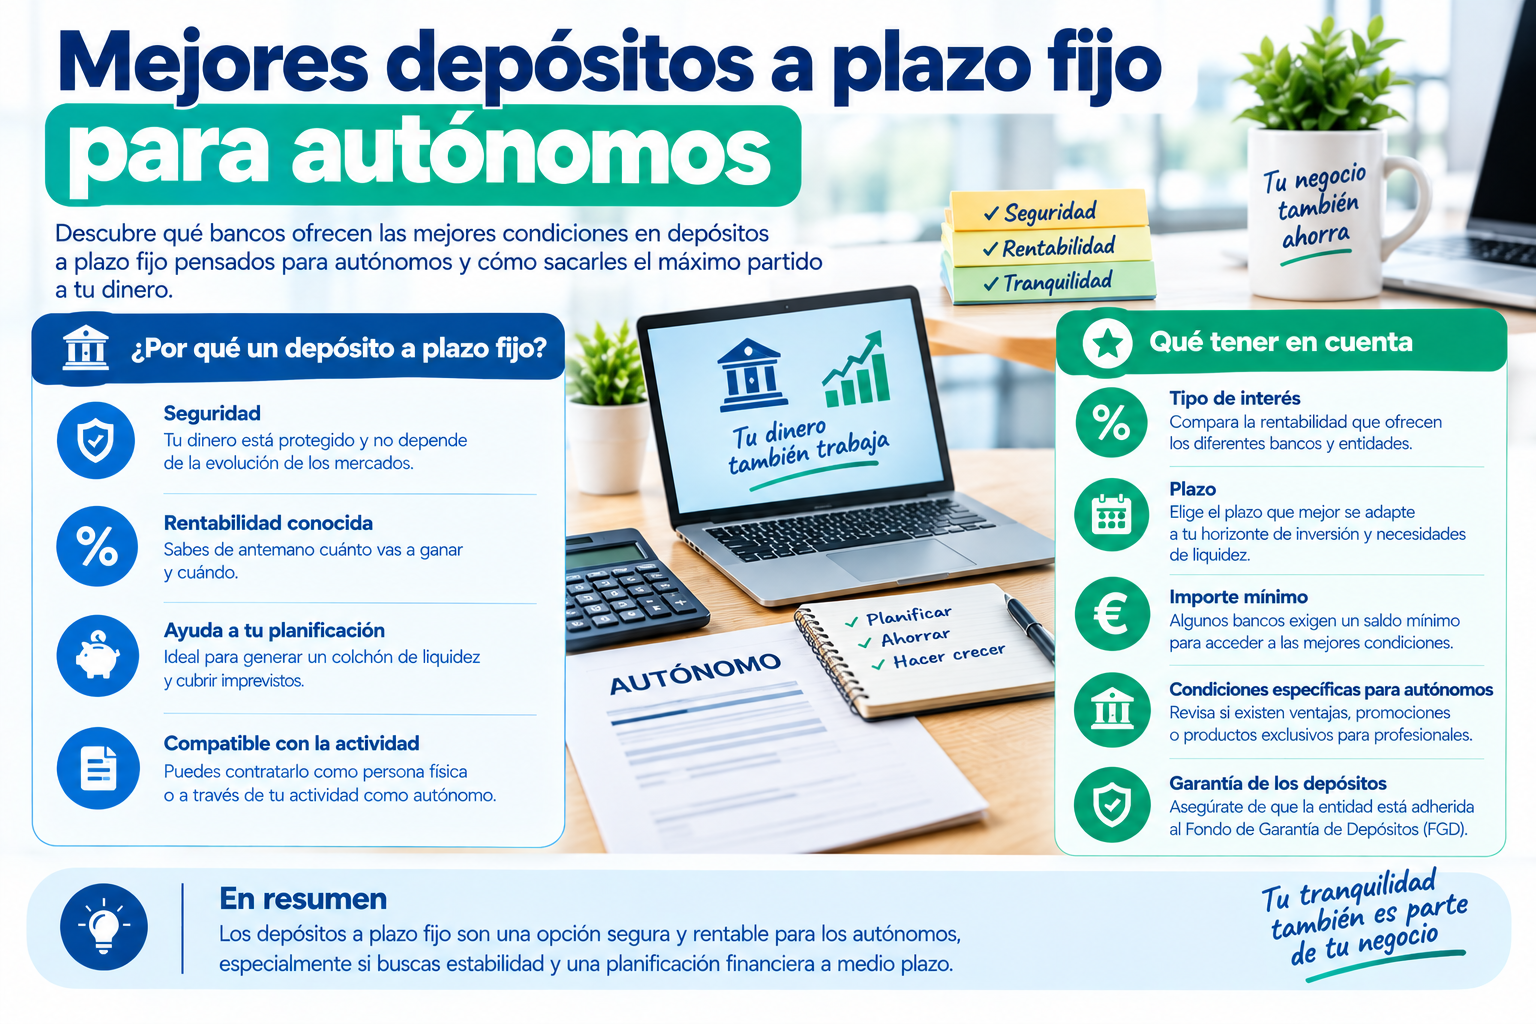
Factores clave a la hora de elegir depósito si eres autónomo
- Plazo acorde a tus obligaciones fiscales. Si el dinero está reservado para el pago trimestral de IVA o el pago fraccionado de IRPF, un depósito a 3 meses (coincidiendo con cada trimestre fiscal) puede encajar mejor que uno a 12 meses.
- Posibilidad de cancelación anticipada. La actividad de un autónomo puede tener imprevistos de tesorería; conviene priorizar depósitos que permitan cancelación anticipada (como Pibank) frente a los que no la permiten en absoluto.
- Importe mínimo accesible. No todos los autónomos manejan grandes cantidades de tesorería ociosa; depósitos sin importe mínimo o con mínimos bajos (Cetelem, Pibank) resultan más flexibles que los que exigen 10.000 € o más de entrada.
- Separación de cuentas. Aunque no es obligatorio, es recomendable gestionar el depósito de tesorería del negocio desde una cuenta operativa distinta de la personal, para mantener claridad contable de cara a la actividad económica.
Depósitos recomendados según el perfil de tesorería del autónomo
Si necesitas máxima flexibilidad (posible imprevisto de facturación)
El Depósito Pibank (2,52% TAE a 12 meses, con cancelación parcial o total en cualquier momento) es una opción adecuada, ya que permite recuperar el dinero sin perder la totalidad de los intereses generados si surge un imprevisto de tesorería.
Si tienes tesorería estable que no vas a tocar en 3-4 meses
Los depósitos a 3 meses con TAE competitiva (Ferratum al 3% TAE, o el Depósito Bienvenida de ING al 3% TAE para nuevos clientes) permiten rentabilizar la reserva de IVA de un trimestre concreto sin comprometer el dinero más allá de la fecha en que necesitarás liquidarlo.
Si tienes un colchón de tesorería más amplio y estable
Para la parte del ahorro del negocio que no tiene un destino inmediato conocido, los depósitos a 12 meses con mayor TAE (Deutsche Bank al 3,25%, o entidades como Banco BIG con ofertas puntuales para nuevos clientes de hasta 3,50% TAE a 3 meses en importes de 10.000 € a 75.000 €) pueden maximizar la rentabilidad, siempre que exista certeza de no necesitar ese capital antes del vencimiento.
Fiscalidad de los depósitos para autónomos: un matiz importante
Es fundamental entender que los intereses de un depósito, aunque el dinero provenga de la actividad económica como autónomo, no tributan como rendimiento de esa actividad, sino como rendimiento del capital mobiliario dentro de la base del ahorro del IRPF (los mismos tramos del 19% al 30% aplicables a cualquier ahorrador). Esto significa que estos intereses no afectan al cálculo del rendimiento neto de la actividad económica ni a los pagos fraccionados trimestrales del IRPF como autónomo, ya que se declaran de forma completamente separada.
Preguntas frecuentes
¿Puedo usar mi cuenta de autónomo para contratar cualquier depósito del mercado? Sí, no existe ninguna restricción legal que impida a un autónomo contratar los mismos depósitos disponibles para cualquier particular, salvo las condiciones específicas de cada oferta.
¿Existen depósitos exclusivos solo para autónomos? No es lo más habitual, pero sí existen entidades que reducen los requisitos de vinculación (por ejemplo, el importe mínimo de nómina o ingresos domiciliados) específicamente para el colectivo de autónomos, equiparándolo a su realidad de ingresos.
¿Compensa un depósito a plazo fijo para la reserva de IVA? Depende del plazo. Si sabes con certeza cuándo necesitarás ese dinero (por ejemplo, el 20 de cada trimestre para presentar el IVA), un depósito con vencimiento ajustado a esa fecha puede generar algo de rentabilidad extra frente a dejarlo en una cuenta sin remunerar, siempre que el plazo encaje exactamente con la necesidad de liquidez.
¿Es mejor una cuenta remunerada que un depósito para la tesorería de mi negocio? Si existe incertidumbre sobre cuándo necesitarás el dinero (habitual en actividades con facturación irregular), una cuenta remunerada, con liquidez total, suele ser más prudente que un depósito a plazo fijo, aunque la TAE pueda ser algo inferior.
Este artículo se actualiza mensualmente. Fecha de última verificación: 28 de agosto de 2026.