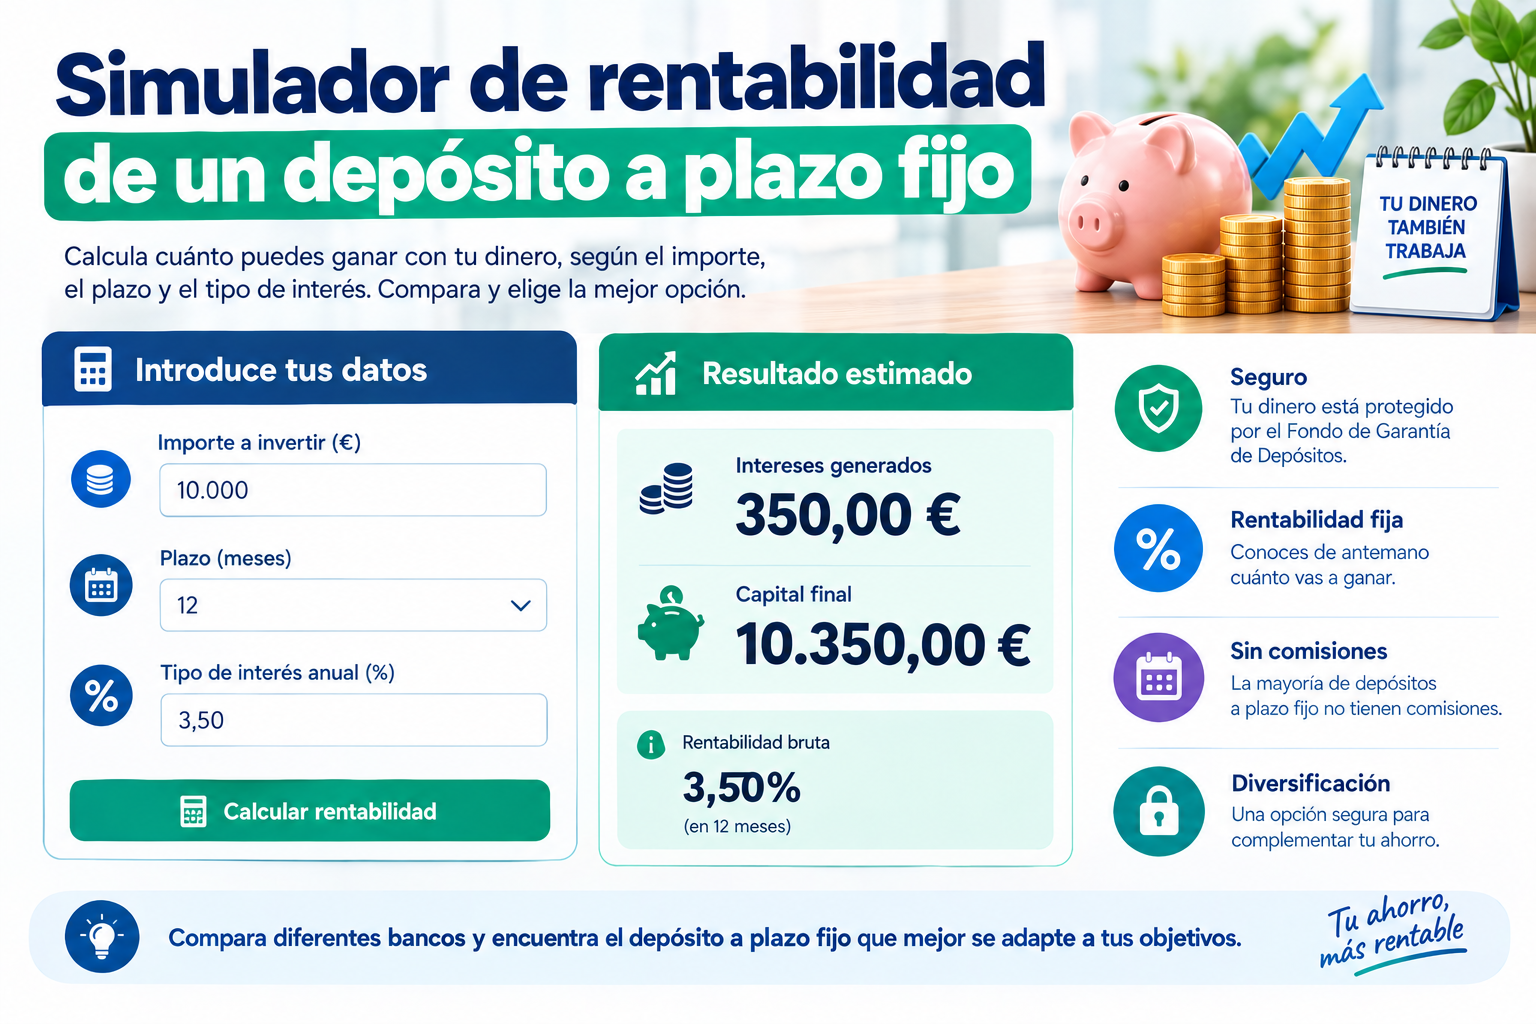
Simulador de rentabilidad de un depósito a plazo fijo
¿Quieres saber exactamente cuánto vas a ganar con un depósito a plazo fijo antes de contratarlo? Con nuestro simulador puedes calcular en segundos el interés bruto, la retención fiscal aplicable y el importe neto que recibirás realmente, introduciendo solo el capital, la TAE y el plazo del depósito que estás valorando.
[AQUÍ SE INSERTA EL WIDGET INTERACTIVO DE LA CALCULADORA — ver notas técnicas al final de este documento]
Cómo usar el simulador
- Introduce el capital que quieres depositar (por ejemplo, 10.000 €).
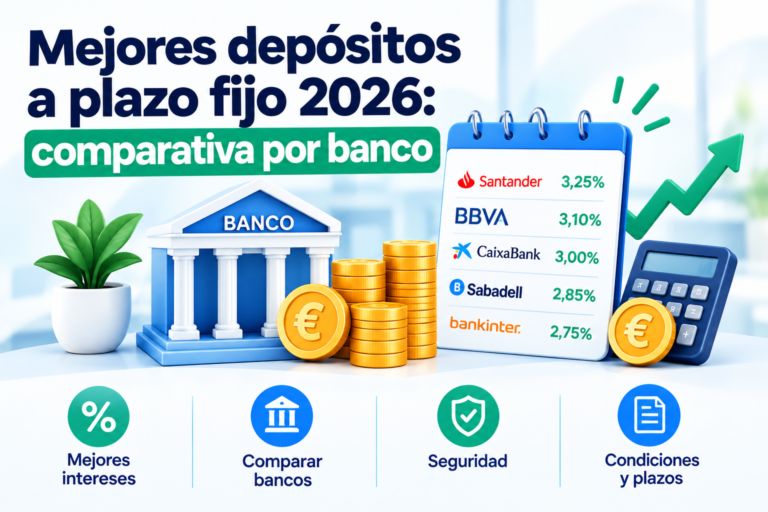
- Introduce la TAE del depósito que estás comparando (puedes consultar las TAE actuales en nuestra comparativa de mejores depósitos a plazo fijo).
- Selecciona el plazo en meses (3, 6, 12, 24 o 36 meses).
- El simulador calculará automáticamente:
- El interés bruto total que generarías durante el plazo.
- La retención fiscal del 19% que aplicará el banco.
- El interés neto que recibirías realmente en tu cuenta.
Cómo se calcula la rentabilidad de un depósito (la fórmula detrás del simulador)
Para que entiendas exactamente qué hay detrás del cálculo, la fórmula utilizada es la siguiente:
Interés bruto = Capital × TAE × (Plazo en meses / 12)
Por ejemplo, para un depósito de 10.000 € a una TAE del 3% durante 12 meses:
Interés bruto = 10.000 € × 0,03 × (12/12) = 300 €
A este importe se le aplica la retención del 19% a cuenta del IRPF:
Retención = 300 € × 0,19 = 57 €
Interés neto recibido = 300 € − 57 € = 243 €
Ten en cuenta que este cálculo simplificado asume un plazo exacto en meses y una TAE constante durante todo el periodo. Si el conjunto de tus rendimientos del ahorro del año supera los 6.000 €, es posible que en la declaración de la renta tengas que abonar una diferencia adicional, ya que el tipo definitivo puede superar el 19% de la retención practicada (consulta nuestra guía de fiscalidad de los depósitos a plazo fijo para más detalle).
Ejemplos de cálculo con distintos importes y TAE
| Capital | TAE | Plazo | Interés bruto | Retención (19%) | Interés neto |
|---|---|---|---|---|---|
| 5.000 € | 2,52% | 12 meses | 126 € | 24 € | 102 € |
| 10.000 € | 3,00% | 12 meses | 300 € | 57 € | 243 € |
| 20.000 € | 3,25% | 12 meses | 650 € | 124 € | 526 € |
| 10.000 € | 3,00% | 3 meses | 75 € | 14 € | 61 € |
| 50.000 € | 3,10% | 24 meses | 3.100 € | 589 € | 2.511 € |
Cálculos simplificados con fines ilustrativos. El simulador interactivo de esta página permite introducir tus propios importes, TAE y plazos para obtener el cálculo exacto de tu caso.
Por qué es importante calcular el interés neto, no solo el bruto
Muchos comparadores y anuncios de depósitos destacan únicamente la TAE bruta, sin mostrar cuánto recibirás realmente después de la retención fiscal. Como hemos visto en los ejemplos, la diferencia entre el interés bruto y el neto puede rondar el 19-20% del importe total, una cifra que conviene tener siempre presente al comparar ofertas o al calcular si te compensa asumir la falta de liquidez de un depósito frente a otras alternativas.
Preguntas frecuentes sobre el cálculo de la rentabilidad
¿El simulador tiene en cuenta los tramos superiores del IRPF (21%, 23%, etc.)? El simulador calcula la retención estándar del 19% aplicada por el banco en el momento del abono. Si tus rendimientos totales del ahorro del año superan los 6.000 €, es posible que debas un importe adicional al presentar la declaración, según la escala progresiva explicada en nuestra guía de fiscalidad.
¿Puedo usar el simulador para comparar varios depósitos a la vez? Sí, te recomendamos repetir el cálculo con la TAE y el plazo de cada oferta que estés valorando, para comparar directamente el interés neto de cada una en lugar de fijarte solo en la TAE anunciada.
¿El simulador sirve también para cuentas remuneradas? El cálculo básico (capital × TAE × tiempo, menos la retención del 19%) es aplicable también a cuentas remuneradas, aunque en ese caso el «plazo» no es fijo, sino el tiempo que decidas mantener el saldo depositado.
¿Qué pasa si mi depósito liquida intereses trimestrales en lugar de al vencimiento? El cálculo del interés total generado es el mismo; lo que cambia es el momento en que recibes cada pago (y en que se practica la retención correspondiente), no el importe total acumulado al final del plazo completo.
Fecha de última actualización: 28 de agosto de 2026.