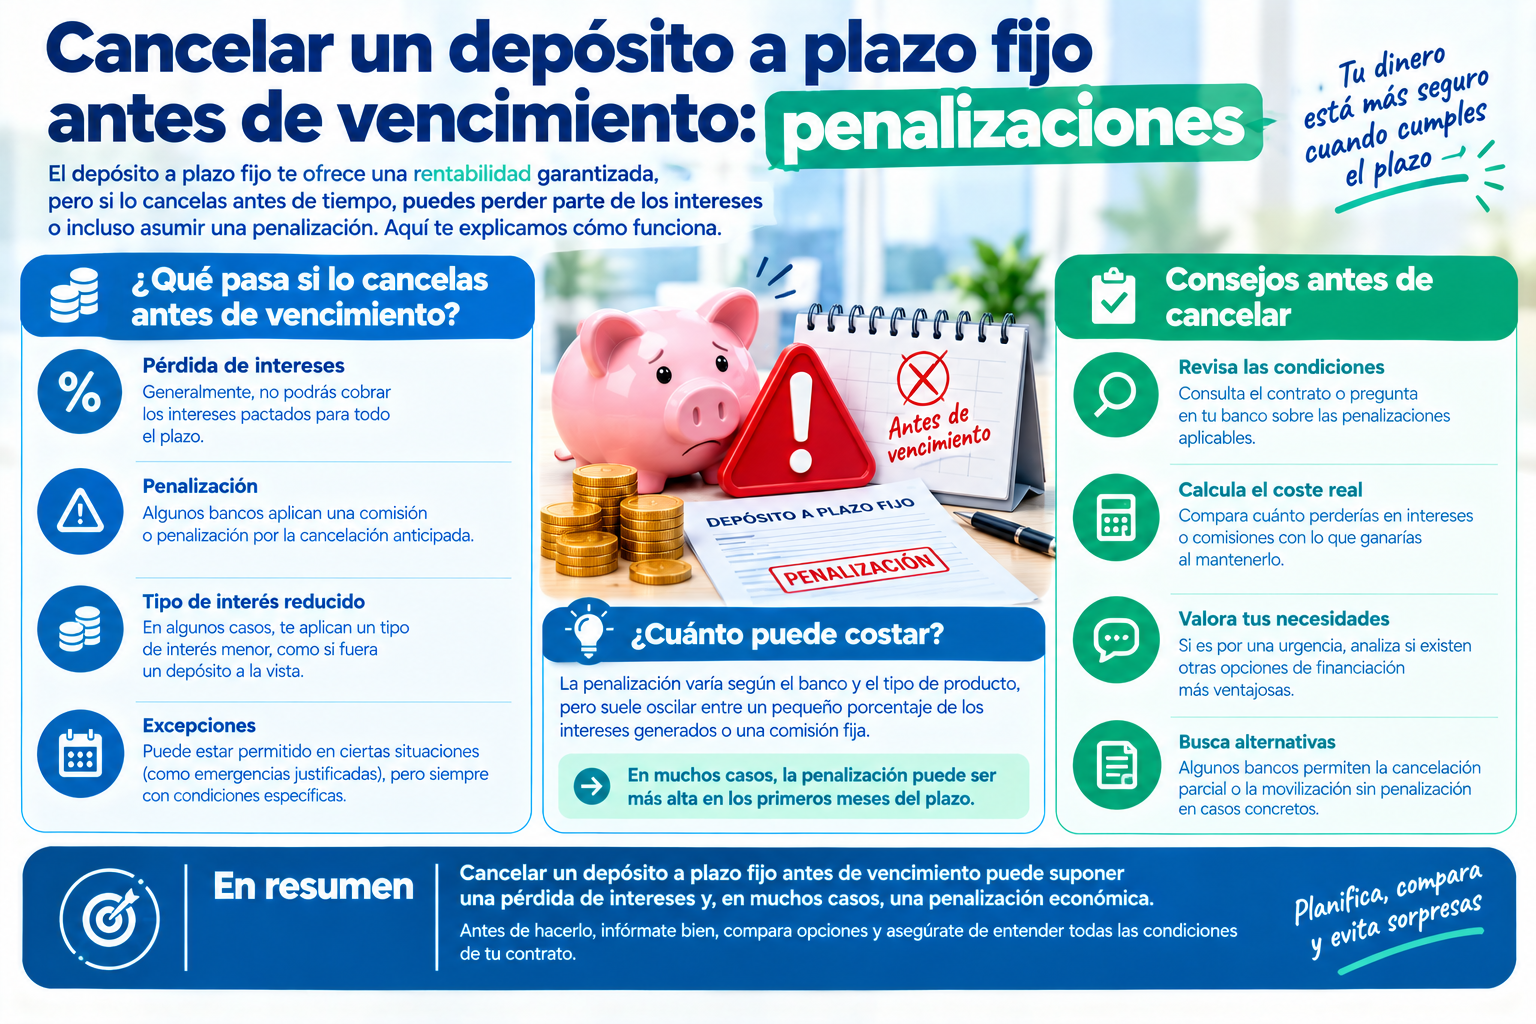
Cancelar un depósito a plazo fijo antes de vencimiento: penalizaciones
Contratar un depósito a plazo fijo implica, en principio, comprometer el dinero hasta su vencimiento. Pero la vida no siempre sigue el plan previsto, y es habitual preguntarse qué pasa si surge un imprevisto y necesitas recuperar ese dinero antes de tiempo. La respuesta depende por completo de las condiciones concretas de cada depósito, que varían mucho de una entidad a otra.
Los tres escenarios posibles según el depósito contratado
1. Cancelación anticipada no permitida
Algunas de las ofertas con mejor TAE del mercado, como el depósito a 24 meses de Novum Bank o el Sinycon Plus de EBN Banco, directamente no permiten la cancelación anticipada bajo ninguna circunstancia. En estos casos, el dinero queda completamente inmovilizado hasta el vencimiento pactado, sin excepciones. Antes de contratar un depósito con esta condición, es imprescindible estar seguro de que no se va a necesitar ese capital durante todo el plazo.
2. Cancelación anticipada permitida con penalización
Es la situación más habitual en el mercado. La penalización más común consiste en la pérdida total o parcial de los intereses generados hasta el momento de la cancelación. Por ejemplo, el Depósito Pibank permite la cancelación parcial o total en cualquier momento, descontando únicamente los intereses correspondientes al trimestre en curso sobre el importe retirado, sin afectar a los intereses ya cobrados en trimestres anteriores ni penalizar con comisiones adicionales.
3. Cancelación anticipada sin penalización (menos habitual)
Algunas promociones puntuales, especialmente pensadas para captar nuevos clientes, permiten recuperar el dinero antes de tiempo sin perder los intereses ya generados. Este tipo de condiciones son menos frecuentes y suelen anunciarse de forma explícita como un valor diferencial de la oferta.
Qué revisar en las condiciones antes de contratar
- ¿Se permite la cancelación anticipada, sí o no? Es la pregunta más básica, y sorprendentemente muchos ahorradores no la comprueban antes de contratar.
- Si se permite, ¿es total, parcial, o ambas? Algunas entidades solo permiten cancelar el depósito completo, no una parte, lo que resta flexibilidad si solo necesitas una porción del capital.
- ¿Cuál es exactamente la penalización? Puede ser la pérdida de todos los intereses generados, solo los del periodo en curso (como en Pibank), o una comisión fija adicional sobre el capital retirado.
- ¿Hay algún plazo mínimo antes de poder solicitar la cancelación? Algunas entidades no permiten cancelar durante los primeros meses del depósito, aunque en teoría se permita la cancelación anticipada.
Comparativa de políticas de cancelación anticipada
| Entidad | ¿Permite cancelación? | Tipo de penalización |
|---|---|---|
| Novum Bank | No | No aplica (no permitida) |
| EBN Banco (Sinycon Plus) | No | No aplica (no permitida) |
| Pibank | Sí, parcial o total | Pérdida de intereses del trimestre en curso sobre el importe retirado |
| Deutsche Bank / Otras entidades tradicionales | Depende de la oferta concreta | Habitualmente pérdida total o parcial de intereses generados; revisar condiciones específicas |
Las condiciones de cancelación anticipada pueden cambiar entre distintas ofertas de una misma entidad según el momento de contratación: revisa siempre el contrato específico antes de firmar.
Alternativas si crees que podrías necesitar el dinero antes de tiempo
Si existe una posibilidad razonable de necesitar el capital antes del vencimiento, conviene valorar alternativas antes de comprometerte con un depósito sin cancelación anticipada:
- Cuenta remunerada: ofrece liquidez total sin ningún tipo de penalización, aunque normalmente con una TAE algo inferior a la de un depósito a plazo fijo equivalente.
- Depósitos con cancelación anticipada permitida: como el de Pibank, que combinan una rentabilidad competitiva con la posibilidad real de recuperar el dinero si surge un imprevisto.
- Escalonar el ahorro (laddering): en lugar de depositar todo el capital en un único depósito a 12 meses, dividirlo en varios depósitos con vencimientos distintos (por ejemplo, a 3, 6 y 12 meses), de forma que siempre haya una parte del dinero próxima a liberarse sin penalización.
Cómo calcular la pérdida real por cancelar antes de tiempo
Supongamos un depósito de 10.000 € a 12 meses con una TAE del 3%, que decides cancelar a los 8 meses porque necesitas el dinero:
- Si la política de la entidad es «pérdida total de intereses generados»: recuperarías los 10.000 € iniciales, sin ningún interés, a pesar de haber tenido el dinero inmovilizado 8 meses.
- Si la política es más favorable, como la de Pibank (pérdida solo del trimestre en curso): mantendrías los intereses de los primeros 6 meses (dos trimestres completos), perdiendo únicamente el interés correspondiente al tercer trimestre en curso en el momento de la cancelación.
Esta diferencia ilustra por qué merece la pena revisar bien la política de cancelación de cada depósito, no solo la TAE anunciada, especialmente si existe alguna incertidumbre sobre la disponibilidad futura del dinero.
Preguntas frecuentes
¿Todos los depósitos a plazo fijo permiten cancelación anticipada? No, depende completamente de las condiciones específicas de cada oferta. Algunas entidades, especialmente las que ofrecen la TAE más alta del mercado, no la permiten en absoluto.
¿Perderé todo el interés si cancelo mi depósito antes de tiempo? Depende de la política de cada entidad. Algunas aplican la pérdida total de los intereses generados, mientras que otras, como Pibank, solo descuentan los intereses del periodo en curso, manteniendo lo ya generado en periodos anteriores.
¿Es mejor una cuenta remunerada si no estoy seguro de necesitar liquidez? Si existe una duda razonable sobre si vas a necesitar el dinero antes del vencimiento, una cuenta remunerada (sin plazo ni penalización) suele ser más adecuada que un depósito a plazo fijo, aunque la TAE pueda ser algo inferior.
¿Puedo cancelar solo una parte de mi depósito? Depende de la entidad. Algunas, como Pibank, permiten cancelaciones parciales, mientras que otras solo contemplan la cancelación total del depósito completo.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero. Fecha de última actualización: 28 de agosto de 2026.