Bancos tradicionales vs neobancos: dónde rinde más tu dinero
Durante años, la banca tradicional española ofreció rentabilidades simbólicas en sus cuentas de ahorro, mientras los neobancos han ido ganando terreno precisamente por ofrecer condiciones mucho más competitivas. En 2026, sin embargo, la diferencia no es tan simple como parece: algunos bancos tradicionales han reaccionado con ofertas agresivas de nómina, mientras algunos neobancos han moderado sus condiciones. Analicemos dónde rinde más tu dinero realmente.
Comparativa de rentabilidad por tipo de entidad
| Tipo de entidad | Ejemplos | TAE típica (sin condiciones) | TAE típica (con condiciones) |
|---|---|---|---|
| Banca tradicional (sin nómina) | ING, Sabadell (ofertas puntuales) | 0,30% – 2% | 2% – 3% (promociones) |
| Banca tradicional (con nómina) | Ibercaja, Bankinter | No aplica | Hasta 5,09% (1er año, límite bajo) |
| Neobancos (sin condiciones) | Trade Republic, B100 | 2,50% – 3,04% | No aplica |
| Neobancos (con condiciones) | Openbank, MyInvestor | 0% – 1% | 2,50% – 3,25% |
Por qué los neobancos suelen ofrecer más rentabilidad
Los neobancos operan sin la estructura de costes de una red de oficinas físicas, lo que les permite trasladar parte de ese ahorro a sus clientes en forma de mejor TAE. Además, muchos de ellos (Trade Republic, Revolut) tienen su origen en el negocio de bróker o inversión, un sector acostumbrado a competir agresivamente por captar capital de clientes particulares, lo que también empuja al alza sus ofertas de ahorro.
Por qué la banca tradicional puede seguir siendo competitiva (en casos concretos)
La banca tradicional española ha reaccionado a la competencia de los neobancos con dos estrategias principales:
- Ofertas de nómina muy agresivas (Ibercaja, Bankinter), que llegan a superar el 5% TAE, aunque limitadas a saldos relativamente bajos (10.000-12.000€) y solo durante el primer año.
- Bonificaciones de bienvenida más allá de la TAE pura (por ejemplo, la bonificación de Sabadell por domiciliar la cuota de autónomos, o programas de referidos), que pueden compensar una TAE nominal más modesta.
Ventajas de la banca tradicional más allá de la rentabilidad
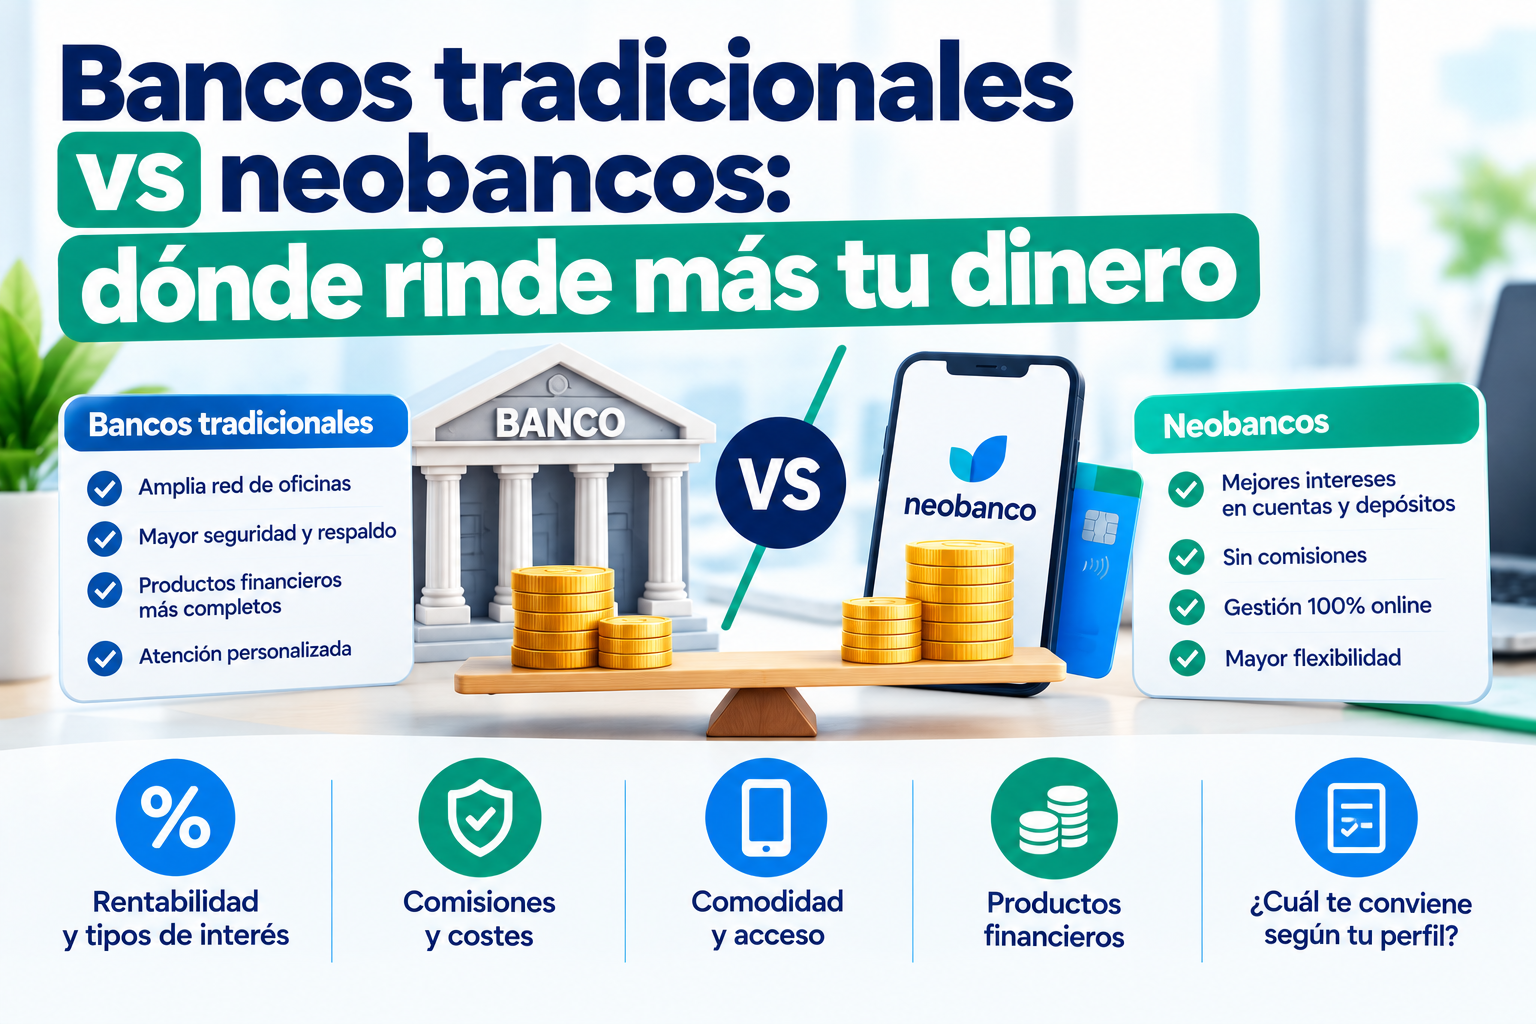
- Red de oficinas físicas, relevante para quien prefiere atención presencial o realizar gestiones complejas (hipotecas, herencias, asesoramiento patrimonial) cara a cara.
- Mayor reconocimiento de marca y percepción de solidez entre el público de más edad o menos familiarizado con la banca digital.
- Gama de productos más amplia en un mismo lugar: hipotecas, seguros, planes de pensiones, banca privada, todo bajo la misma entidad.
Ventajas de los neobancos más allá de la rentabilidad
- Apertura y gestión 100% digital, sin necesidad de desplazamiento ni cita previa.
- Interfaces más modernas y ágiles, con notificaciones en tiempo real, control de gastos automatizado, y funciones adicionales (cambio de divisa, inversión integrada) poco habituales en la banca tradicional.
- Ausencia generalizada de comisiones en la operativa básica, frente a la banca tradicional, donde algunas comisiones de mantenimiento o servicios adicionales siguen siendo más habituales fuera de las cuentas específicamente promocionadas.
¿Es más seguro un banco tradicional que un neobanco?
No, en términos de protección legal. Todos los neobancos comparados en esta web (Trade Republic, Revolut, MyInvestor, Openbank, B100, bunq) operan con licencia bancaria europea y están adheridos a un Fondo de Garantía de Depósitos, ofreciendo la misma protección de 100.000€ por depositante que cualquier banco tradicional español. La diferencia es más bien de percepción y de trayectoria: la banca tradicional lleva más décadas operando y es más conocida por el público general, pero esto no se traduce en un nivel de protección legal superior.
Estrategia recomendada: combinar ambos mundos
Muchos ahorradores optan por una estrategia mixta:
- Cuenta corriente principal en un banco tradicional, para gestiones del día a día, domiciliaciones y posible necesidad de atención presencial.
- Ahorro remunerado en uno o varios neobancos, aprovechando las mejores TAE del mercado sin necesidad de mover la operativa diaria principal.
Esta combinación permite beneficiarse de lo mejor de cada mundo: la comodidad y confianza de la banca tradicional para el día a día, y la rentabilidad superior de los neobancos para el ahorro que no se necesita de forma inmediata.
Preguntas frecuentes
¿Debo cerrar mi cuenta en el banco tradicional para abrir una en un neobanco? No es necesario en absoluto. Puedes mantener tu cuenta habitual para la operativa diaria y abrir, en paralelo, una cuenta remunerada en un neobanco solo para el ahorro que quieras rentabilizar.
¿Los neobancos tienen atención al cliente si tengo un problema? Sí, aunque generalmente a través de chat, email o teléfono, sin oficinas físicas donde acudir presencialmente, a diferencia de la banca tradicional.
¿Qué neobanco es más recomendable para empezar? Depende de tu prioridad: para máxima simplicidad sin condiciones, Trade Republic o B100; para quien también quiere invertir, MyInvestor; para quien prioriza una app todo en uno, Revolut.
¿Puede un banco tradicional ofrecer mejor TAE que un neobanco en algún caso? Sí, especialmente en las promociones de nómina de la banca tradicional (Ibercaja, Bankinter), que pueden superar puntualmente a las mejores ofertas sin nómina de los neobancos, aunque limitadas a saldos más bajos.
Este artículo se actualiza mensualmente. Fecha de última verificación: 28 de agosto de 2026.