Depósito a plazo fijo EBN Banco: análisis y opinión
EBN Banco es una entidad española con más de tres décadas de historia, que ha ido evolucionando desde la banca de negocios hacia un banco comercial también orientado a clientes particulares. Dentro de su oferta de ahorro, su producto de depósito a plazo fijo, comercializado bajo el nombre Sinycon Plus, es una de las opciones recurrentes en las comparativas del sector por su sencillez y ausencia de vinculaciones. En este análisis repasamos sus condiciones actuales, incluida la variante de depósito combinado con mayor rentabilidad potencial.
Ficha resumen del depósito EBN Banco
| Característica | Detalle |
|---|---|
| Nombre comercial | Sinycon Plus |
| TAE (depósito tradicional, sin combinar) | Hasta 2,85% según plazo (2,60% a 18 meses) |
| TAE (depósito combinado con fondo) | Hasta 3,20% sobre la parte depositada |
| Plazos disponibles | Desde 4 meses hasta 36 meses |
| Importe mínimo (depósito tradicional) | 5.000 € |
| Importe mínimo (combinado con fondos) | 20.000 € (10.000 € al depósito + 10.000 € al fondo) |
| Importe mínimo (combinado con carteras gestionadas) | 60.000 € (10.000 € al depósito + 50.000 € a la cartera) |
| Requisito de acceso | Abrir una Cuenta Remunerada en EBN Banco (sin costes de mantenimiento) |
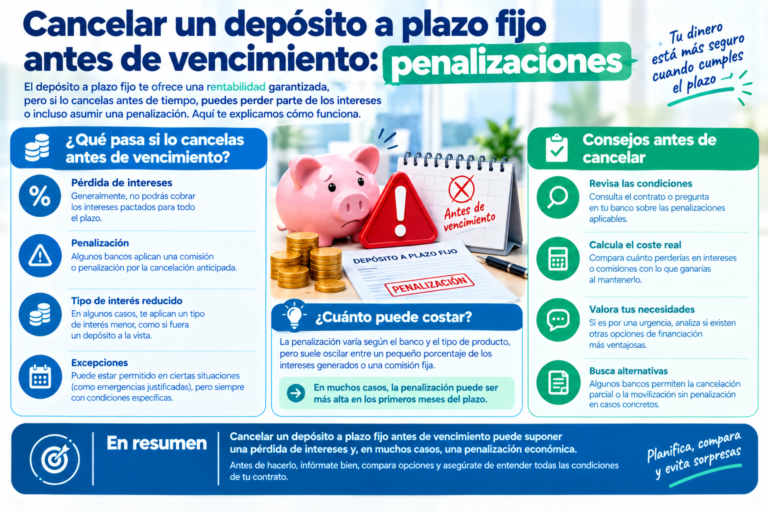
| Cancelación anticipada | No permitida |
| Garantía de depósitos | FGD España, hasta 100.000 € |
| Valoración de usuarios | «Excelente» en Trustpilot (más de 700 opiniones) |
Datos verificados en la web oficial de EBN Banco y fuentes especializadas a fecha de actualización de este artículo.
Cómo funciona el depósito Sinycon Plus (modalidad tradicional)
Es la versión más sencilla dentro de la oferta de EBN Banco: un depósito a plazo fijo puro, sin ningún componente de inversión, con una TAE conocida desde el inicio que aumenta cuanto más largo es el plazo elegido. Por ejemplo, para un depósito a 18 meses con una TAE del 2,60% y un importe de 5.000 €, los intereses brutos totales al vencimiento rondarían los 193 €.
Para contratarlo, es imprescindible tener (o abrir) una Cuenta Remunerada en EBN Banco, sin coste de mantenimiento ni de transferencias, desde la cual se gestiona la contratación del depósito. Un aspecto importante a tener en cuenta: la cancelación anticipada de este producto no está permitida, por lo que solo conviene destinar aquí el dinero que no se vaya a necesitar antes del vencimiento pactado.
Cómo funciona el depósito combinado (mayor rentabilidad, mayor complejidad)
EBN Banco ofrece también una modalidad de depósito combinado, donde la rentabilidad puede llegar hasta el 3,20% TAE a 12 meses (frente al 2,60%-2,85% del depósito tradicional), a cambio de contratar simultáneamente un fondo de inversión comercializado por la propia entidad, aportando una cantidad similar al depósito y al fondo:
- Modalidad con fondos de inversión: importe mínimo total de 20.000 € (10.000 € al depósito tradicional + 10.000 € al fondo).
- Modalidad con carteras gestionadas: importe mínimo de 60.000 € (10.000 € al depósito + 50.000 € a la cartera gestionada).
Es fundamental entender que, en esta modalidad, solo la parte destinada al depósito está protegida por el Fondo de Garantía de Depósitos y ofrece una rentabilidad conocida. La parte destinada al fondo de inversión o a la cartera gestionada está sujeta a la evolución del mercado, con su propio nivel de riesgo, y no cuenta con la misma garantía. Además, las participaciones del fondo quedan bloqueadas hasta el vencimiento del depósito, por lo que tampoco hay flexibilidad para esa parte del capital.
Ventajas del depósito de EBN Banco
- Sin vinculaciones extrañas. A diferencia de muchas cuentas remuneradas, no exige domiciliar nómina ni recibos para acceder a la TAE anunciada del depósito tradicional.
- Entidad española, con garantía de depósitos española. Para quien prefiere evitar entidades extranjeras, EBN Banco opera bajo el Fondo de Garantía de Depósitos de España.
- Buena valoración de usuarios. Las opiniones públicas disponibles (por ejemplo, en Trustpilot) sitúan a la entidad en un nivel de satisfacción «Excelente», con un volumen considerable de reseñas.
- Flexibilidad de plazos. Desde 4 meses hasta 36 meses, lo que permite ajustar el depósito a distintos horizontes de ahorro.
Puntos a tener en cuenta antes de contratar
- No se permite cancelación anticipada en el depósito Sinycon Plus tradicional: solo apto para dinero que no se vaya a necesitar antes del vencimiento.
- La TAE más alta (depósito combinado) implica asumir riesgo de mercado en la parte destinada al fondo o cartera gestionada, algo muy distinto a un depósito tradicional con capital 100% garantizado.
- Importe mínimo relativamente alto en las modalidades combinadas (20.000 € o 60.000 €), lo que las hace menos accesibles que el depósito tradicional (5.000 € de mínimo).
¿Para quién tiene sentido el depósito de EBN Banco?
El depósito tradicional (Sinycon Plus) tiene sentido si:
Buscas una entidad española sin vinculaciones, con un mínimo asequible (5.000 €) y estás seguro de no necesitar ese dinero antes del vencimiento, dado que no permite cancelación anticipada.
El depósito combinado tiene sentido si:
Dispones de un capital más elevado (20.000 € o más), entiendes y aceptas el riesgo de mercado de la parte destinada al fondo o cartera gestionada, y buscas una rentabilidad potencial superior a la de un depósito tradicional puro.
Preguntas frecuentes
¿Es seguro el depósito tradicional de EBN Banco? Sí, al ser un depósito a plazo fijo tradicional, está protegido por el Fondo de Garantía de Depósitos de España hasta 100.000 € por depositante, con capital y rentabilidad garantizados desde el inicio.
¿Puedo cancelar mi depósito de EBN Banco antes del vencimiento? No, el depósito Sinycon Plus no permite cancelación anticipada bajo ninguna circunstancia, según las condiciones publicadas por la entidad.
¿El depósito combinado tiene el mismo nivel de seguridad que el tradicional? No completamente: solo la parte destinada al depósito está protegida por el Fondo de Garantía de Depósitos y ofrece rentabilidad garantizada. La parte destinada al fondo de inversión o cartera gestionada está sujeta a la evolución del mercado.
¿Necesito ser cliente de EBN Banco para contratar el depósito? Sí, es necesario abrir previamente una Cuenta Remunerada en la entidad (sin coste de mantenimiento) para poder contratar cualquiera de sus depósitos desde el área de cliente.
Este artículo se actualiza mensualmente para reflejar cambios en la TAE y condiciones de EBN Banco. Fecha de última verificación: 28 de agosto de 2026.