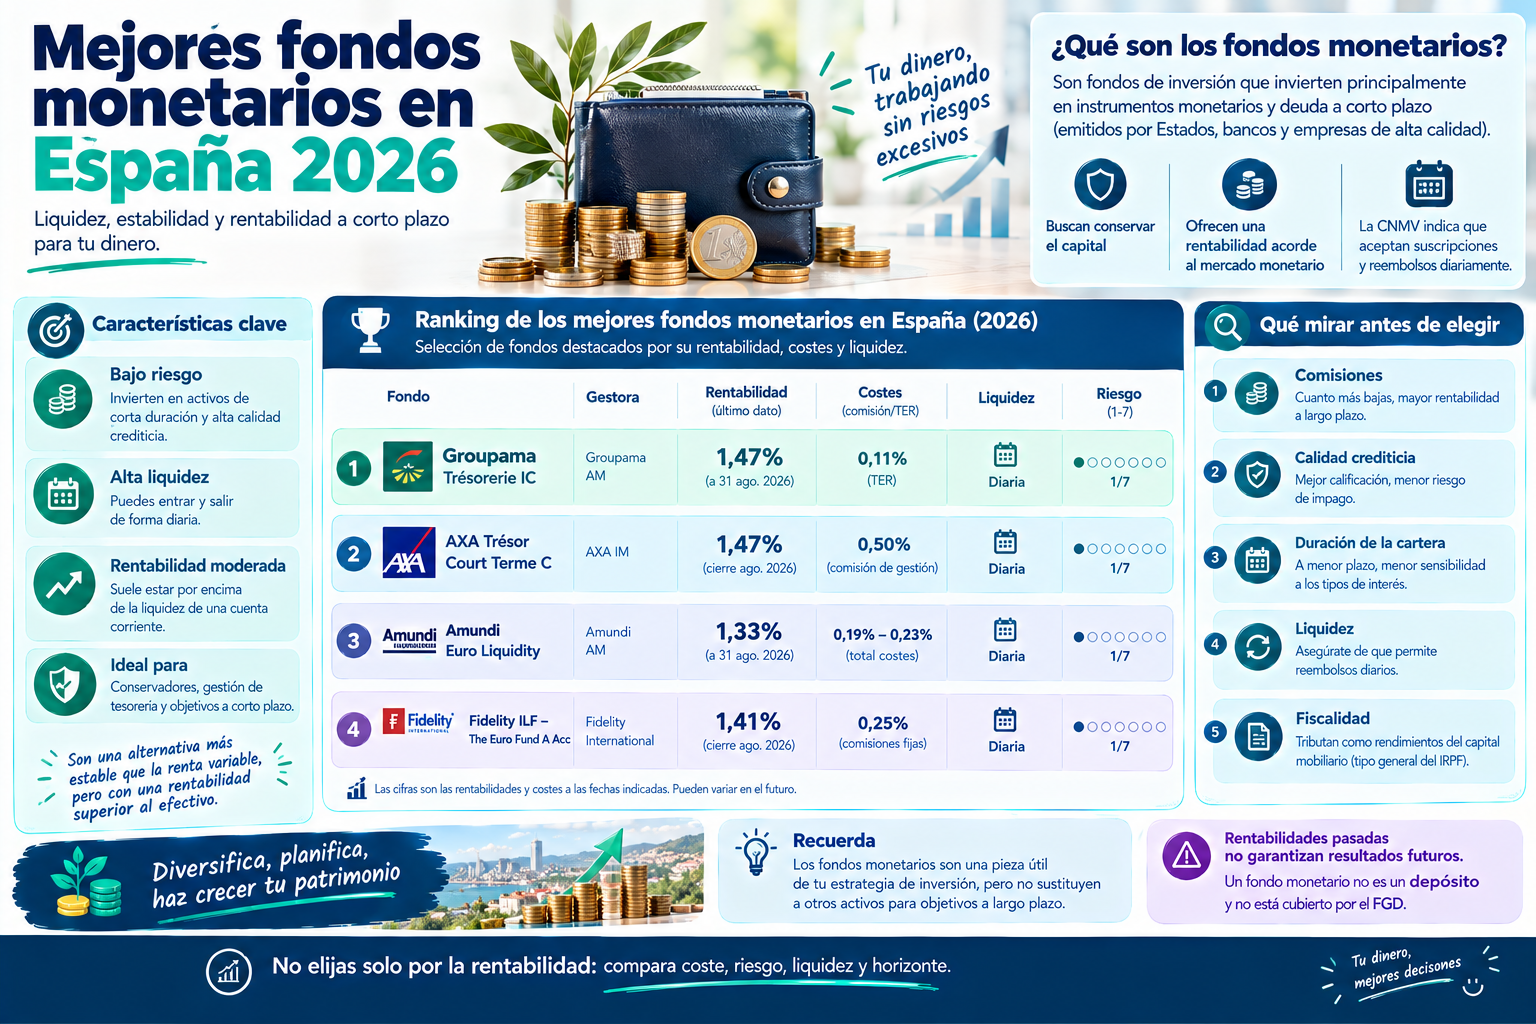
Mejores fondos monetarios en España 2026
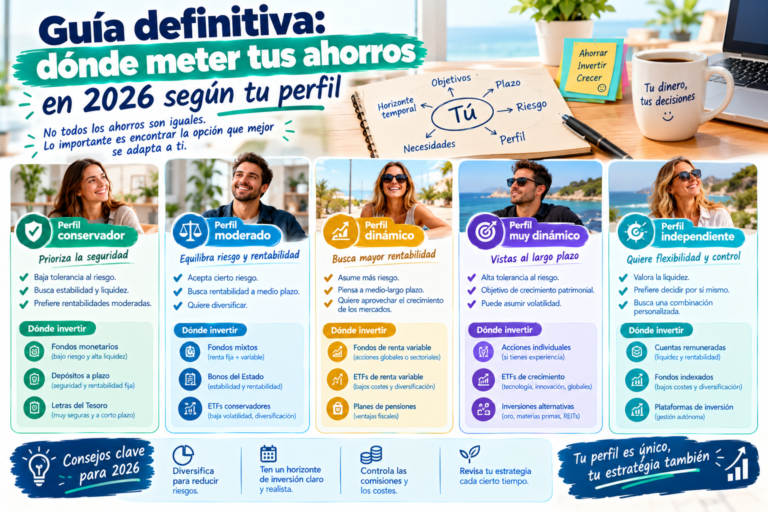
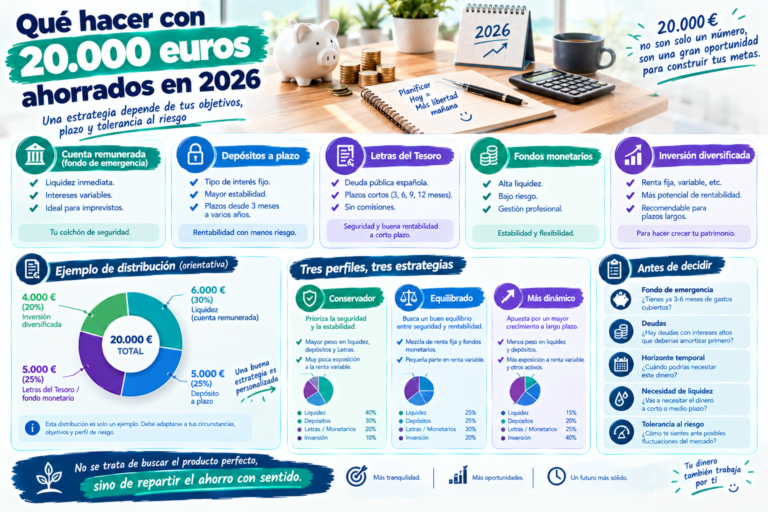
Con el auge de los fondos monetarios como alternativa de bajo riesgo en 2026, cada vez son más los ahorradores españoles que buscan cuál elegir entre la amplia oferta disponible. En este artículo comparamos los fondos monetarios más citados por analistas y comunidades financieras especializadas, priorizando aquellos con menor coste (TER) y mayor liquidez.
Comparativa de los mejores fondos monetarios en euros (2026)
| Fondo | ISIN | Rentabilidad de referencia | TER | Dónde contratarlo |
|---|---|---|---|---|
| Groupama Trésorerie IC | FR0000989626 | ≈ 3,22% (a 3 años) | 0,15% | MyInvestor, IronIA |
| AXA Trésor Court Terme | FR0000447823 | ≈ 3,19% | 0,06% | MyInvestor, IronIA |
| Amundi Euro Liquidity-Rated Responsible | FR0007038138 | ≈ 3,17% | 0,12% | MyInvestor, IronIA |
Rentabilidades históricas de referencia; no garantizan resultados futuros. El TER (Total Expense Ratio) refleja el coste total anual del fondo. Verifica siempre los datos actualizados en el folleto del fondo antes de invertir.
AXA Trésor Court Terme: el «estándar de oro» según la comunidad inversora
Este fondo es descrito frecuentemente en foros y comunidades de inversión como referencia del sector por su combinación de comisión de gestión muy baja (en torno al 0,06%-0,07%, de las más bajas del mercado) e inversión centrada en deuda pública de países de la Zona Euro de máxima calidad crediticia. Es una opción especialmente recomendada para quien busca el coste mínimo absoluto junto con la máxima seguridad dentro de la categoría de fondos monetarios.
Groupama Trésorerie IC: seguimiento cercano del tipo de referencia del mercado monetario
Este fondo está diseñado para replicar de cerca la evolución del tipo de interés del mercado monetario europeo (referencia €STER), intentando obtener una pequeña rentabilidad adicional sobre ese índice de referencia. Con un riesgo clasificado como muy bajo (1 sobre la escala europea), es una opción habitual para «aparcar» dinero con un perfil de riesgo mínimo.
Amundi Euro Liquidity-Rated Responsible: gestión con criterios de sostenibilidad
Este fondo de Amundi, una de las mayores gestoras de Europa, combina las características habituales de un fondo monetario (bajo riesgo, alta liquidez) con criterios de inversión responsable, para quien además de rentabilidad y seguridad quiere incorporar un componente de sostenibilidad a su estrategia de ahorro.
Dónde contratar fondos monetarios en España
Las dos vías más habituales para acceder a estos fondos desde España son:
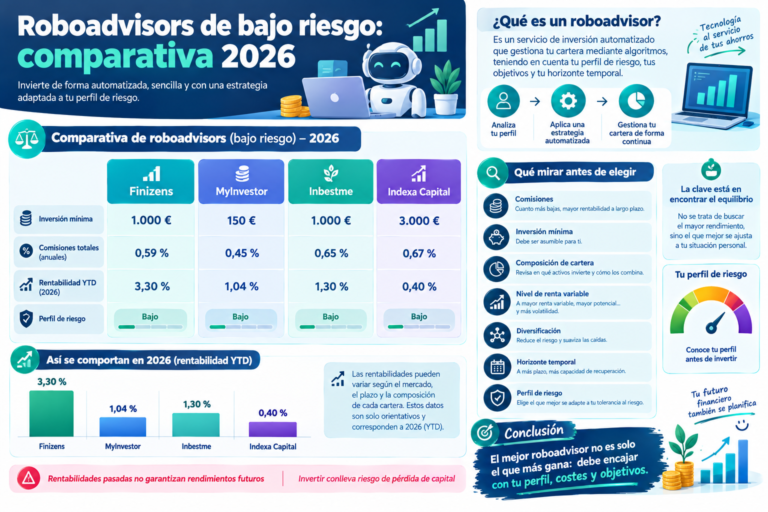
- MyInvestor, que además de sus propios productos (cuenta remunerada, depósitos) da acceso a una amplia gama de fondos de terceros, incluidos varios fondos monetarios de gestoras reconocidas.
- IronIA, una fintech especializada en dar acceso a miles de fondos de inversión, tanto de gestión activa como indexados, incluidos fondos monetarios, con la posibilidad de elegirlos de forma autónoma o a través de su servicio de asesoramiento.
Cómo elegir el fondo monetario adecuado
- Prioriza el TER más bajo posible. En productos con una rentabilidad bruta similar, la comisión de gestión marca gran parte de la diferencia en el rendimiento neto final.
- Revisa en qué activos invierte exactamente el fondo. Aunque todos los fondos monetarios comparten el objetivo de bajo riesgo, la composición exacta de su cartera (deuda pública, papel comercial, certificados de depósito) puede variar.
- Comprueba la divisa del fondo. Los fondos en euros evitan el riesgo de tipo de cambio; existen también fondos monetarios en dólares u otras divisas, con la exposición cambiaria correspondiente.
- Ten en cuenta la política de distribución de dividendos o acumulación. Algunos fondos reinvierten automáticamente los rendimientos (clase de acumulación), mientras otros los reparten periódicamente (clase de distribución), lo que puede tener implicaciones fiscales distintas.
Fondos monetarios vs cuentas remuneradas: recordatorio rápido
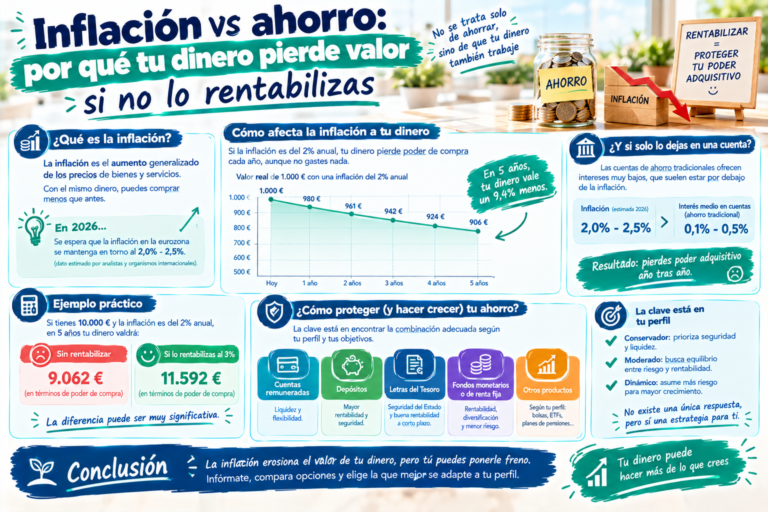
Como hemos explicado en el artículo «Fondos monetarios: alternativa a las cuentas remuneradas», estos productos no están cubiertos por el Fondo de Garantía de Depósitos, a diferencia de las cuentas remuneradas y depósitos bancarios, aunque su nivel de riesgo real es muy bajo dado el tipo de activos que componen su cartera.
Preguntas frecuentes
¿Cuál es el mejor fondo monetario en euros de 2026? Entre los más citados por la comunidad inversora destacan AXA Trésor Court Terme (por su bajísimo TER), Groupama Trésorerie IC y Amundi Euro Liquidity-Rated Responsible, todos con un perfil de riesgo muy bajo y rentabilidades en el entorno del 3% anual según datos recientes.
¿Necesito un importe mínimo elevado para invertir en estos fondos? No necesariamente; muchos permiten empezar con importes reducidos, aunque el mínimo exacto depende de la plataforma de contratación elegida (MyInvestor, IronIA u otras).
¿Puedo perder dinero en estos fondos concretos? El riesgo es muy bajo dado el tipo de activos en los que invierten (deuda pública y papel comercial de máxima calidad), aunque, como cualquier fondo de inversión, no ofrecen una garantía de capital equivalente a la del Fondo de Garantía de Depósitos.
¿Estos fondos están disponibles para cualquier residente en España? Sí, cualquier residente fiscal en España puede contratar estos fondos a través de las plataformas mencionadas, sujeto a los procesos habituales de verificación de identidad y perfil inversor.
Este artículo se actualiza periódicamente para reflejar cambios en la rentabilidad y disponibilidad de los fondos. Fecha de última verificación: 28 de agosto de 2026.