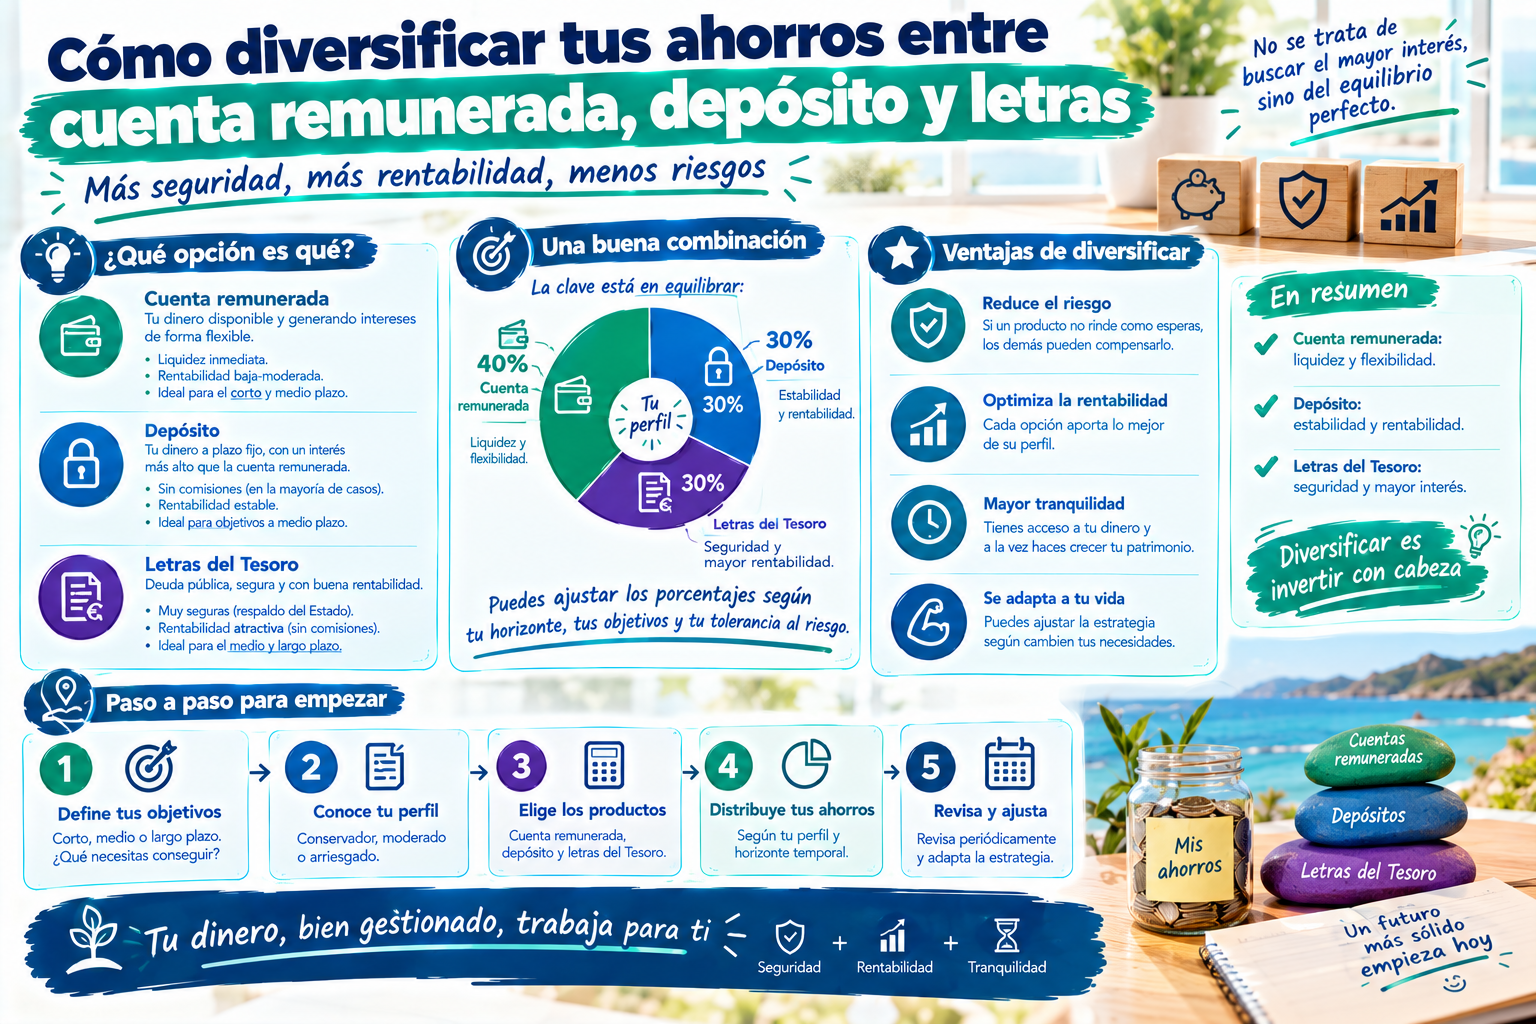
Cómo diversificar tus ahorros entre cuenta remunerada, depósito y letras
A lo largo de esta web hemos analizado en detalle las cuentas remuneradas, los depósitos a plazo fijo y las Letras del Tesoro por separado. En este artículo damos un paso más y explicamos cómo combinar los tres productos dentro de una misma estrategia de ahorro, en lugar de elegir uno solo de forma excluyente.
Por qué diversificar tiene sentido, incluso en productos «sin riesgo»
Aunque los tres productos comparados en esta web se consideran de muy bajo riesgo, diversificar entre ellos sigue aportando ventajas reales:
- Optimización de la liquidez. No todo tu ahorro tiene la misma función: parte es fondo de emergencia (necesita liquidez total) y parte puede comprometerse a un plazo sin problema.
- Maximización de la rentabilidad según el plazo. Cada producto tiende a ser más competitivo en un rango de plazo distinto, como hemos visto en los artículos comparativos de esta web.
- Diversificación del respaldo. Combinar el Fondo de Garantía de Depósitos (cuentas y depósitos, hasta 100.000€ por entidad) con el respaldo directo del Estado (Letras del Tesoro, sin ese límite) reduce la concentración de tu patrimonio en un único tipo de garantía.
- Gestión del riesgo de reinversión. Escalonar vencimientos entre distintos productos y plazos evita tener que renovar todo tu ahorro de golpe en un momento de tipos desfavorables.
Marco de decisión: la «pirámide de liquidez» del ahorro
Una forma sencilla de estructurar tu estrategia es pensar en niveles según la urgencia de disponibilidad del dinero:
Nivel 1: Fondo de emergencia (liquidez inmediata)
Producto recomendado: cuenta remunerada sin condiciones. Importe orientativo: entre 3 y 6 meses de gastos habituales. Por qué: necesitas acceso instantáneo sin penalización ante cualquier imprevisto (pérdida de empleo, avería importante, gasto médico).
Nivel 2: Ahorro con fecha de uso conocida a corto-medio plazo
Producto recomendado: depósito a plazo fijo o Letras del Tesoro, ajustando el plazo a la fecha exacta en que necesitarás el dinero. Ejemplo: si sabes que necesitarás 5.000€ dentro de 6 meses para un gasto concreto, un depósito o Letra a ese mismo plazo asegura la disponibilidad exacta cuando la necesites, con algo de rentabilidad adicional frente a dejarlo en la cuenta remunerada.
Nivel 3: Ahorro sin fecha de uso concreta, horizonte medio-largo
Producto recomendado: combinación de depósitos a plazos más largos (12-36 meses) y Letras del Tesoro, escalonando vencimientos. Por qué: al no tener una fecha de necesidad concreta, puedes permitirte plazos más largos que suelen ofrecer mejor rentabilidad, sin comprometer tu liquidez de emergencia (ya cubierta en el Nivel 1).
Nivel 4: Ahorro a muy largo plazo, tolerancia a algo de riesgo
Producto a valorar: una parte en roboadvisors de perfil conservador o fondos monetarios, si tu situación y perfil de riesgo lo permiten, buscando un potencial de rentabilidad superior a largo plazo.
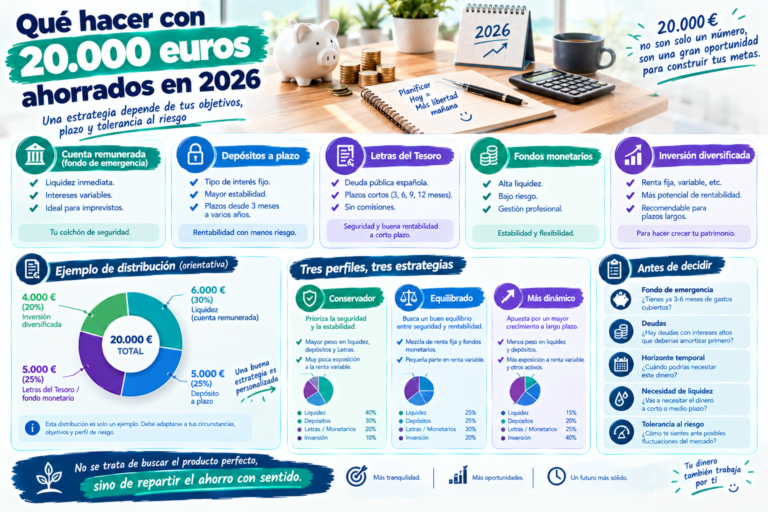
Ejemplo práctico de diversificación con 40.000€
| Nivel | Importe | Producto | Objetivo |
|---|---|---|---|
| 1 | 10.000 € | Cuenta remunerada (Trade Republic, 3,04%) | Fondo de emergencia, liquidez total |
| 2 | 5.000 € | Depósito a 6 meses o Letra a 6 meses | Gasto conocido a 6 meses vista |
| 3 | 15.000 € | Depósitos escalonados a 12 y 24 meses | Ahorro sin uso inmediato, maximizar TAE |
| 4 | 10.000 € | Roboadvisor de perfil conservador | Horizonte largo plazo, algo de potencial de crecimiento |
Este es un ejemplo ilustrativo, no una recomendación personalizada. Tu reparto ideal depende de tu situación económica, tolerancia al riesgo y objetivos concretos.
Cómo revisar y ajustar tu estrategia con el tiempo
La diversificación no es una decisión que se toma una única vez: conviene revisarla periódicamente, especialmente ante:
- Cambios en tu situación personal (nuevo empleo, cambio de gastos fijos, objetivos financieros distintos).
- Vencimientos de productos, momento natural para decidir si renovar en las mismas condiciones, cambiar de entidad, o mover el capital a otro producto según el contexto de tipos vigente.
- Cambios relevantes en la política de tipos del BCE, que pueden alterar el atractivo relativo de cada producto, como hemos explicado en nuestro artículo sobre las previsiones de tipos para 2026-2027.
Errores habituales al diversificar
- Sobrecomplicar la estrategia con demasiados productos y entidades distintas, dificultando el seguimiento y control de vencimientos.
- No ajustar los plazos a las necesidades reales, comprometiendo a un depósito de 24 meses dinero que en realidad podrías necesitar antes.
- Ignorar la fiscalidad conjunta de todos tus productos, ya que los rendimientos de cuentas, depósitos y Letras se suman a efectos de calcular el tramo de la base del ahorro aplicable en tu declaración de la renta.
- No revisar periódicamente las condiciones vigentes, dejando dinero en productos con TAE desactualizada tras el fin de una promoción.
Preguntas frecuentes
¿Cuántos productos distintos debería tener para diversificar bien mi ahorro? No hay un número mágico; depende del importe total y de tu capacidad de gestión. Para patrimonios moderados, 2-4 productos bien elegidos suelen ser suficientes sin complicar en exceso el seguimiento.
¿Debo tener siempre algo de dinero en Letras del Tesoro? No es obligatorio, pero puede ser una buena opción de diversificación, especialmente para patrimonios que se acercan o superan el límite del Fondo de Garantía de Depósitos en las entidades bancarias que ya utilizas.
¿Cómo decido qué porcentaje destinar a cada nivel de la pirámide? Depende de tu situación personal: cuantos más gastos fijos y menos ingresos estables tengas, mayor debería ser proporcionalmente tu fondo de emergencia (Nivel 1) frente al resto de niveles.
¿Tengo que revisar mi estrategia cada mes? No es necesario revisarla por completo cada mes, pero sí conviene estar atento a los vencimientos de tus productos y a cambios relevantes en el contexto de tipos de interés, revisando la estrategia global al menos una o dos veces al año.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado. Fecha de última actualización: 28 de agosto de 2026.