Guía definitiva: dónde meter tus ahorros en 2026 según tu perfil
Si has llegado hasta aquí después de leer varios artículos de esta web, es probable que ya conozcas los detalles de cada producto por separado. Esta guía es distinta: reúne todo en un único lugar para ayudarte a decidir, según tu situación concreta, dónde conviene meter tus ahorros en 2026. Es el artículo que enlaza con el resto de contenido de la web, pensado como punto de partida y también como resumen final.
Paso 1: identifica tu perfil de ahorrador
Antes de mirar ninguna TAE, responde a estas preguntas:
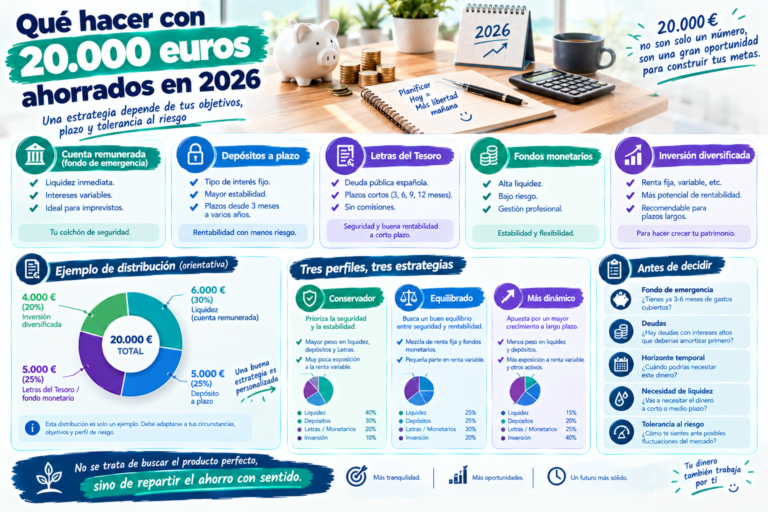
- ¿Tienes ya un fondo de emergencia (3-6 meses de gastos en un producto con liquidez total)? Si no, esa es tu prioridad número uno, por encima de cualquier otra consideración de rentabilidad.
- ¿Puedes domiciliar tu nómina en una nueva entidad sin que suponga una complicación relevante?
- ¿Tienes alguna fecha concreta en la que sepas que necesitarás parte de este dinero?
- ¿Cuál es tu patrimonio total disponible para ahorrar (por debajo o por encima de 50.000-100.000€)?
- ¿Qué tolerancia tienes a asumir algo de riesgo de mercado a cambio de más potencial de rentabilidad a largo plazo?
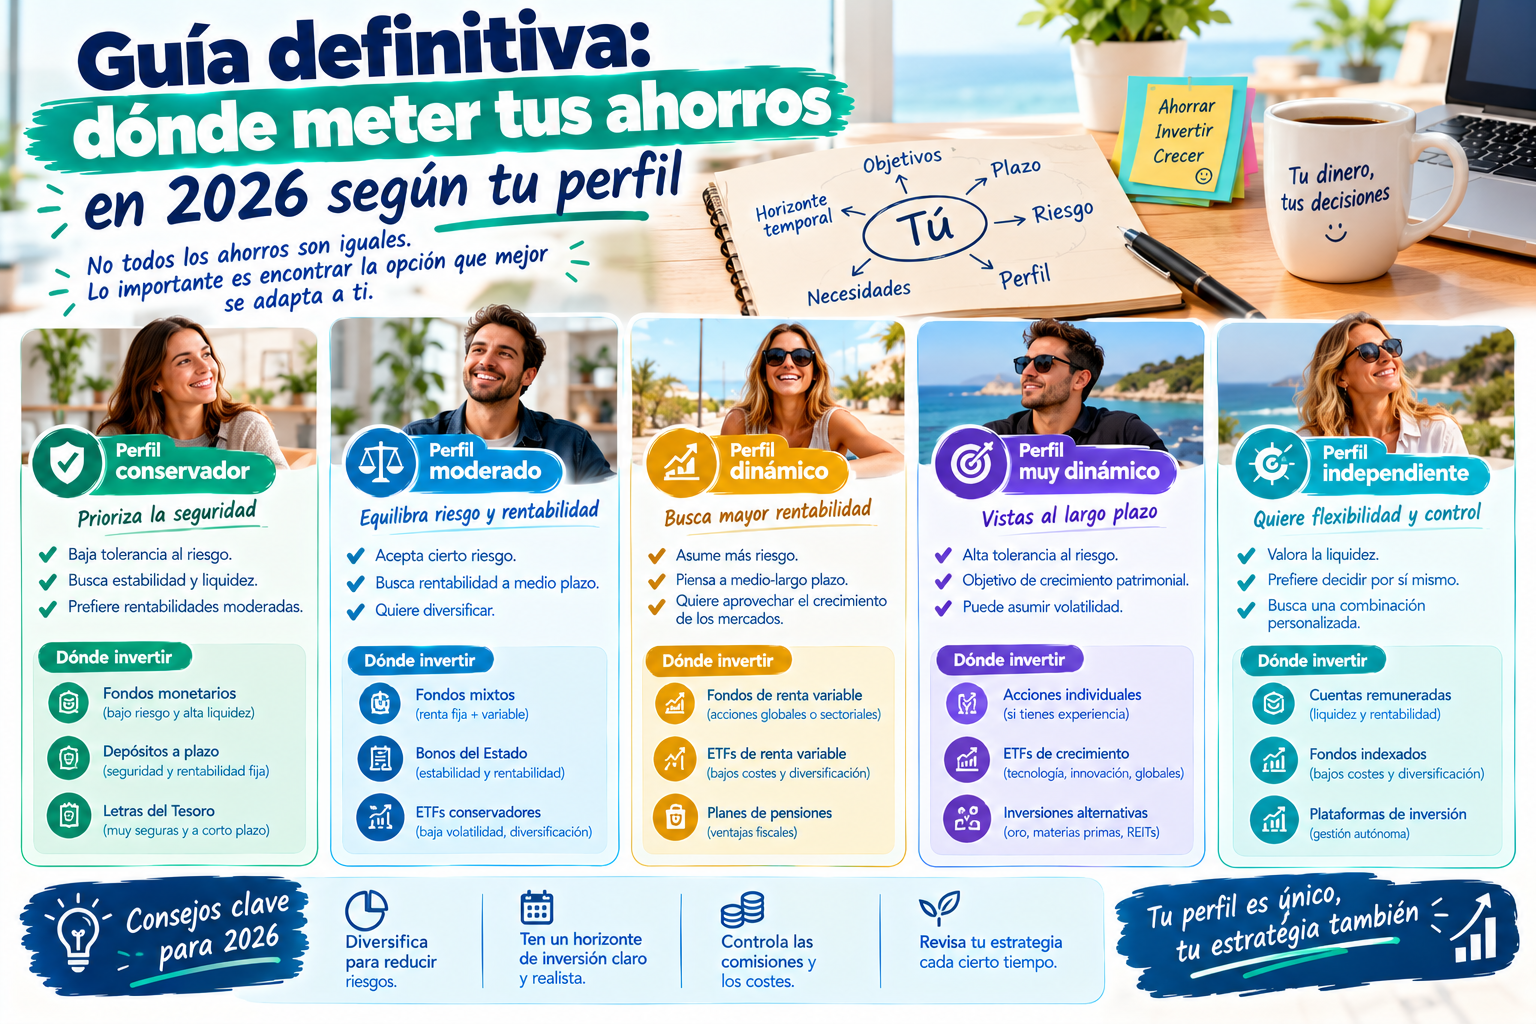
Tus respuestas a estas cinco preguntas determinan, en gran medida, qué combinación de productos de esta web tiene más sentido para ti.
Perfil 1: Estoy empezando a ahorrar, tengo menos de 5.000€
Recomendación principal: una cuenta remunerada sin condiciones y sin comisiones, priorizando la simplicidad. Opciones a valorar: Trade Republic, B100 Cuenta Save, o si puedes domiciliar nómina, revisa las ofertas de bancos tradicionales como Ibercaja o Bankinter, aunque su límite de saldo bajo (10.000-12.000€) encaja bien con este perfil. Por qué: con un importe modesto, la simplicidad y ausencia de comisiones importan más que exprimir cada décima de TAE. Empieza aquí y ve construyendo tu fondo de emergencia.
Perfil 2: Tengo entre 5.000€ y 20.000€, quiero maximizar sin complicarme
Recomendación principal: cuenta remunerada sin condiciones como base, y valorar un depósito a plazo fijo o Letra del Tesoro para la parte que no necesites a corto plazo. Opciones a valorar: Trade Republic o B100 para la parte líquida; Deutsche Bank, Ferratum o una Letra del Tesoro a 6-12 meses para el resto. Por qué: en este rango ya tiene sentido empezar a diversificar ligeramente entre liquidez y algo más de rentabilidad, sin necesitar una estrategia compleja.
Perfil 3: Tengo entre 20.000€ y 50.000€, quiero optimizar mi estrategia
Recomendación principal: aplicar la «pirámide de liquidez» explicada en nuestro artículo sobre diversificación: fondo de emergencia en cuenta remunerada, resto repartido entre depósitos escalonados y Letras del Tesoro. Opciones a valorar: combinar Trade Republic u Openbank (sin límite de saldo) con depósitos a 12-24 meses de las entidades mejor valoradas en cada momento. Por qué: en este rango, escalonar vencimientos y aprovechar los distintos límites de saldo remunerado de cada entidad empieza a suponer una diferencia relevante en euros.
Perfil 4: Tengo más de 50.000€, priorizo la seguridad y la diversificación
Recomendación principal: repartir el capital entre varias entidades para maximizar la cobertura del Fondo de Garantía de Depósitos, combinando cuentas sin límite de saldo (B100, Openbank) con Letras del Tesoro (sin límite de cobertura) y depósitos de mayor importe máximo (Deutsche Bank, Cetelem). Por qué: a partir de este umbral, la protección del FGD (100.000€ por entidad) y la eficiencia fiscal empiezan a ser tan relevantes como la propia TAE.
Perfil 5: Soy autónomo y quiero rentabilizar mi tesorería
Recomendación principal: revisar las condiciones específicas para autónomos de entidades como ABANCA o Banco Sabadell, y ajustar los plazos de depósitos o Letras a tus fechas fiscales conocidas (pagos trimestrales de IVA, cuota de autónomos). Por qué: como hemos explicado en los artículos dedicados a autónomos de esta web, algunas entidades ofrecen condiciones diferenciadas para este colectivo, y la sincronización de plazos con obligaciones fiscales conocidas puede aportar valor adicional.
Perfil 6: Tengo un horizonte muy largo (10+ años) y tolero algo de riesgo
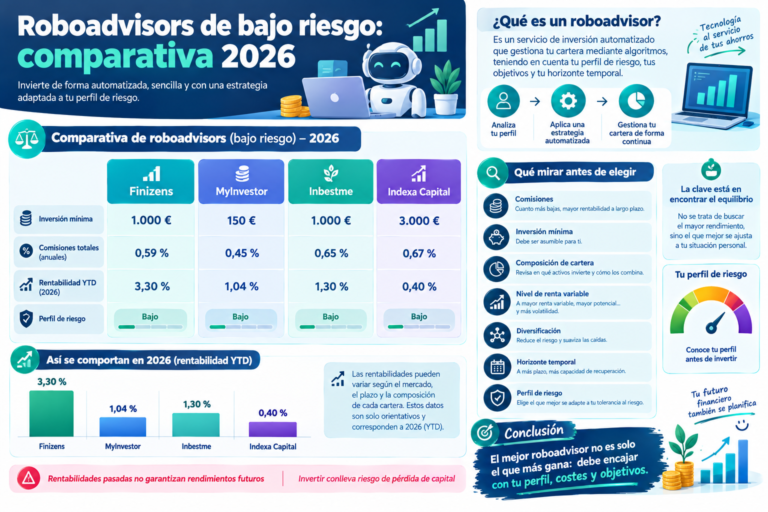
Recomendación principal: mantener tu fondo de emergencia y ahorro a corto-medio plazo en los productos sin riesgo de esta web, y destinar una parte del ahorro sin uso previsto a corto plazo a un roboadvisor de perfil conservador o moderado, o a fondos monetarios como paso intermedio. Por qué: a muy largo plazo, el potencial de crecimiento adicional de una cartera diversificada puede compensar el riesgo de mercado asumido, aunque esto depende completamente de tu tolerancia personal al riesgo.
Tabla resumen de todo lo analizado en esta web
| Producto | Rentabilidad orientativa (ago. 2026) | Liquidez | Respaldo | Mejor para |
|---|---|---|---|---|
| Cuenta remunerada (sin nómina) | 2,50%-3,04% | Total | FGD (100.000€) | Fondo de emergencia |
| Cuenta remunerada (con nómina) | Hasta 5,09% (límite bajo) | Total | FGD (100.000€) | Saldos pequeños, quien puede domiciliar nómina |
| Depósito a plazo fijo | 2,39%-3,40% según plazo | Bloqueada (según entidad) | FGD (100.000€) | Ahorro con fecha de uso conocida |
| Letras del Tesoro | 2,39%-2,66% (según plazo) | Media (venta en mercado secundario) | Estado, sin límite | Diversificación, patrimonios elevados |
| Fondo monetario | 1,85%-3,22% | Alta (24-48h) | No FGD | Diferimiento fiscal, horizonte medio |
| Roboadvisor (conservador) | Variable, con riesgo de mercado | Alta | No FGD | Horizonte largo plazo, tolerancia al riesgo |
Cómo seguir navegando esta web según tu siguiente paso
- Si aún no sabes qué es una cuenta remunerada, empieza por «Qué es una cuenta remunerada y cómo funciona».
- Si quieres comparar las mejores opciones del momento, ve a «Mejores cuentas remuneradas de 2026» y «Mejores depósitos a plazo fijo 2026».
- Si te interesa la deuda pública, revisa «Letras del Tesoro 2026: cómo comprarlas paso a paso».
- Si quieres profundizar en cómo combinar todo, vuelve a «Cómo diversificar tus ahorros entre cuenta remunerada, depósito y letras».
- Si tienes dudas fiscales, consulta «Impuestos de las cuentas remuneradas» y los artículos equivalentes de depósitos y Letras.
Un recordatorio final importante
Todos los datos de TAE, condiciones y promociones citados en esta guía y en el resto de la web reflejan la información disponible en la fecha de la última actualización indicada en cada artículo. Este es un mercado que cambia con frecuencia: antes de tomar cualquier decisión, verifica siempre las condiciones vigentes directamente en la web oficial de la entidad correspondiente.
Preguntas frecuentes
¿Cuál es la mejor opción para ahorrar en 2026, en una sola frase? No existe una única «mejor opción» universal: depende de tu situación (fondo de emergencia cubierto o no, capacidad de domiciliar nómina, patrimonio total, tolerancia al riesgo y horizonte temporal), tal y como explicamos en los distintos perfiles de esta guía.
¿Debería tener todo mi ahorro en un solo producto? En general no es lo más recomendable, especialmente a partir de ciertos importes, donde diversificar entre distintos productos y entidades mejora tanto la rentabilidad conjunta como la seguridad (cobertura del Fondo de Garantía de Depósitos).
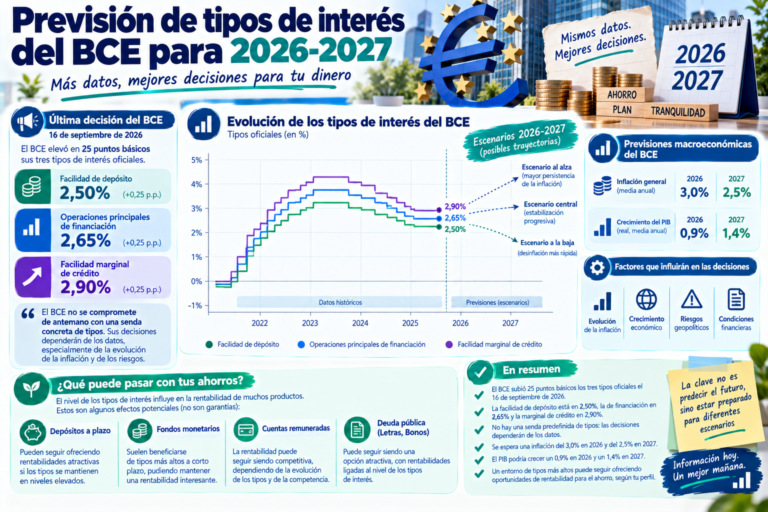
¿Con qué frecuencia debería revisar mi estrategia de ahorro? Al menos una o dos veces al año, y siempre que venza algún producto concreto (depósito, Letra) o cambie de forma relevante el contexto de tipos de interés del BCE.
¿Necesito asesoramiento profesional para aplicar esta guía? Para los productos básicos analizados en esta web (cuentas remuneradas, depósitos, Letras del Tesoro), no suele ser necesario. Si decides incorporar productos de inversión más complejos (roboadvisors, fondos), puede ser recomendable, especialmente si tu patrimonio es elevado o tu situación fiscal es compleja.
Esta guía se actualiza mensualmente para reflejar cambios relevantes en el mercado de ahorro español. Fecha de última actualización: 28 de agosto de 2026.