Cuánto necesitas ahorrar para vivir de las rentas en España
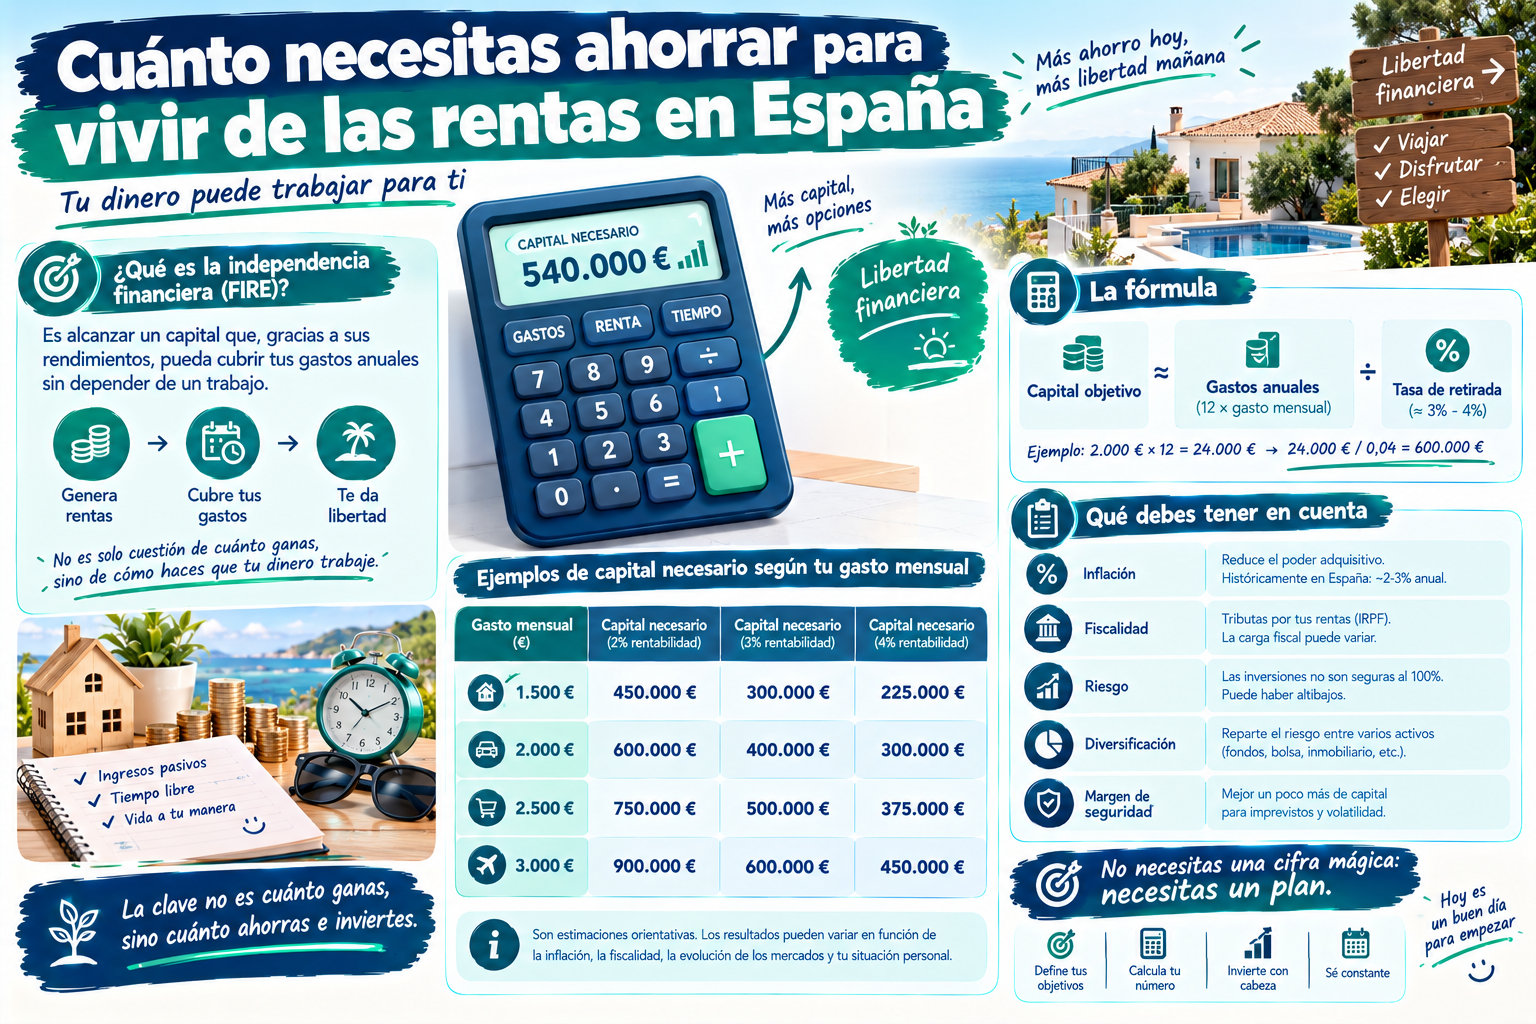
«Vivir de las rentas» es una expresión que se ha popularizado en los últimos años, especialmente de la mano del movimiento FIRE (Financial Independence, Retire Early), y hace referencia a alcanzar un capital lo suficientemente grande como para que su rendimiento cubra tus gastos anuales, sin necesidad de seguir trabajando. En este artículo explicamos cómo se calcula, de forma orientativa, esa cifra, y qué papel pueden jugar productos como las cuentas remuneradas o los depósitos en esa estrategia.
La regla del 4%: el punto de partida más citado
La referencia más habitual para este cálculo es la conocida como «regla del 4%», derivada de un estudio estadounidense (el Trinity Study) sobre carteras de inversión diversificadas a largo plazo. Según esta regla orientativa, si retiras un 4% anual de tu capital invertido (ajustado por inflación cada año), existe una alta probabilidad histórica de que ese capital dure varias décadas sin agotarse, asumiendo una cartera diversificada con exposición relevante a renta variable.
La fórmula para calcular el capital necesario, invirtiendo esta regla, es:
Capital necesario = Gasto anual deseado ÷ 0,04 (equivalente a multiplicar el gasto anual por 25)
Ejemplo práctico
Si tus gastos anuales son de 24.000€ (2.000€ al mes), según la regla del 4% necesitarías un capital aproximado de:
24.000€ ÷ 0,04 = 600.000€
Importante: esta regla se diseñó pensando en carteras de inversión, no en cuentas remuneradas
Es fundamental entender que la regla del 4% se basa en estudios sobre carteras diversificadas de acciones y bonos a largo plazo, con una rentabilidad histórica media (incluyendo revalorización del capital, no solo intereses) superior a la que ofrecen productos sin riesgo como las cuentas remuneradas o los depósitos. Si en lugar de una cartera diversificada mantienes tu capital íntegramente en productos sin riesgo (cuentas remuneradas, depósitos, Letras del Tesoro), el cálculo cambia sustancialmente.
Cómo se calcula «vivir de las rentas» con productos sin riesgo
Si tu estrategia se basa exclusivamente en productos de bajo riesgo como los analizados en esta web, el cálculo debe basarse en la TAE neta (después de impuestos) que puedas obtener de forma sostenida, no en la regla del 4% pensada para inversión en mercados.
Ejemplo con una TAE del 2,5% neta
Si consigues una TAE media neta del 2,5% (una cifra razonable considerando la fiscalidad aplicable a día de hoy) y quieres cubrir un gasto anual de 24.000€ sin consumir el capital:
24.000€ ÷ 0,025 = 960.000€
Esta cifra es notablemente superior a la calculada con la regla del 4%, precisamente porque estás renunciando a la rentabilidad potencial adicional (y al riesgo asociado) de una cartera de inversión diversificada, a cambio de la seguridad de un producto sin riesgo de mercado.
Comparativa de capital necesario según la estrategia y el gasto anual
| Gasto anual deseado | Capital necesario (regla del 4%, cartera diversificada) | Capital necesario (2,5% TAE neta, solo productos sin riesgo) |
|---|---|---|
| 18.000 € | 450.000 € | 720.000 € |
| 24.000 € | 600.000 € | 960.000 € |
| 30.000 € | 750.000 € | 1.200.000 € |
| 36.000 € | 900.000 € | 1.440.000 € |
Cálculos orientativos con fines ilustrativos. No constituyen una recomendación de inversión ni garantizan ningún resultado futuro.
Factores que pueden hacer variar mucho este cálculo
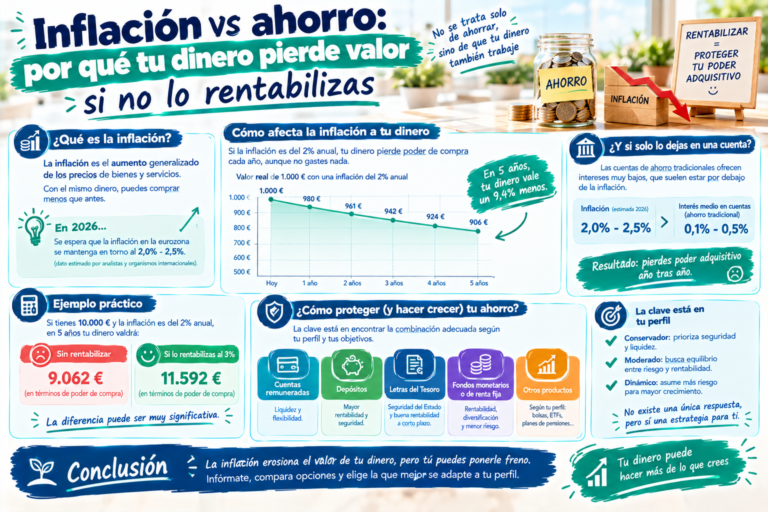
- La inflación futura. Si la inflación supera de forma sostenida la TAE neta que obtienes, tu capital pierde poder adquisitivo con el tiempo, incluso aunque nominalmente no lo estés «gastando».
- Cambios en la fiscalidad, que pueden alterar la TAE neta real disponible en el futuro.
- Gastos inesperados no contemplados en el cálculo inicial (salud, imprevistos familiares, etc.).
- La esperanza de vida y el horizonte temporal que necesites cubrir: cuanto más largo sea el periodo, mayor margen de seguridad conviene incorporar al cálculo.
¿Es realista vivir de las rentas solo con cuentas remuneradas y depósitos?
Para la inmensa mayoría de personas, alcanzar cifras de varios cientos de miles de euros (o más de un millón, según el nivel de gasto deseado) es un objetivo a muy largo plazo, si es alcanzable en absoluto. Por este motivo, muchas estrategias de independencia financiera combinan:
- Una parte del patrimonio en productos sin riesgo (cuentas remuneradas, depósitos, Letras del Tesoro), como colchón de seguridad y para la parte del gasto más inmediato.
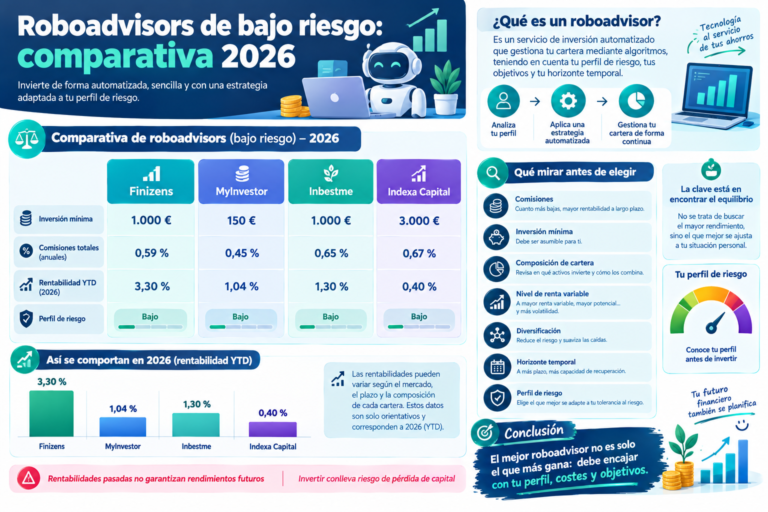
- Otra parte en inversión diversificada (fondos indexados, roboadvisors como los analizados en esta web), buscando un potencial de crecimiento mayor a largo plazo, asumiendo el riesgo de mercado correspondiente.
Preguntas frecuentes
¿Es fiable la regla del 4% para calcular cuánto necesito ahorrar? Es una referencia orientativa ampliamente citada, basada en datos históricos de mercados concretos (principalmente estadounidenses), pero no es una garantía matemática, ya que los mercados futuros pueden comportarse de forma distinta a los periodos históricos estudiados.
¿Puedo vivir de las rentas solo con el interés de una cuenta remunerada? Es posible en teoría, pero requiere un capital considerablemente mayor que si combinas tu estrategia con inversión diversificada, precisamente porque las cuentas remuneradas ofrecen una rentabilidad menor (aunque sin riesgo de mercado) que una cartera de inversión a largo plazo.
¿Qué pasa si la inflación sube más de lo esperado? Reduce el poder adquisitivo real de tus rentas, por lo que conviene revisar periódicamente tu estrategia y, si es posible, ajustar el capital objetivo o la composición de tu cartera para mitigar este riesgo.
¿Debo tener todo mi capital en un solo tipo de producto? No es lo más recomendable. Diversificar entre productos sin riesgo (para la parte de gasto más inmediato) y productos con potencial de crecimiento a largo plazo (para el resto del patrimonio) suele ser una estrategia más equilibrada que concentrar todo en un único tipo de activo.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado. No es una recomendación de inversión. Fecha de última actualización: 28 de agosto de 2026.