Roboadvisors de bajo riesgo: comparativa 2026
Para quien quiere dar un paso más allá de las cuentas remuneradas y los fondos monetarios, sin asumir el riesgo de gestionar directamente una cartera de acciones, los roboadvisors (gestores automatizados de carteras de fondos indexados) ofrecen una alternativa de perfil conservador con gestión profesionalizada y comisiones reducidas. En este artículo comparamos las principales opciones disponibles en España en 2026.
Qué es un roboadvisor
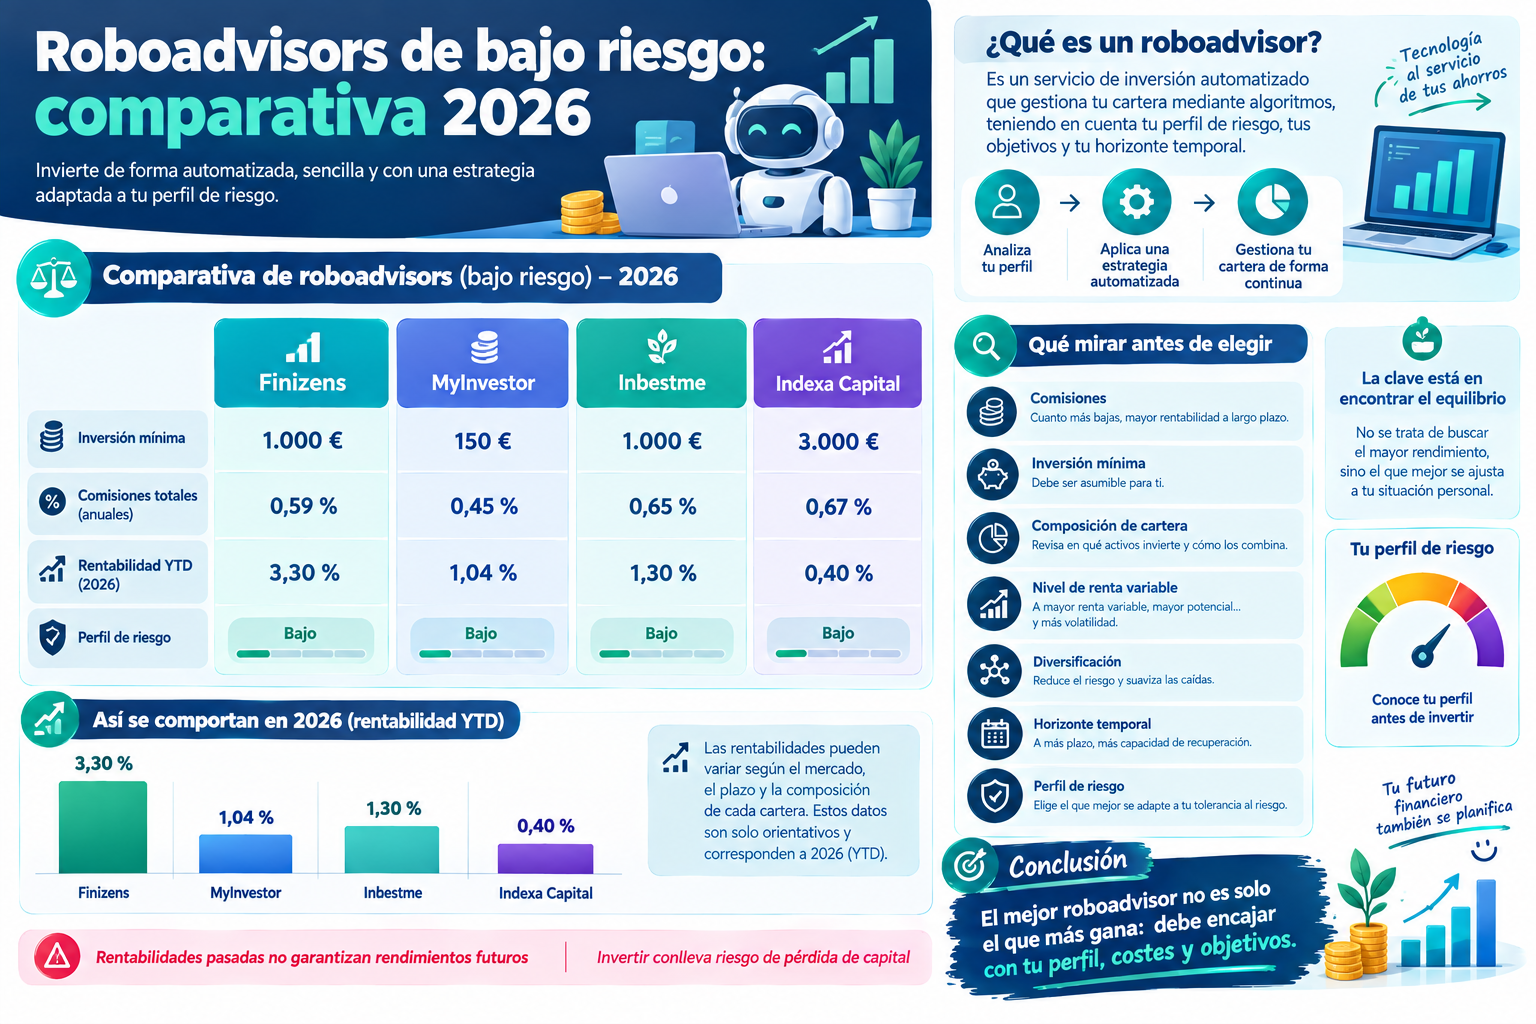
Un roboadvisor es una plataforma que gestiona de forma automatizada una cartera de fondos indexados (o ETFs) diversificada, ajustada al perfil de riesgo de cada cliente mediante un cuestionario inicial. A diferencia de la gestión activa tradicional, buscan replicar el comportamiento de los mercados a bajo coste, en lugar de intentar batirlos, lo que se traduce en comisiones significativamente más bajas que los fondos de gestión activa convencionales.
Comparativa de los principales roboadvisors en España (2026)
| Roboadvisor | Patrimonio gestionado / clientes | Comisión de custodia | Comisión media de fondos | Mínimo de inversión |
|---|---|---|---|---|
| Indexa Capital | +5.600 millones €, +160.000 clientes (julio 2026) | 0,11% | 0,08% | 1.000 € (rebajado desde 2.000€ en julio 2026) |
| MyInvestor | Integrado en su ecosistema de banca y ahorro | Variable según cartera | Acuerdo con BlackRock (fondos iShares clase S) | Variable, generalmente accesible desde importes bajos |
| Finizens | Uno de los pioneros en España | Consultar tarifario vigente | Consultar tarifario vigente | Consultar condiciones vigentes |
| InbestMe | Ofrece promoción de 15.000€ de gestión gratuita el primer año | Consultar tarifario vigente | Consultar tarifario vigente | Consultar condiciones vigentes |
Datos verificados en fuentes especializadas a fecha de actualización de este artículo. Las comisiones y condiciones pueden variar: consulta siempre el tarifario vigente de cada plataforma.
Indexa Capital: el líder del mercado español
Con más de 5.600 millones de euros bajo gestión y más de 160.000 clientes a julio de 2026, Indexa Capital es el roboadvisor con mayor volumen de España, pionero en el sector desde su lanzamiento en 2015. Su volumen le permite negociar comisiones más bajas con sus proveedores de fondos, resultando en una comisión de custodia del 0,11% y una comisión media de fondos del 0,08%, de las más competitivas del mercado. Además de sus carteras de fondos indexados, ofrece planes de pensiones con la misma filosofía, con una comisión de gestión del 0,355% más un 0,048% de depositaría desde el 1 de enero de 2026.
MyInvestor: integración con el resto del ecosistema de ahorro
MyInvestor destaca por permitir combinar en la misma plataforma su cuenta remunerada, depósitos y carteras de fondos indexados gestionadas de forma automatizada. Según datos de la propia entidad, buena parte de sus clientes de roboadvisor contratan simultáneamente una cartera de fondos indexados y su cuenta remunerada, aprovechando las condiciones bonificadas de TAE que ofrece por invertir en la plataforma (como hemos explicado en el artículo dedicado a esta cuenta). Un dato relevante: MyInvestor ha anunciado un acuerdo con BlackRock para integrar fondos indexados de iShares clase S en sus carteras, lo que reduce ligeramente el coste total de los fondos.
Finizens e InbestMe: alternativas a considerar
Finizens fue uno de los pioneros del sector en España, mientras que InbestMe destaca por ofrecer, en determinados momentos, promociones de gestión gratuita durante el primer año (hasta 15.000€ de patrimonio) para que los nuevos usuarios puedan probar la plataforma sin coste inicial. InbestMe también ofrece la posibilidad de abrir una cuenta de ahorro remunerada en euros o dólares, según los tipos de interés vigentes en cada región, complementando su oferta de gestión de carteras.
¿Por qué se consideran de «bajo riesgo» si invierten en fondos?
Es importante matizar este concepto: los roboadvisors no son de riesgo cero como una cuenta remunerada o un depósito, ya que invierten en fondos indexados que replican mercados de renta variable y renta fija, sujetos a las fluctuaciones normales de esos mercados. Sin embargo, ofrecen carteras específicamente diseñadas para perfiles conservadores (con mayor peso en renta fija que en renta variable), lo que reduce su volatilidad frente a una inversión 100% en renta variable, aunque sin eliminar por completo el riesgo de mercado.
Según datos de MyInvestor sobre el perfil de sus clientes, los inversores más jóvenes tienden a decantarse por carteras más atrevidas (mayor peso en renta variable), mientras que los de mayor edad prefieren las carteras de menor riesgo, con mayor peso en renta fija.
Roboadvisors vs fondos monetarios vs cuentas remuneradas
| Cuenta remunerada | Fondo monetario | Roboadvisor (cartera conservadora) | |
|---|---|---|---|
| Riesgo de mercado | Ninguno | Muy bajo | Bajo-moderado (según composición) |
| Garantía FGD | Sí | No | No |
| Gestión | Ninguna necesaria | Pasiva | Automatizada, ajustada al perfil |
| Horizonte recomendado | Cualquiera | Corto-medio plazo | Medio-largo plazo |
| Comisiones | Ninguna | Bajas (TER del fondo) | Bajas (custodia + fondos) |
¿Para quién tiene sentido un roboadvisor de bajo riesgo?
Puede ser una opción interesante para quien:
- Ya tiene cubierto su fondo de emergencia en cuentas remuneradas o fondos monetarios, y busca dar un paso más en su estrategia de ahorro a medio-largo plazo.
- Prefiere una gestión profesionalizada y automatizada, sin tener que elegir fondos individuales por su cuenta.
- Acepta asumir cierto nivel de riesgo de mercado a cambio de un potencial de rentabilidad superior al de los productos sin riesgo a largo plazo.
No es una alternativa directa a una cuenta remunerada para el ahorro que se pueda necesitar a corto plazo, dado que implica cierta volatilidad y no cuenta con la garantía del Fondo de Garantía de Depósitos.
Preguntas frecuentes
¿Puedo perder dinero con un roboadvisor de perfil conservador? Sí, al invertir en fondos sujetos a la evolución de los mercados (aunque con un peso reducido en renta variable), existe riesgo de pérdida, especialmente a corto plazo. El riesgo es menor que en carteras más agresivas, pero no es nulo.
¿Cuál es el roboadvisor más grande de España? Indexa Capital, con más de 5.600 millones de euros gestionados y más de 160.000 clientes a julio de 2026, es el líder del mercado español por volumen.
¿Necesito mucho dinero para empezar con un roboadvisor? No necesariamente; Indexa Capital, por ejemplo, rebajó su mínimo de entrada a 1.000€ en julio de 2026, y otras plataformas ofrecen condiciones de entrada igualmente accesibles.
¿Es lo mismo un roboadvisor que un fondo monetario? No, son productos distintos: un fondo monetario invierte exclusivamente en deuda a muy corto plazo de máxima calidad, mientras que un roboadvisor gestiona una cartera diversificada de fondos indexados, con una combinación de renta fija y variable según el perfil de riesgo elegido.
Este artículo se actualiza periódicamente para reflejar cambios en comisiones y condiciones de cada plataforma. Fecha de última verificación: 28 de agosto de 2026.