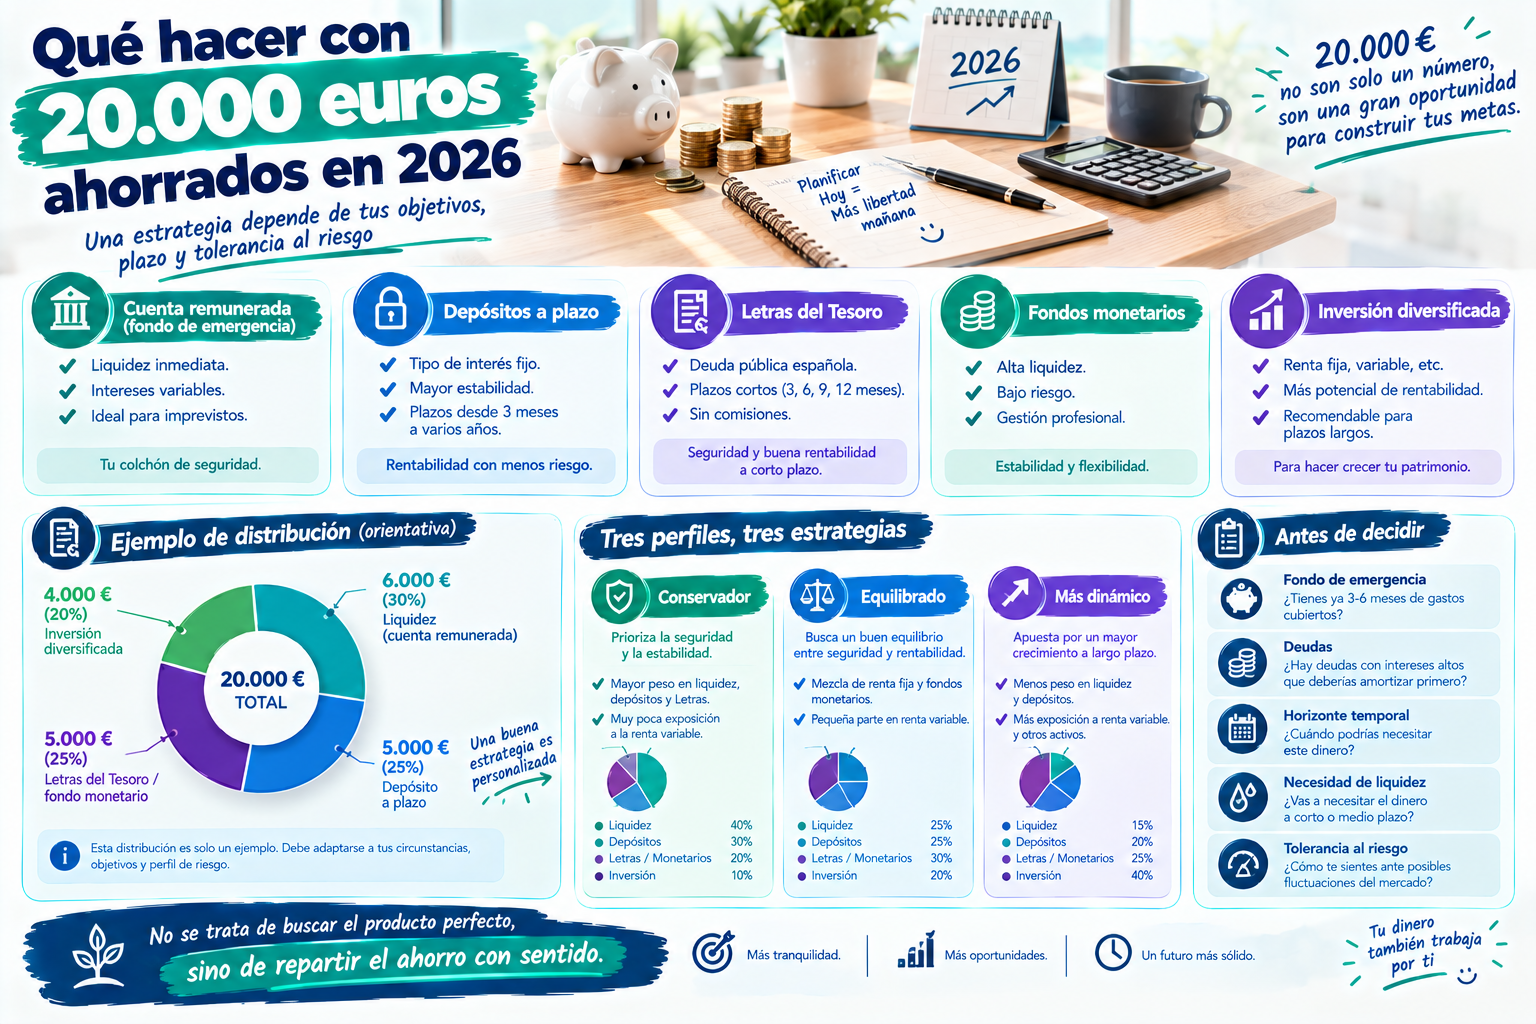
Qué hacer con 20.000 euros ahorrados en 2026
Tener 20.000€ ahorrados es una situación habitual entre quienes llevan varios años ahorrando de forma constante, o han recibido una cantidad puntual (herencia, venta de un bien, indemnización). Es una cifra lo suficientemente relevante como para merecer una estrategia pensada, pero no tan elevada como para requerir asesoramiento patrimonial complejo. En este artículo repasamos las principales opciones disponibles en 2026 según tu situación y objetivos.
Antes de decidir: define el uso previsto de ese dinero
La decisión correcta depende, sobre todo, de para qué vas a necesitar ese dinero y cuándo:
- Fondo de emergencia (no tienes uno, o es insuficiente): prioriza liquidez total.
- Ahorro sin fecha de uso concreta a medio plazo: puedes asumir algo menos de liquidez a cambio de más rentabilidad.
- Objetivo con fecha conocida (entrada de una vivienda, un coche, dentro de X meses): ajusta el plazo del producto a esa fecha.
- Ahorro a muy largo plazo sin necesidad prevista: puedes valorar combinarlo con algo de inversión con más potencial de crecimiento.
Opción 1: Cuenta remunerada (si no tienes fondo de emergencia)
Si estos 20.000€ representan tu principal colchón de ahorro y no tienes claro cuándo podrías necesitarlos, la prioridad debería ser la liquidez. Con las cifras de agosto de 2026 analizadas en esta web:
- Trade Republic (3,04% TAE, sin condiciones): generaría aproximadamente 608€ brutos al año, con el dinero siempre disponible.
- B100 Cuenta Save (2,50% TAE, sin límite): aproximadamente 500€ brutos al año, también con liquidez total.
Opción 2: Depósito a plazo fijo (si no vas a necesitarlo en un plazo concreto)
Si tienes certeza de que no vas a necesitar ese dinero durante, por ejemplo, 12 meses, un depósito puede ofrecer algo más de rentabilidad:
- Deutsche Bank España (3,25% TAE a 12 meses): generaría aproximadamente 650€ brutos, con el dinero inmovilizado durante ese año.
La diferencia frente a la cuenta remunerada de Trade Republic (608€) es de apenas 42€ en este ejemplo concreto, por lo que conviene valorar si merece la pena renunciar a la liquidez por una diferencia tan ajustada, o si prefieres mantener el dinero disponible por si surge algún imprevisto.
Opción 3: Repartir entre varios productos (estrategia recomendada para la mayoría)
En lugar de decidir «todo a un único producto», una estrategia habitual y razonable con 20.000€ sería:
- 10.000€ en una cuenta remunerada sin condiciones (Trade Republic, B100), para mantener liquidez sobre la mitad del capital.
- 10.000€ en un depósito a 6-12 meses o en Letras del Tesoro, si tienes cierta certeza de no necesitar esa parte a corto plazo, aprovechando una TAE algo superior.
Esta combinación permite equilibrar seguridad de disponibilidad con algo más de rentabilidad, sin comprometer la totalidad del capital a un único plazo.
Opción 4: Letras del Tesoro (para quien prioriza el respaldo del Estado)
Con 20.000€ podrías comprar 20 Letras del Tesoro (en múltiplos de 1.000€), aprovechando el respaldo directo del Estado español sin el límite de 100.000€ del Fondo de Garantía de Depósitos, aunque este límite no sería relevante para un importe de 20.000€ en una sola entidad bancaria. La ventaja principal aquí sería la flexibilidad de plazos (3, 6, 9 o 12 meses) y la ausencia de retención en origen, aunque implica gestionar tú mismo la declaración del rendimiento en tu próxima Renta.
Opción 5: Combinar ahorro sin riesgo con algo de inversión (para horizontes largos)
Si una parte de estos 20.000€ no tiene ningún uso previsto en los próximos 5-10 años, podrías valorar destinar una porción (por ejemplo, un 20-30%) a un roboadvisor de perfil conservador o moderado, asumiendo cierto riesgo de mercado a cambio de un potencial de crecimiento superior al de los productos analizados en el resto de esta web. Esta decisión depende mucho de tu tolerancia personal al riesgo y de tu horizonte temporal real.
Tabla resumen de opciones según tu prioridad
| Prioridad | Opción recomendada |
|---|---|
| Máxima liquidez | Cuenta remunerada sin condiciones (Trade Republic, B100) |
| Máxima rentabilidad a 12 meses, sin necesitar el dinero | Depósito a plazo fijo con la mejor TAE del momento |
| Equilibrio entre liquidez y rentabilidad | Repartir entre cuenta remunerada y depósito/Letras |
| Respaldo directo del Estado | Letras del Tesoro |
| Horizonte muy largo plazo, tolerancia al riesgo | Combinar con roboadvisor de perfil conservador/moderado |
Errores a evitar con 20.000€ recién ahorrados
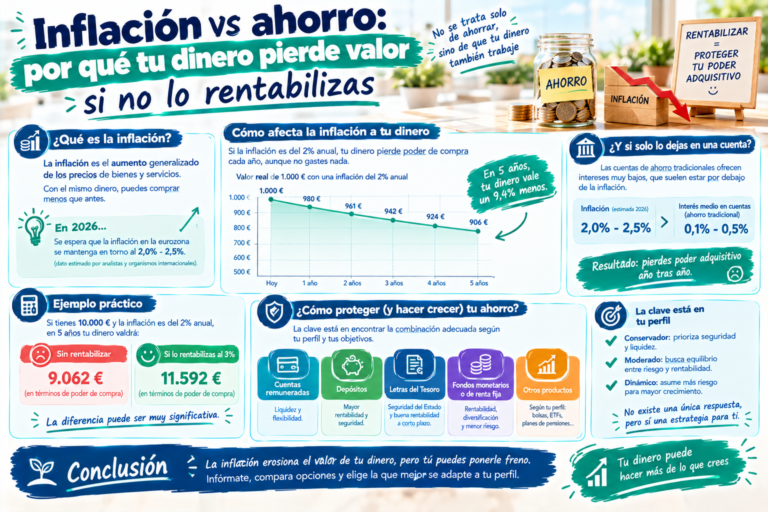
- Dejarlo en una cuenta corriente sin remunerar, perdiendo poder adquisitivo frente a la inflación sin ninguna necesidad.
- Comprometer todo el capital en un único depósito a largo plazo sin haber definido antes tu fondo de emergencia.
- Elegir solo por la TAE más alta anunciada, sin comprobar si existe un límite de saldo que haga que gran parte de tu dinero no se beneficie de ese tipo.
- No considerar la fiscalidad al calcular la rentabilidad neta real esperada de cada opción.
Preguntas frecuentes
¿Es mejor tener los 20.000€ en un solo banco o repartidos? Para esta cantidad, estar por debajo del límite de 100.000€ del Fondo de Garantía de Depósitos no es un problema de seguridad en sí mismo, pero repartir entre 2 entidades (por ejemplo, para aprovechar distintos límites de saldo remunerado) puede ser más eficiente en términos de rentabilidad.
¿Debería invertir estos 20.000€ en bolsa en lugar de dejarlos en productos sin riesgo? Depende de tu horizonte temporal y tolerancia al riesgo. Para dinero que puedas necesitar en el corto-medio plazo, los productos sin riesgo analizados en esta web son más adecuados. Para un horizonte de varios años sin necesidad prevista, podrías valorar destinar una parte a inversión, siempre siendo consciente del riesgo de mercado asumido.
¿Cuánto generarían 20.000€ en la mejor opción sin riesgo de 2026? Con Trade Republic al 3,04% TAE, generarían aproximadamente 608€ brutos al año, manteniendo liquidez total sobre el capital.
¿Necesito asesoramiento profesional para decidir qué hacer con 20.000€? No es estrictamente necesario para productos sencillos como los analizados en esta web (cuentas remuneradas, depósitos, Letras del Tesoro), aunque si valoras combinar con inversión más compleja, puede ser recomendable consultar con un profesional cualificado.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado. Fecha de última actualización: 28 de agosto de 2026.