Letras del Tesoro a 3, 6, 9 y 12 meses: cuál elegir
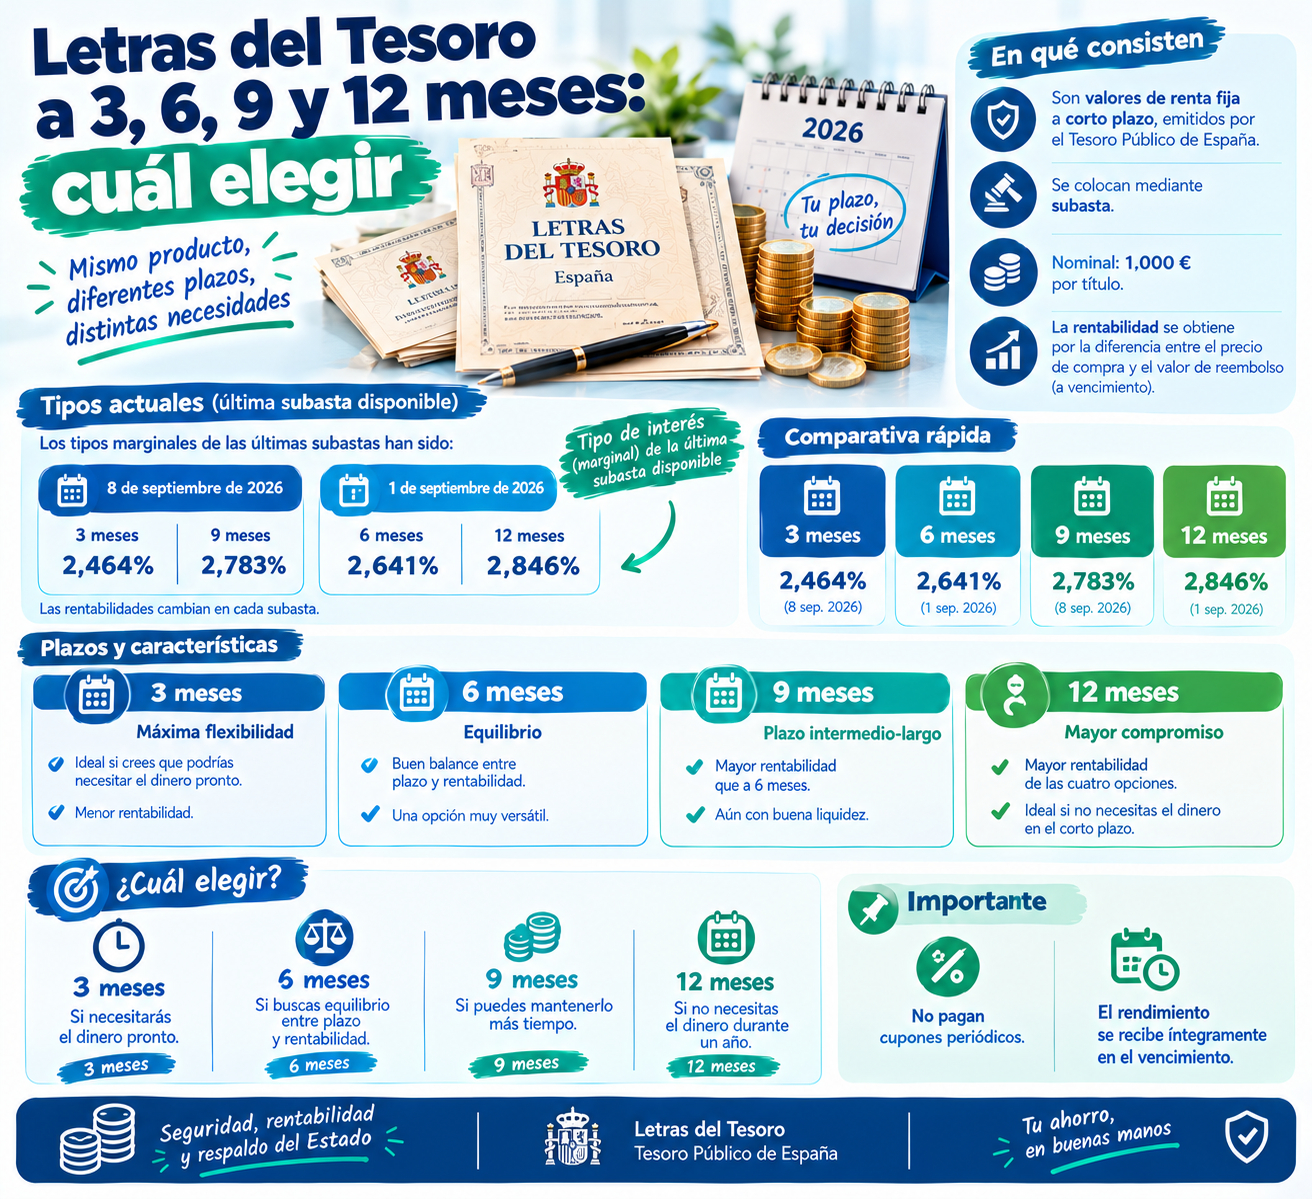
El Tesoro Público emite Letras a cuatro plazos distintos: 3, 6, 9 y 12 meses. Elegir el plazo correcto no es solo una cuestión de buscar la rentabilidad más alta, sino de ajustar la inversión a tu horizonte de ahorro y a tu previsión sobre la evolución de los tipos de interés del Banco Central Europeo.
Rentabilidad por plazo en 2026
| Plazo | Rentabilidad aproximada (referencia agosto 2026) |
|---|---|
| 3 meses | ≈ 2,39% |
| 6 meses | Variable, consultar última subasta |
| 9 meses | Variable, consultar última subasta |
| 12 meses | ≈ 2,66% |
La rentabilidad varía en cada subasta mensual. Como referencia histórica de 2026, en la subasta de febrero los tipos marginales se situaron en torno al 1,95% (6 meses), 2,04% (12 meses) y 1,95% (3 meses), mostrando cómo la rentabilidad ha ido evolucionando a lo largo del año conforme el BCE ha ajustado su política de tipos.
La regla general: a más plazo, mayor rentabilidad (pero no siempre)
En condiciones normales de mercado, las Letras a 12 meses suelen ofrecer una rentabilidad algo superior a las de 3 meses, ya que el inversor asume el compromiso de mantener el dinero inmovilizado durante más tiempo. Sin embargo, esta relación no es siempre lineal ni constante: en determinados momentos, según las expectativas del mercado sobre movimientos futuros del BCE, la diferencia entre plazos puede ser mínima, o incluso invertirse temporalmente.
Cómo elegir el plazo según tu situación
Letras a 3 meses: máxima flexibilidad
Adecuadas para quien quiere rentabilizar un excedente de tesorería a muy corto plazo, o para quien prefiere ir reevaluando su estrategia cada trimestre según cómo evolucionen los tipos de interés. Es también el plazo más habitual para quien empieza a familiarizarse con este producto, al comprometer el dinero durante menos tiempo.
Letras a 6 meses: equilibrio intermedio
Un punto intermedio entre flexibilidad y rentabilidad, adecuado para ahorro con un horizonte de medio plazo pero sin certeza total sobre cuándo se necesitará el dinero.
Letras a 9 meses: menos habitual pero con su función
Un plazo utilizado sobre todo por quien tiene una necesidad de liquidez concreta prevista para ese momento (por ejemplo, un pago importante dentro de 9 meses), permitiendo ajustar el vencimiento casi exactamente a esa fecha.
Letras a 12 meses: maximizar rentabilidad para quien no necesita el dinero antes
Si estás seguro de que no vas a necesitar el capital durante todo el año, y las condiciones de la subasta muestran una rentabilidad superior a la de plazos más cortos, las Letras a 12 meses permiten aprovechar esa diferencia. Además, son el plazo con más liquidez en el mercado secundario en caso de que finalmente necesites vender antes de tiempo.
¿Qué pasa si crees que el BCE va a subir o bajar tipos?
Esta previsión personal (que nadie puede garantizar con certeza) puede influir en la decisión del plazo:
- Si crees que los tipos van a subir en los próximos meses: puede compensar elegir un plazo más corto (3 o 6 meses), para poder reinvertir pronto a un tipo previsiblemente más alto en la siguiente subasta.
- Si crees que los tipos van a bajar: comprar ahora un plazo más largo (12 meses) permite «fijar» la rentabilidad actual antes de que las condiciones empeoren en subastas futuras.
Esta lógica es la misma que se aplica al elegir plazos en depósitos bancarios, y depende en gran medida de la lectura que cada ahorrador haga sobre el contexto económico del momento, sin que exista una respuesta única y segura.
Estrategia de reinversión escalonada (laddering) con Letras del Tesoro
Al igual que con los depósitos a plazo fijo, es posible aplicar una estrategia de escalonamiento con Letras del Tesoro: en lugar de invertir todo el capital a un único plazo, dividirlo entre varios plazos (por ejemplo, una parte a 3 meses, otra a 6 y otra a 12), de forma que se vaya teniendo liquidez disponible en distintos momentos del año para reinvertir según las condiciones vigentes en cada subasta, sin depender de acertar con un único plazo.
Comparativa rápida: ¿Letras del Tesoro o depósito bancario para el mismo plazo?
| Letras del Tesoro | Depósito bancario | |
|---|---|---|
| Respaldo | Estado español, sin límite | Fondo de Garantía de Depósitos, hasta 100.000 € |
| Retención en origen | No | Sí, 19% |
| Venta anticipada | Posible en mercado secundario | Depende de cada entidad, con posible penalización |
| Rentabilidad | Variable según subasta | Variable según entidad y promoción |
Preguntas frecuentes
¿Cuál es el plazo más rentable de las Letras del Tesoro? Depende de cada subasta concreta. Como referencia general en 2026, las Letras a 12 meses han ofrecido una rentabilidad algo superior a las de 3 meses, aunque la diferencia varía mes a mes según la evolución de los tipos del BCE.
¿Puedo cambiar de plazo antes de que venza mi Letra? No directamente, pero puedes vender la Letra en el mercado secundario antes de su vencimiento y utilizar ese dinero para participar en una nueva subasta con el plazo que prefieras en ese momento.
¿Compensa más comprar Letras a 3 meses e ir renovando cada trimestre, o comprar directamente a 12 meses? Depende de tu previsión sobre la evolución de los tipos. Si esperas que suban, renovar cada trimestre puede beneficiarte de tipos crecientes. Si esperas que bajen, fijar el tipo actual a 12 meses protege tu rentabilidad frente a ese posible descenso.
¿Todos los plazos tienen el mismo importe mínimo? Sí, el importe mínimo es de 1.000 € en todos los plazos, y las compras adicionales deben realizarse también en múltiplos de 1.000 €.
Este artículo se actualiza mensualmente para reflejar los resultados de las últimas subastas. Fecha de última verificación: 28 de agosto de 2026.